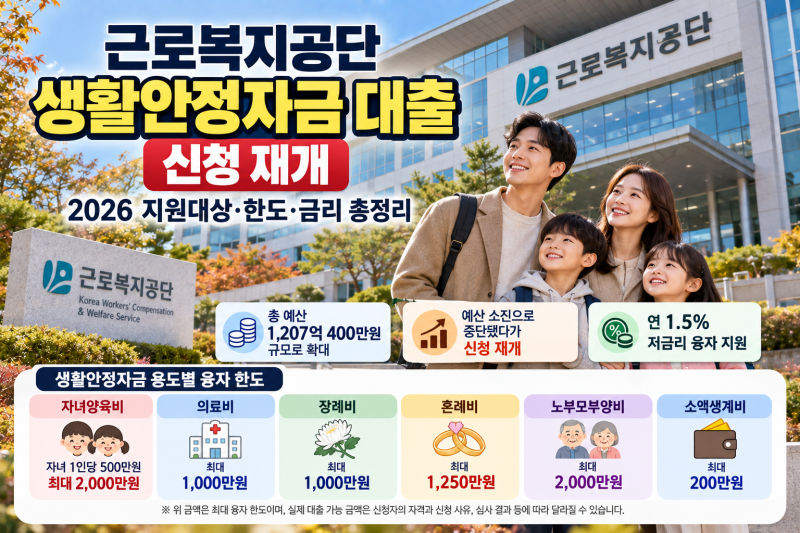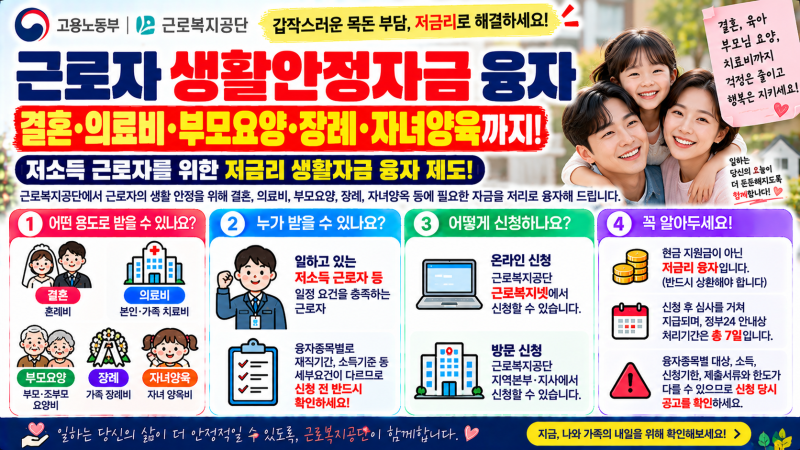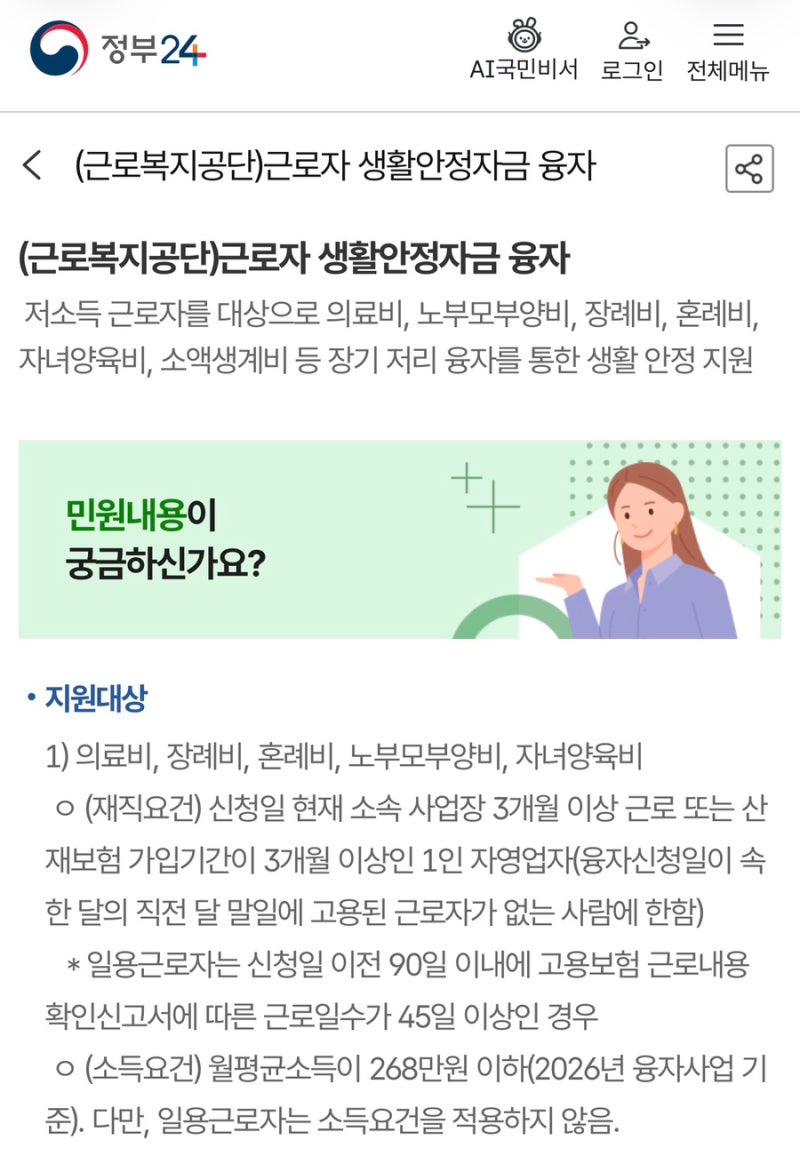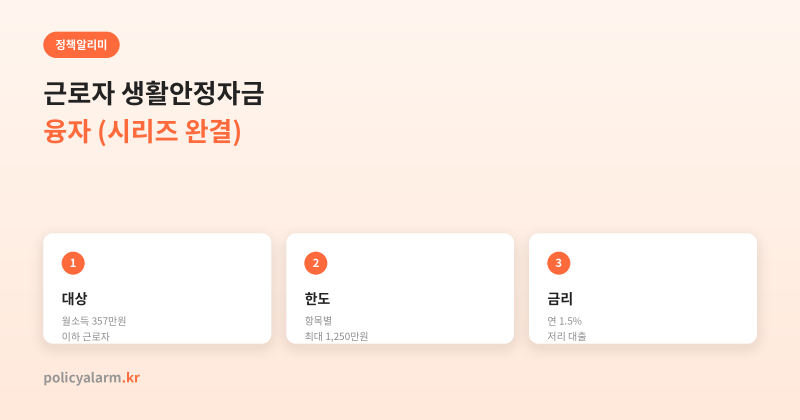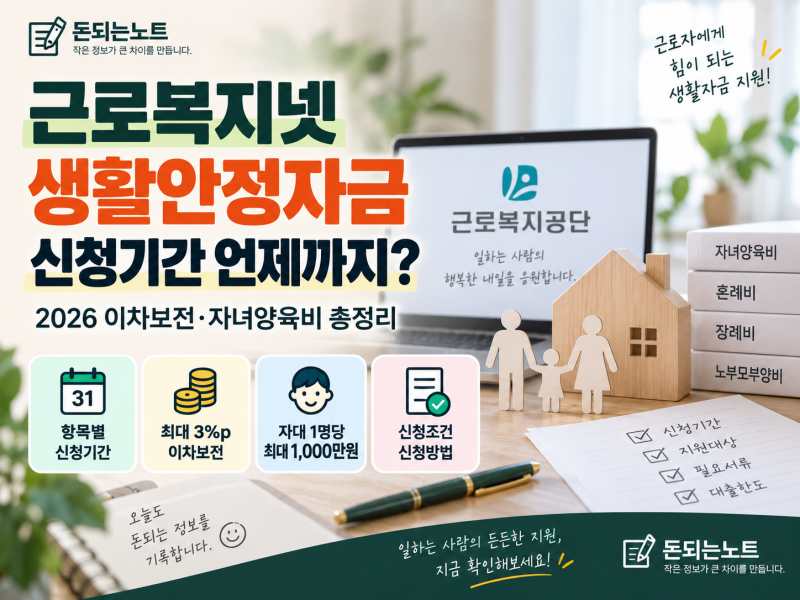
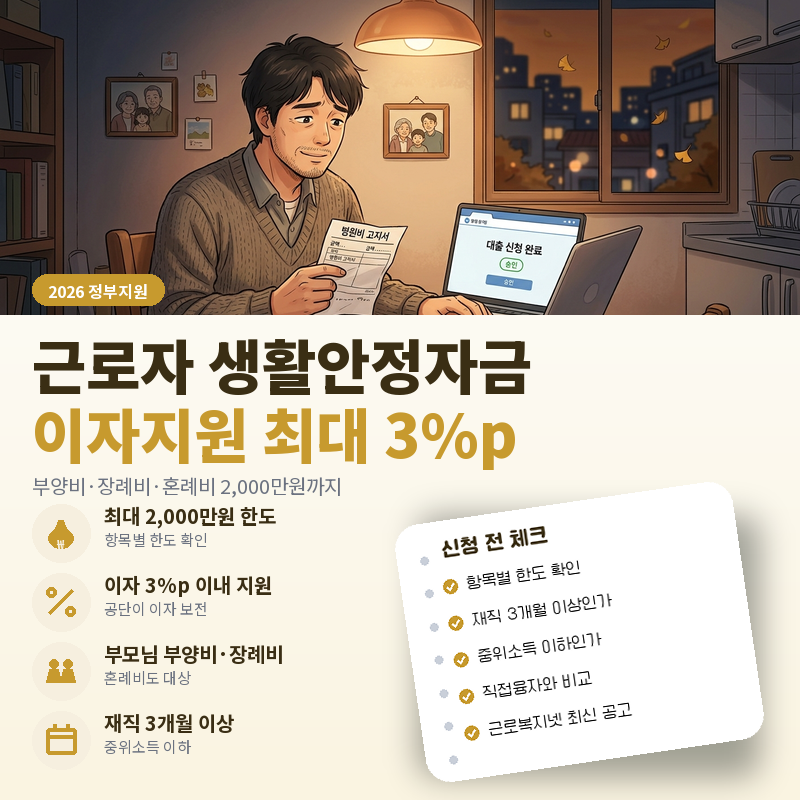
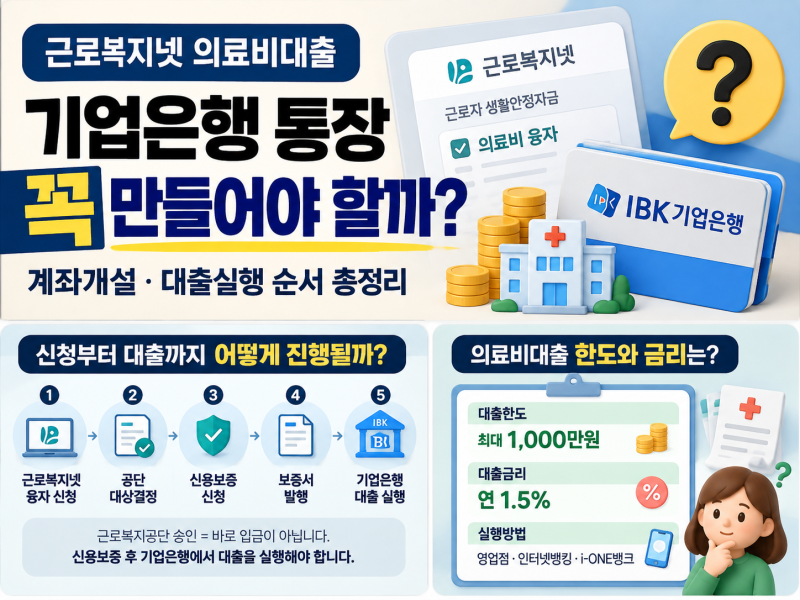
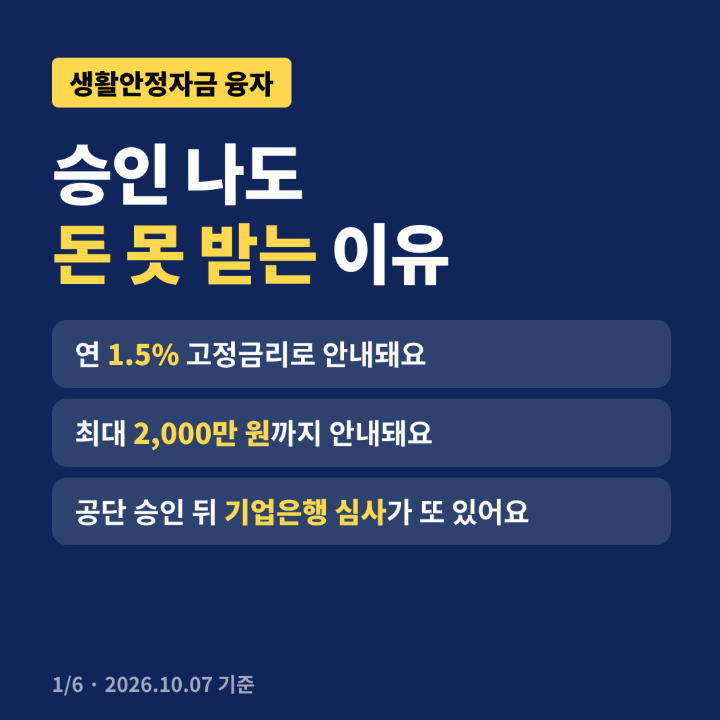
근로복지넷 생활안정자금 대출은 저소득 근로자, 특수형태근로종사자, 1인 자영업자의 생계 안정을 돕기 위한 제도로, 연 1.5%의 저금리로 최대 2,000만 원까지 지원됩니다. 특히 혼례비, 자녀 양육비, 의료비 등 특정 용도로 목돈이 필요할 때 활용되며, 3개월 이상 재직 및 소득 기준을 충족해야 신청 자격이 주어집니다. 시중 대출 대비 낮은 금리와 국가 지원이라는 점에서 많은 이들의 관심을 받고 있습니다.
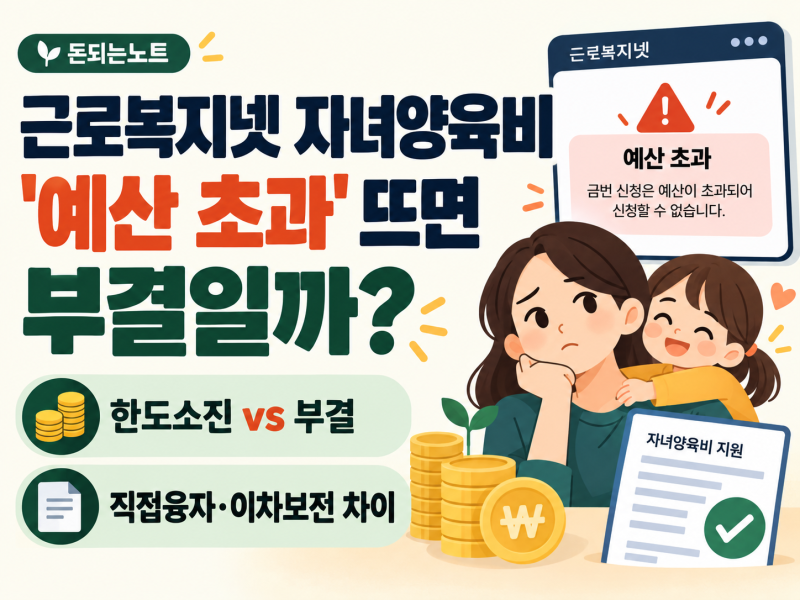
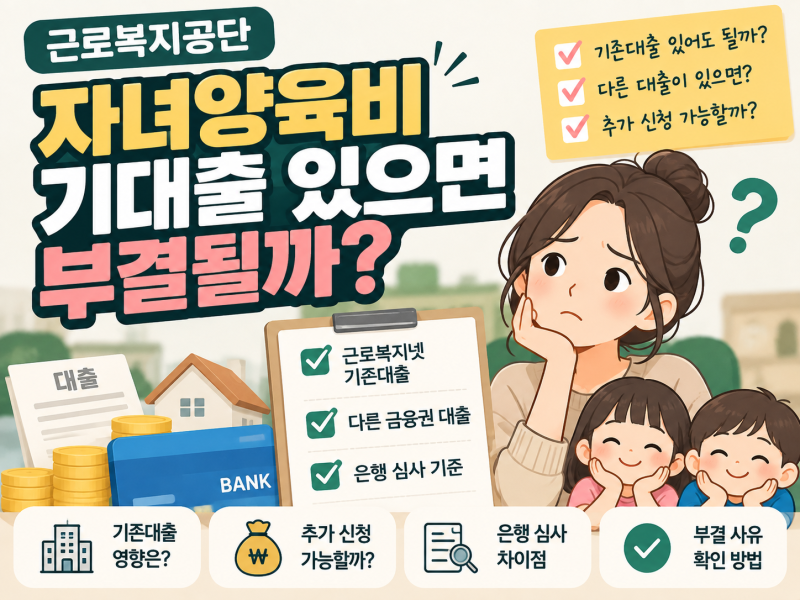
블로거들은 근로복지넷 생활안정자금 대출 신청 시 기대출 유무에 대한 궁금증을 많이 다루고 있습니다. 단순히 기대출이 있다는 이유만으로 자동 부결되는 것은 아니며, 근로복지넷 자체 융자 한도와 시중은행 대출 여부가 다르게 적용된다고 설명합니다. 또한, 공단의 사업 대상 심사 통과 후에도 실제 대출은 기업은행의 신용 심사를 거쳐야 하므로, 공단 추천과 은행 심사를 별개로 보아야 한다고 강조합니다. 신청 목적에 따른 서류 준비와 소득 기준 충족 여부도 중요하게 언급됩니다.
신청 전에는 본인의 근로 형태별 자격 요건과 소득 기준을 정확히 확인하는 것이 중요하며, 용도에 맞는 증빙 서류를 미리 준비해야 합니다. 특히 일반 융자와 이차보전 융자의 금리, 한도, 소득 기준이 다르므로 본인에게 해당하는 내용을 꼼꼼히 살펴봐야 합니다. 공단 신용보증료가 대출 실행 시 선공제될 수 있으므로, 실제 부담할 금액은 금리 외 보증료까지 고려하여 확인하는 것이 현명합니다.