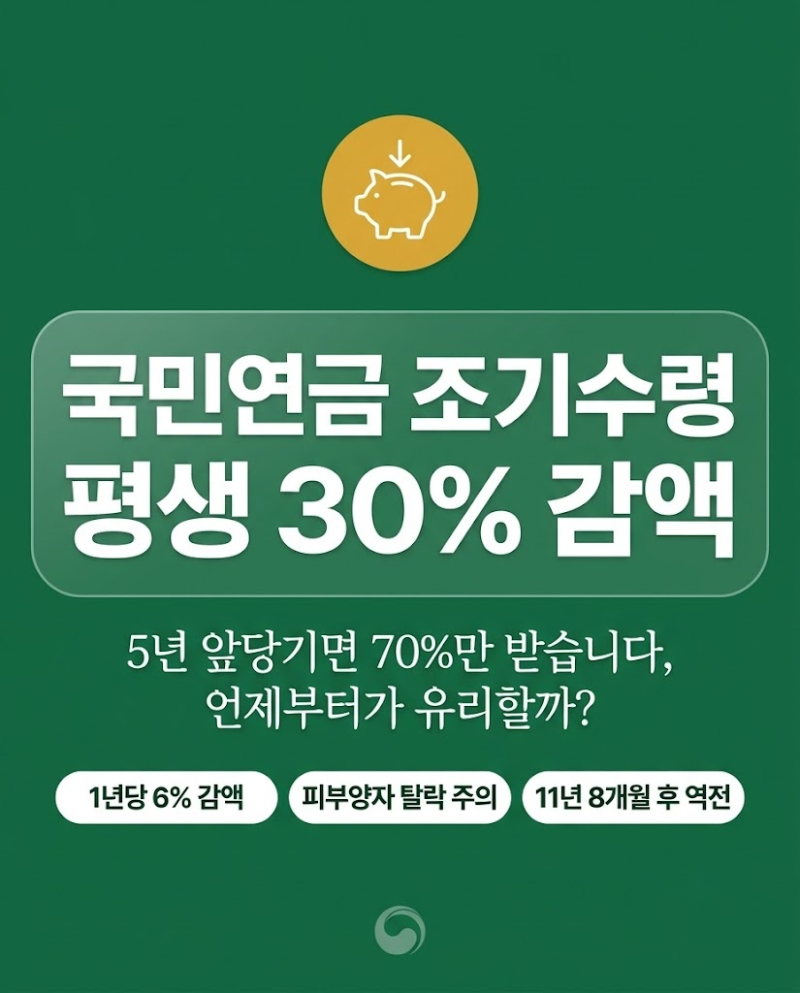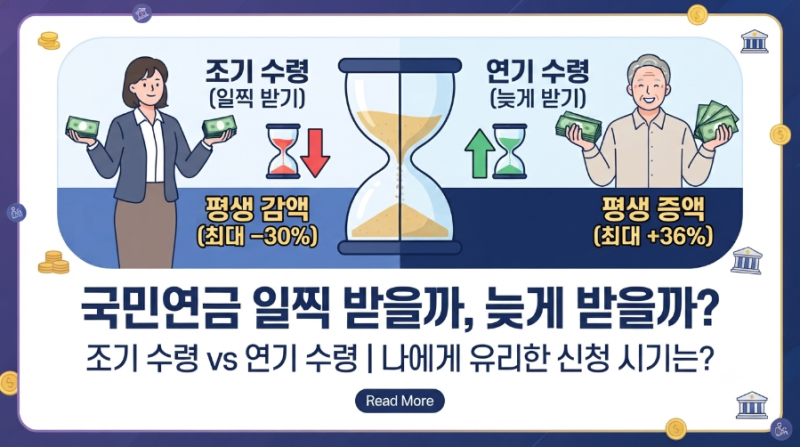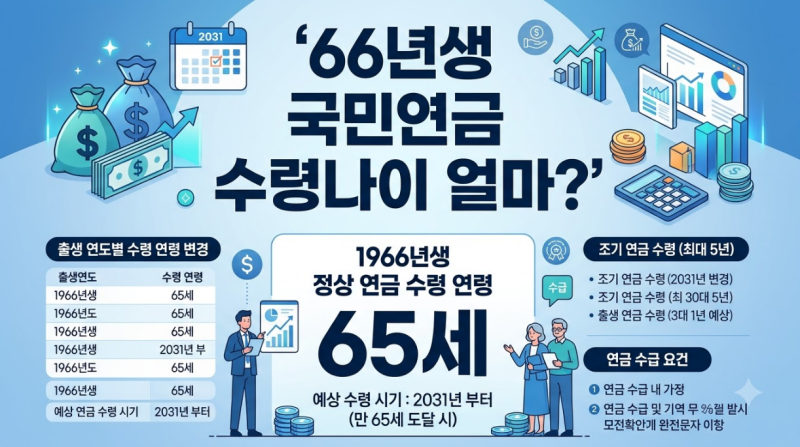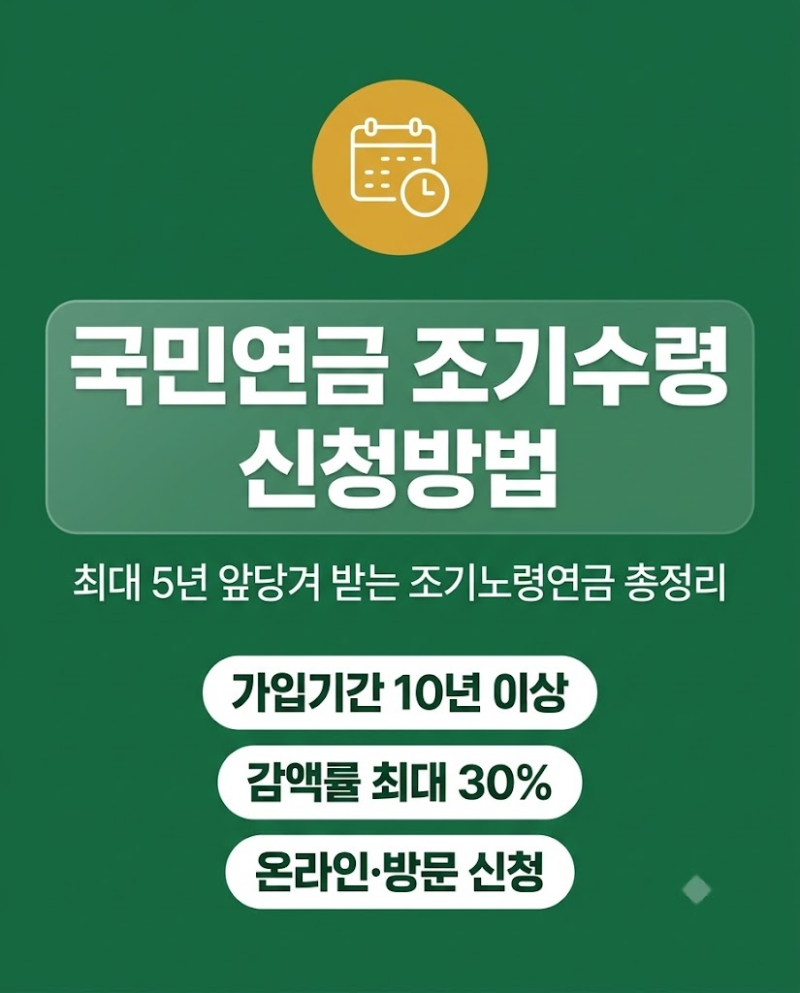
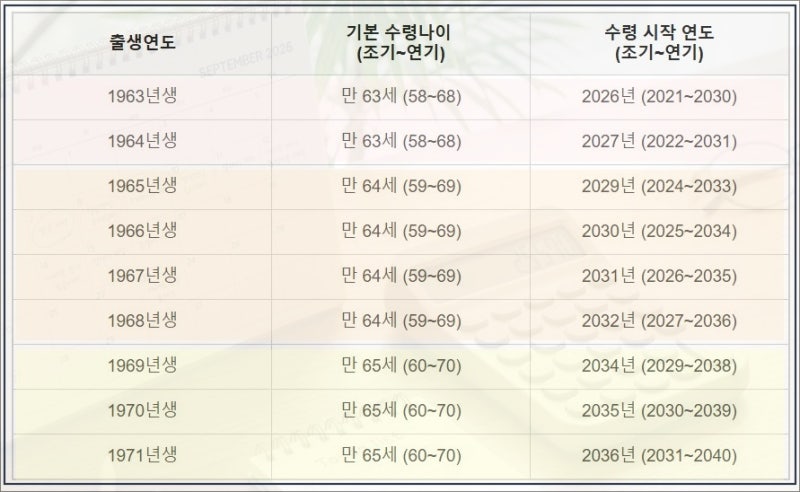
국민연금 조기수령은 정상 수급 개시 연령보다 최대 5년 일찍 연금을 받을 수 있는 제도입니다. 이는 가입 기간이 120개월 이상이고, 출생연도에 따른 조기수령 가능 연령에 도달했으며, 일정 기준 이하의 소득 활동을 하는 경우에 해당합니다. 조기수령을 선택하면 1년 앞당길 때마다 연금액이 6%씩 감액되어 평생 적용되므로, 신중한 결정이 필요합니다.
블로거들은 조기수령 시 감액된 연금액이 평생 유지된다는 점을 강조하며, 눈앞의 현금 흐름보다는 장기적인 총 수령액을 비교해 볼 것을 권장합니다. 특히, 조기수령 중 일정 소득을 초과하는 재취업이나 사업 활동을 시작하면 연금 지급이 일시 정지될 수 있으므로, 향후 계획까지 고려해야 한다고 조언합니다. 또한, 출생연도에 따라 정상 수급 개시 연령이 다르므로, 본인의 출생연도에 맞는 조기수령 가능 시기를 정확히 확인하는 것이 중요합니다.
조기수령을 고려한다면 국민연금공단 홈페이지나 앱을 통해 예상 연금액을 조회하고, 국세청 홈택스에서 소득금액을 확인하여 본인이 대상자인지 미리 파악하는 것이 좋습니다. 특히, 조기수령 대상 출생연도와 각 연도별 최대 앞당김 가능 기간을 숙지하고, 만 나이 기준이므로 생일이 지나야 신청할 수 있다는 점을 유의해야 합니다. 최종적인 판단은 국민연금공단과의 상담을 통해 진행하는 것이 가장 정확합니다.