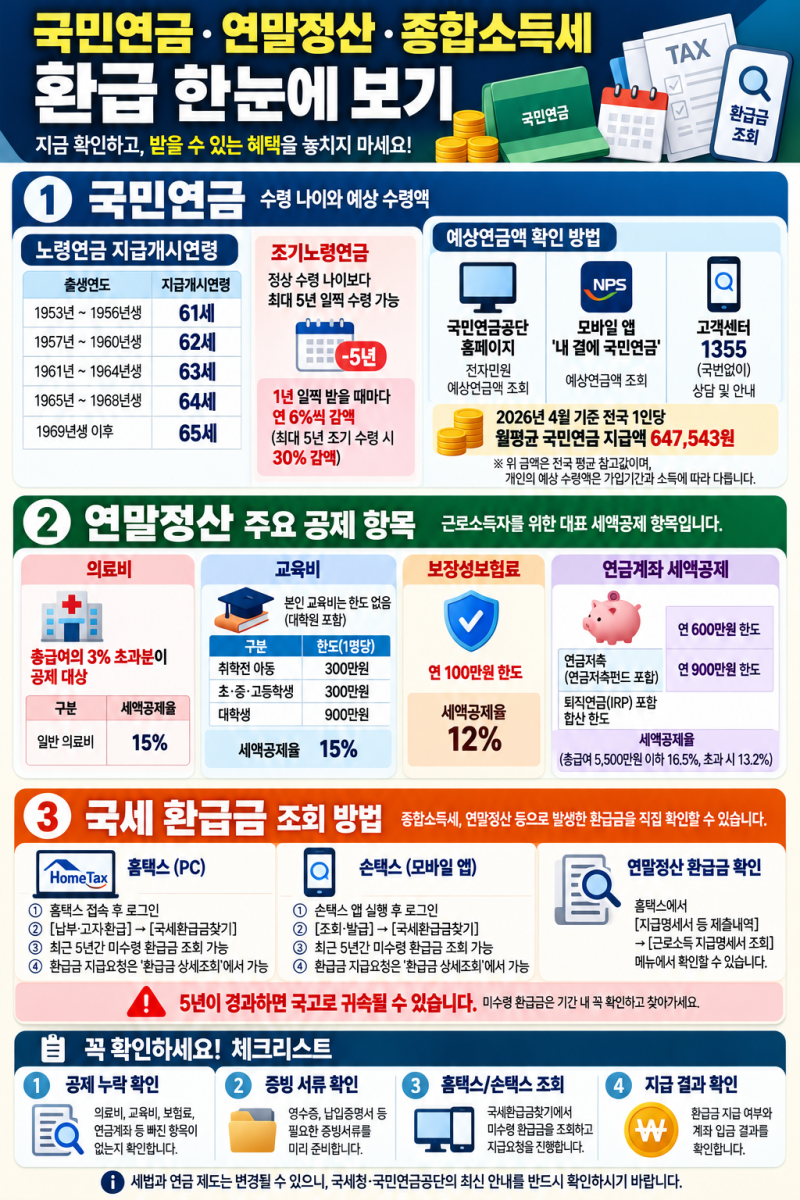
국민연금 수령자는 매년 5월 종합소득세 신고 여부에 대해 궁금증을 가집니다. 일반적으로 국민연금은 공적연금으로 분류되어 지급기관에서 연말정산을 진행하므로, 국민연금 외 다른 소득이 없다면 별도로 종합소득세 신고를 할 필요가 없습니다. 국민연금공단은 매년 1월 전년도 연금소득에 대한 연말정산을 실시하며, 국세청 또한 연말정산이 완료된 공적연금은 종합소득세 신고 대상에서 제외된다고 안내하고 있습니다.
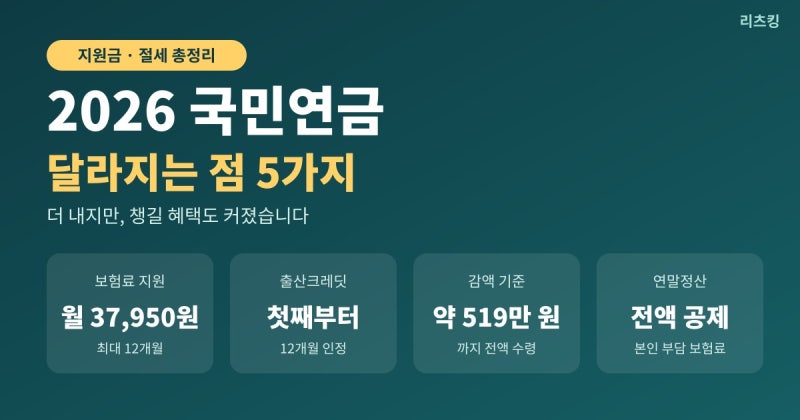
그러나 국민연금 외에 사업소득, 근로소득, 부동산 임대소득 등 다른 신고 대상 소득이 있다면 상황이 달라집니다. 국세청은 이러한 소득들을 합산하여 종합소득세 신고를 하도록 안내하고 있으며, 소득의 종류와 과세 방식에 따라 신고 여부가 결정됩니다. 또한, 국민연금 추납 제도를 활용하여 납부한 보험료는 전액 소득공제 대상이 되므로 연말정산 시 절세 효과를 기대할 수 있습니다. 추납 보험료는 납부 시점에 따라 보험료율이 달라질 수 있어 신청 시기를 고려하는 것이 중요합니다.
국민연금 추납 보험료는 세액공제가 아닌 연금보험료 소득공제 방식으로 적용되어, 본인의 과세표준 구간 세율에 따라 절세 효과가 달라집니다. 소득세율이 높을수록 소득공제를 통한 환급액이 커지는 구조입니다. 따라서 국민연금 수령자나 추납을 고려하는 분들은 본인의 소득 상황과 과세표준을 면밀히 확인하여 세금 신고 및 절세 전략을 세우는 것이 현명합니다. 자세한 내용은 국세청 안내문이나 홈택스 신고 도움 자료를 참고하는 것이 좋습니다.