
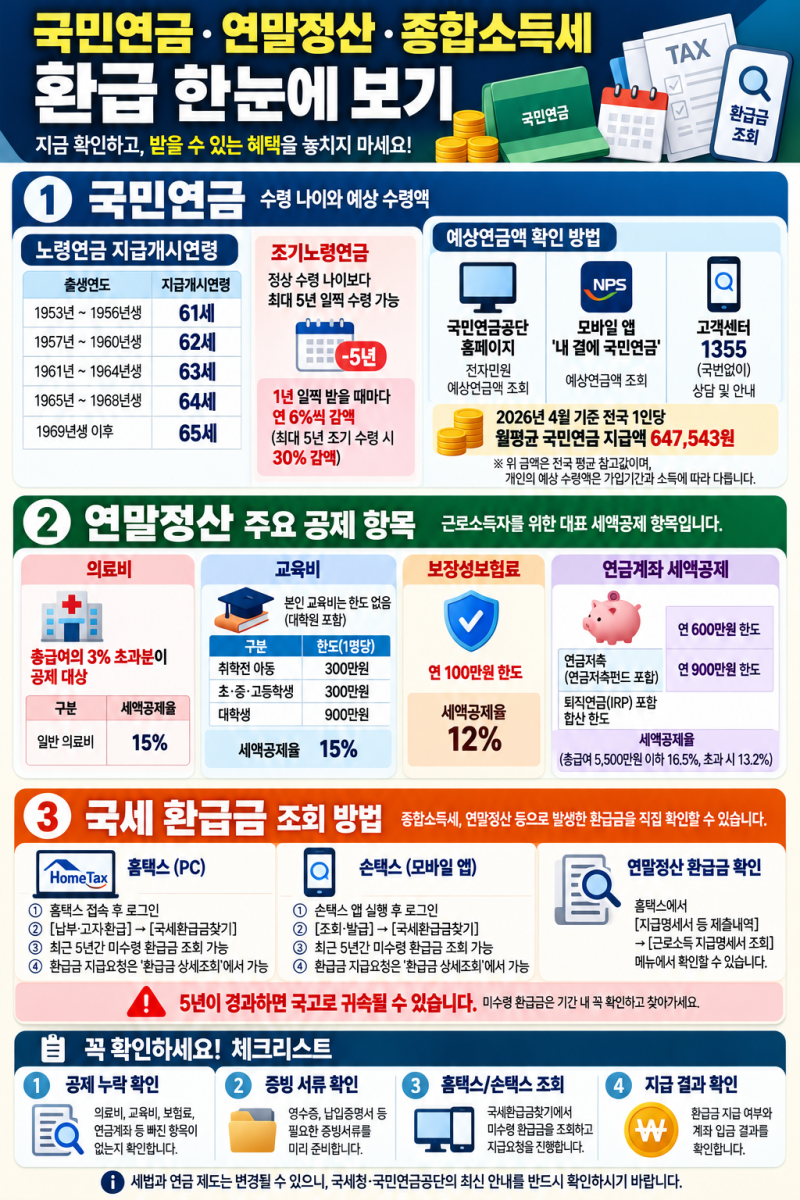
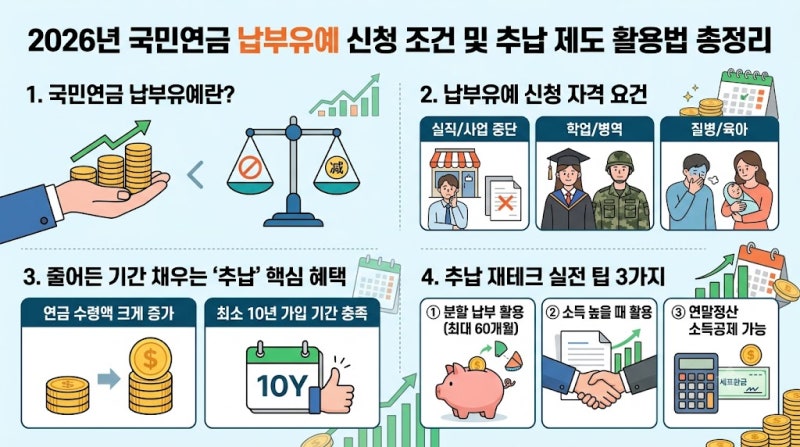
국민연금 제도는 가입자의 소득 활동 중단이나 재정적 어려움 발생 시 납부 유예를 통해 부담을 경감하고, 추후납부(추납) 제도를 활용하여 가입 기간을 연장함으로써 노후 연금 수령액을 증대시킬 수 있도록 설계되어 있습니다. 특히 최근 국민연금 수령 개시 연령은 출생 연도에 따라 61세에서 65세로 다양하게 적용되며, 예상 수령액은 국민연금공단 홈페이지나 모바일 앱을 통해 편리하게 조회할 수 있습니다. 이러한 제도는 개인의 생애 주기에 맞춰 유연하게 노후를 준비할 수 있는 중요한 수단으로 평가받고 있습니다.
블로거들은 국민연금 납부 유예와 추납 제도의 활용법에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 납부 유예 기간이 연금 가입 기간에서 제외되어 수령액이 줄어들 수 있음을 강조하며, 추납을 통해 줄어든 가입 기간을 채워 연금액을 극대화하는 전략을 중요하게 다룹니다. 반면, 다른 블로거들은 추납 신청 시기에 따라 연말정산 소득공제 혜택과 실제 납부해야 할 보험료율에 차이가 발생할 수 있음을 지적하며, 특히 11월 내 신청의 중요성을 강조합니다. 이처럼 블로거들은 제도의 장점과 함께 실질적인 활용 팁 및 주의사항을 상세히 안내하고 있습니다.
국민연금 추납 제도를 활용할 때는 현재 가입 중인 상태여야 신청이 가능하며, 최대 119개월까지 과거 납부하지 못한 기간을 채울 수 있습니다. 추납 보험료는 신청 당시의 소득을 기준으로 산정되므로, 본인의 재정 상황과 예상 연금액 증가분을 면밀히 비교 분석하는 것이 중요합니다. 또한, 목돈 납부가 부담스러운 경우 최대 60개월까지 분할 납부가 가능하며, 추후 납부한 보험료는 해당 연도 연말정산 시 전액 소득공제 대상이 되어 세금 환급 혜택까지 받을 수 있습니다. 이러한 점들을 고려하여 자신에게 가장 유리한 방식으로 제도를 활용하는 것이 현명합니다.