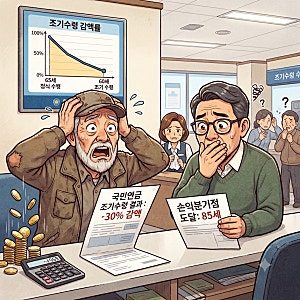
국민연금 수령 시기를 두고 조기 수령 시 손해를 볼 수 있다는 우려가 커지고 있습니다. 특히 1년 일찍 받을 때마다 연금액이 6%씩 영구 감액되어 최대 5년을 당기면 30%가 줄어드는 구조 때문에 신중한 판단이 요구됩니다. 하지만 무조건 조기 수령이 손해라고 단정하기는 어려우며, 개인의 건강 상태와 기대 수명, 소득 공백 등 다양한 요소를 고려해야 합니다.
국민연금공단은 조기 수령과 연기 연금 중 어느 쪽이 유리한지는 개인의 상황에 따라 달라진다고 안내하고 있습니다. 건강이 좋지 않거나 조기 퇴직으로 인한 소득 공백이 길어질 경우, 손해를 감수하고라도 조기 수령을 선택하는 것이 유리할 수 있습니다. 반면, 건강하고 소득 활동이 가능하다면 연기 연금을 통해 더 많은 연금액을 확보하는 전략이 효과적입니다.
많은 블로거들은 국민연금 조기 수령의 손익분기점을 계산하며, 76~77세 이후까지 생존할 경우 정상 수령이 유리하다는 분석을 내놓고 있습니다. 또한, 국민연금공단 홈페이지나 '내 곁에 국민연금' 앱을 통해 예상 수령액을 비교해보고, 전문가의 도움을 받아 자신의 상황에 맞는 최적의 수령 시기를 결정하는 것이 중요하다고 강조합니다.