
보금자리론과 디딤돌대출은 내 집 마련을 위한 대표적인 정책 모기지 상품으로, 특히 금리 변동성이 큰 현재 많은 주목을 받고 있습니다.
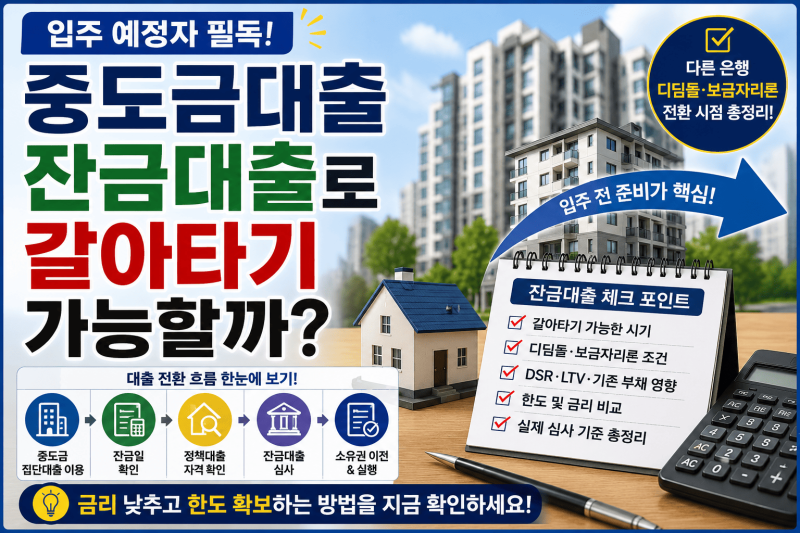
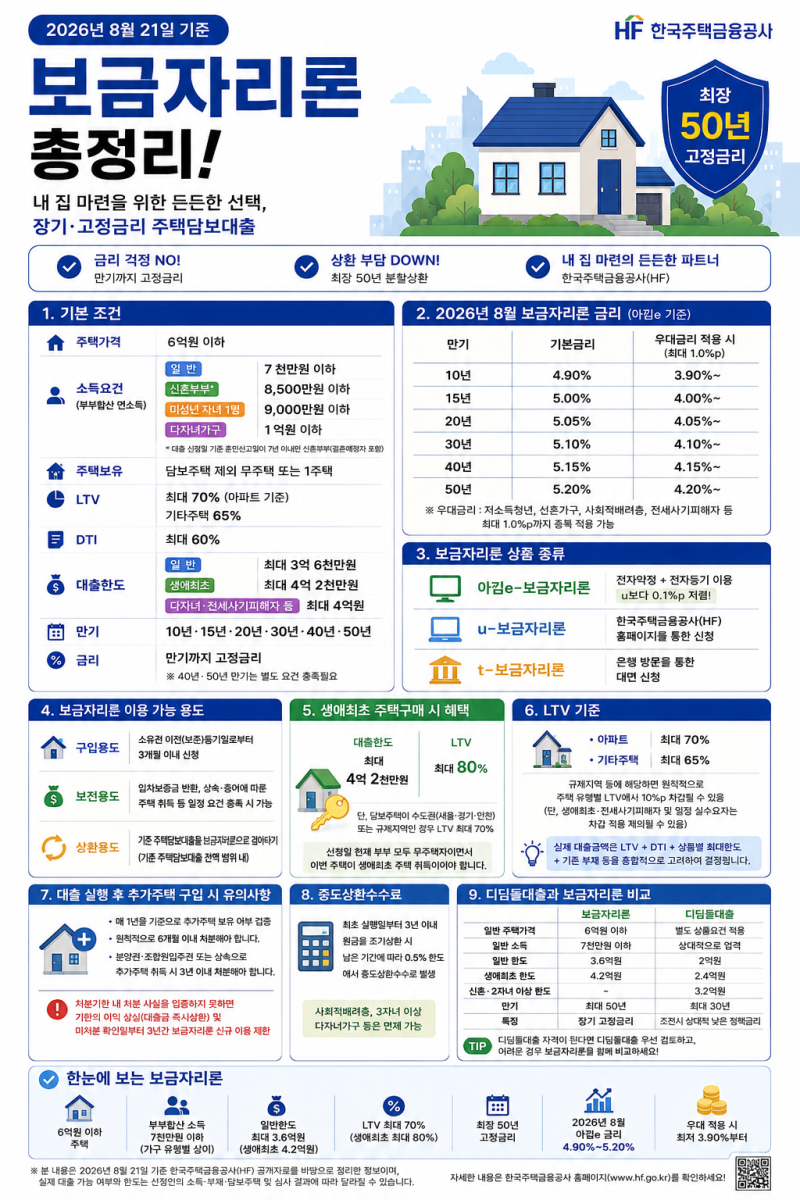
시중은행의 변동금리 주택담보대출을 고정금리로 전환하여 상환 부담을 줄이고자 하는 수요가 급증하면서, 이들 정책 대출의 대환 가능 여부에 대한 관심이 높아지고 있습니다. 보금자리론은 기존 대출을 갚기 위한 상환용도(대환)가 명시되어 있어 갈아타기가 가능합니다.
그러나 많은 분들이 혼동하는 부분은 디딤돌대출의 대환 가능 여부입니다. 디딤돌대출은 소유권 이전등기 접수일로부터 3개월 이내 신청하는 구입용도 전용 상품으로, 이미 대출을 받은 상태에서는 대환 수단으로 활용할 수 없습니다.
반면 보금자리론은 기존 변동금리 주담대를 고정금리로 갈아탈 수 있는 상환용도를 공식적으로 지원합니다. 두 상품은 소득, 주택가격, 대출한도 등에서도 차이가 있습니다.
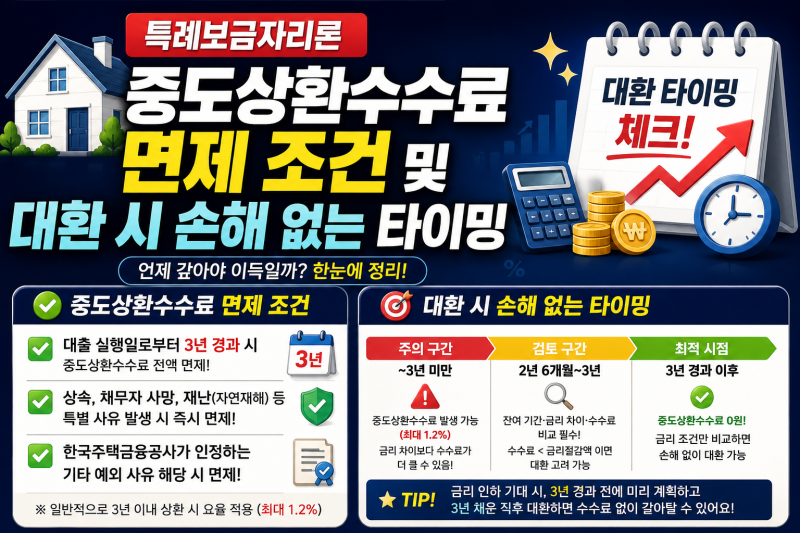
대환을 고려할 때는 중도상환수수료 면제 조건과 함께 시중은행 대출과의 금리 및 부대비용을 면밀히 비교해야 합니다. 특히 특례보금자리론의 경우 출시 당시 파격적인 조건으로 중도상환수수료 면제 기준이 있었으므로 이를 정확히 확인하는 것이 중요합니다.
정책모기지는 금리 인상기에 안정적인 고정금리를 제공하며, 향후 금리 하락 시 대환 전략을 세우기에도 유리한 점이 있습니다.