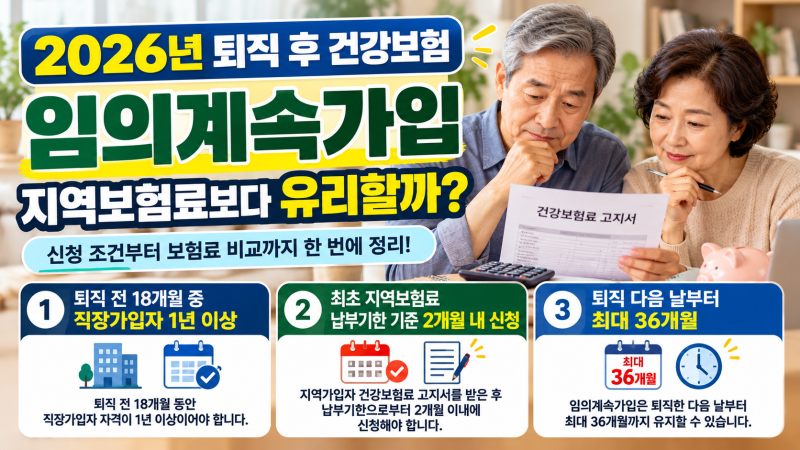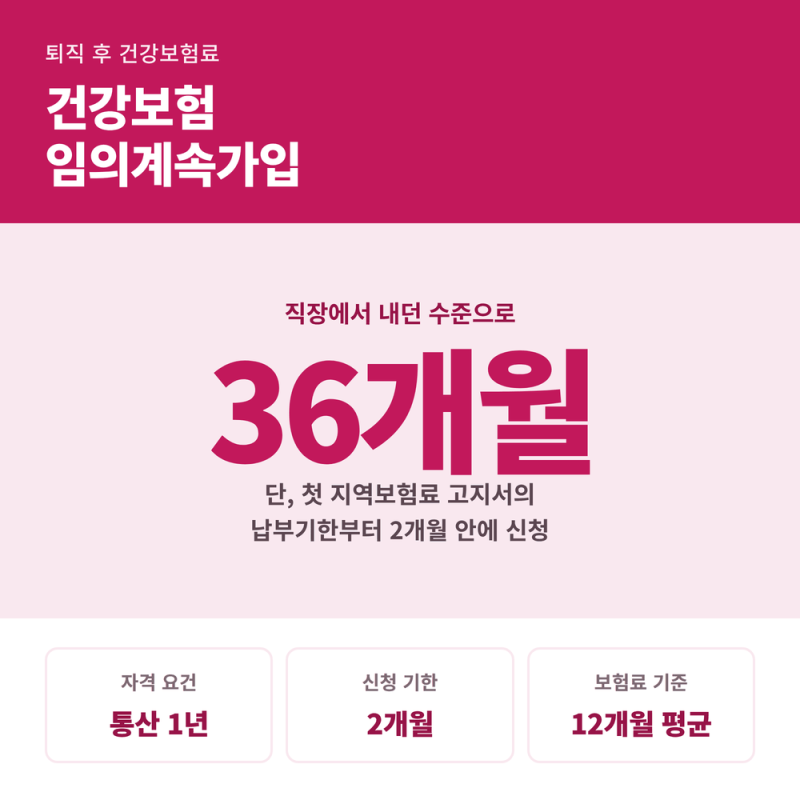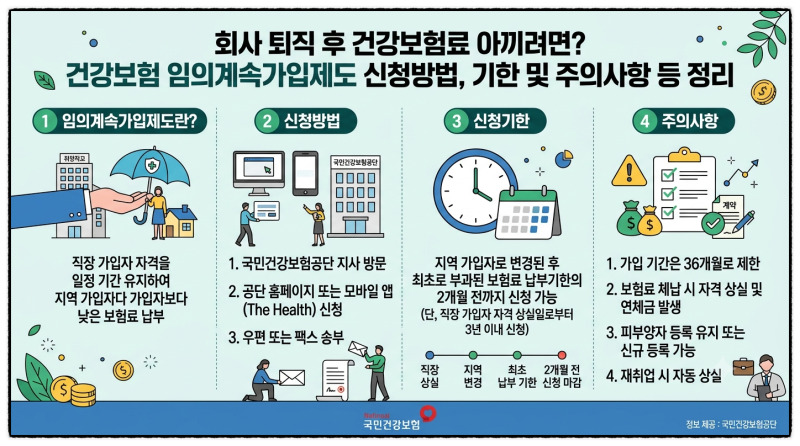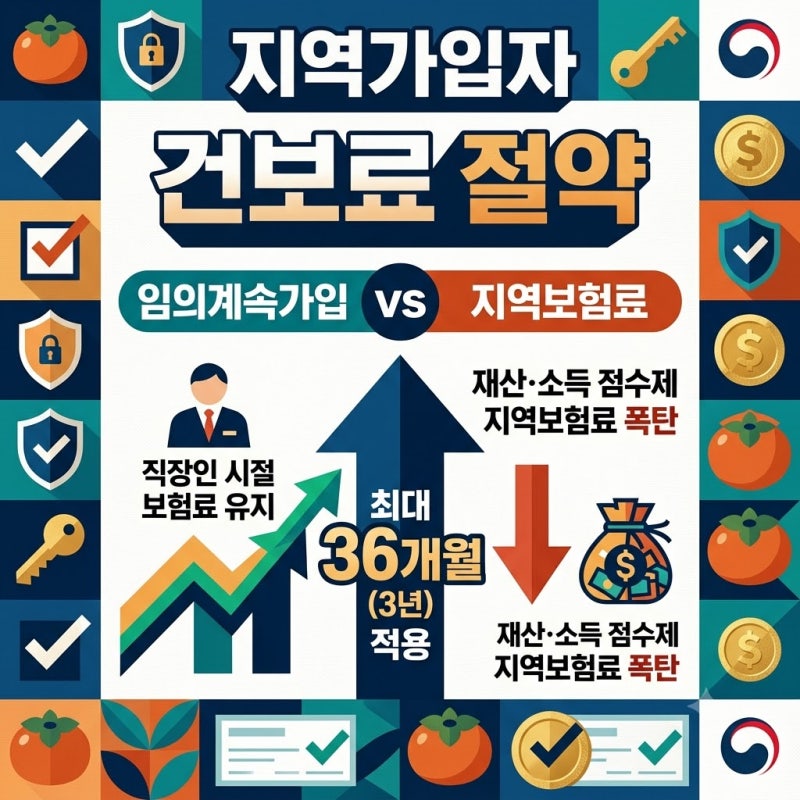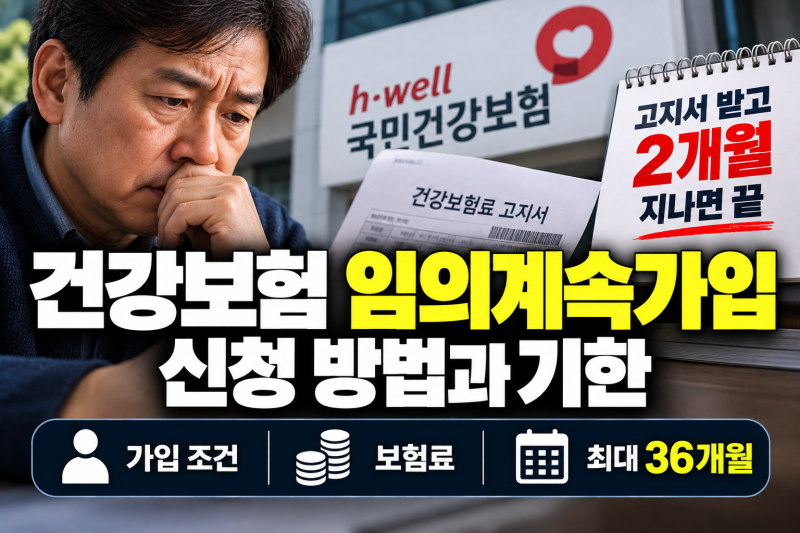
국민건강보험 임의계속가입 제도는 퇴직 후 건강보험료 부담을 줄일 수 있는 중요한 방안으로 주목받고 있습니다. 퇴직으로 직장가입자 자격을 상실한 사람이 지역가입자로 전환될 때, 재산과 소득에 따라 보험료가 급증하는 경우가 많기 때문입니다. 이 제도를 활용하면 퇴직 전 직장가입자 수준의 보험료를 최대 36개월 동안 유지할 수 있어, 많은 퇴직자들이 관심을 보이고 있습니다. 특히 건강보험료율과 장기요양보험료율이 적용되어 보험료 산정 방식에 대한 정확한 이해가 필요합니다.
블로거들은 임의계속가입 신청 전 지역보험료와 임의계속보험료를 반드시 비교해야 한다고 강조합니다. 무조건 신청한다고 보험료가 줄어드는 것은 아니며, 개인의 소득 및 재산 상황에 따라 지역가입자 보험료가 더 적을 수도 있기 때문입니다. 또한, 맞벌이 부부의 경우 배우자의 피부양자로 등록하는 것이 유리한지 먼저 확인해야 한다고 조언합니다. 신청 기한은 지역보험료 고지서의 납부기한에서 2개월까지로 매우 짧으므로, 이 기한을 놓치면 다시 신청할 수 없다는 점을 여러 블로거가 공통적으로 경고하고 있습니다.
임의계속가입의 핵심 조건은 퇴직 전 18개월 중 직장가입자였던 기간이 통산 1년 이상이어야 한다는 것입니다. 여러 직장을 옮겨 다녔더라도 이 기간을 합산하여 충족하면 신청 자격이 주어집니다. 신청은 지역가입자 자격을 취득한 날부터 정해진 기한 안에 해야 하며, 국민건강보험공단 홈페이지나 고객센터를 통해 본인의 가입 이력과 예상 보험료를 미리 확인하는 것이 현명한 선택입니다. 퇴직 후 건강보험료 폭탄을 피하기 위한 필수적인 절차이므로, 퇴사 예정이라면 미리 관련 정보를 숙지하고 준비해야 합니다.