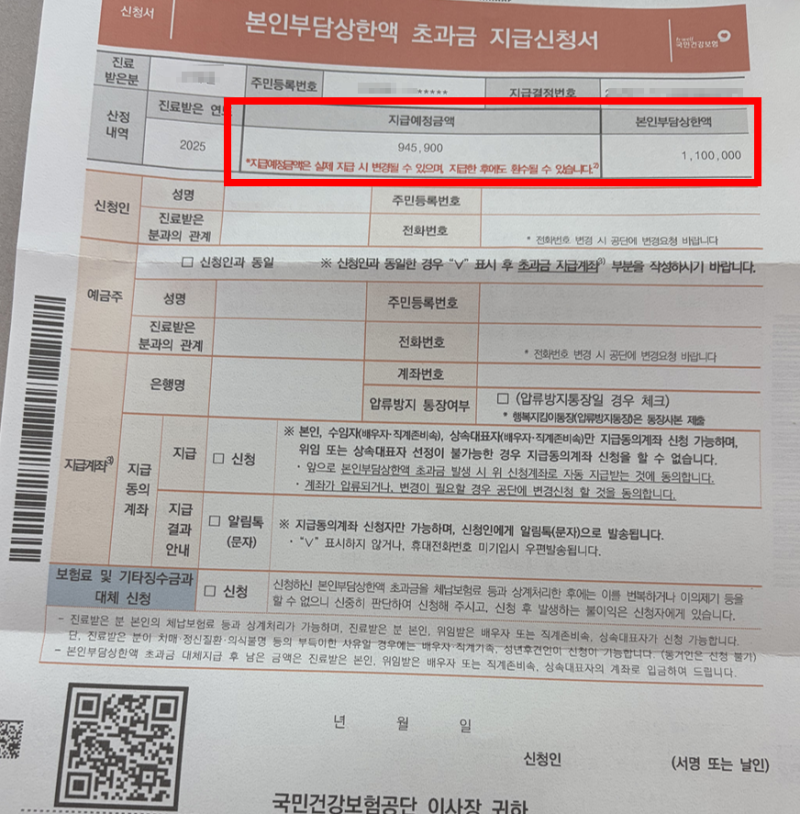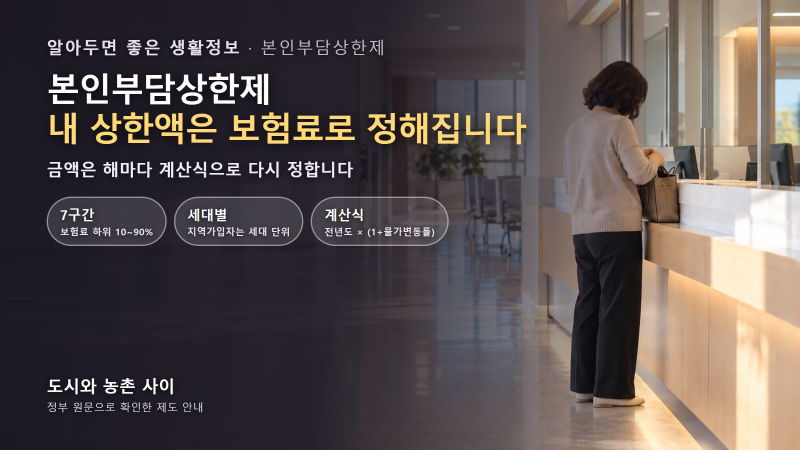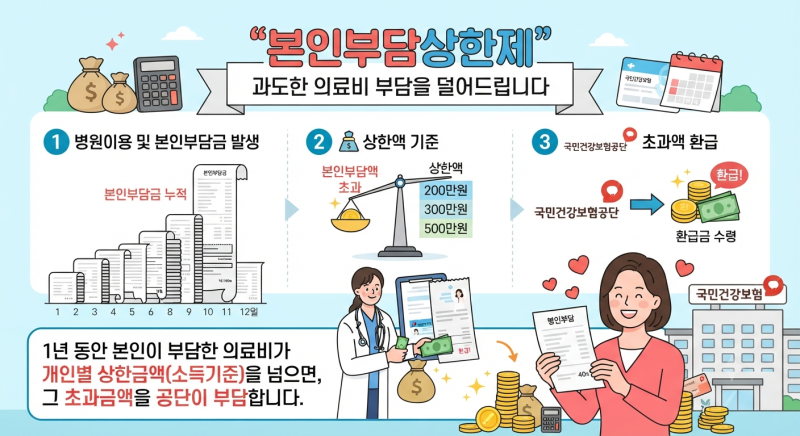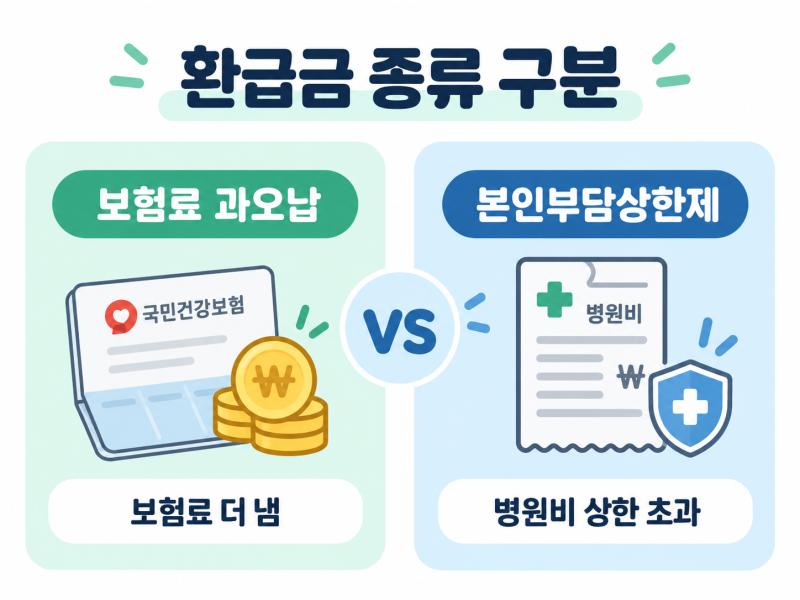
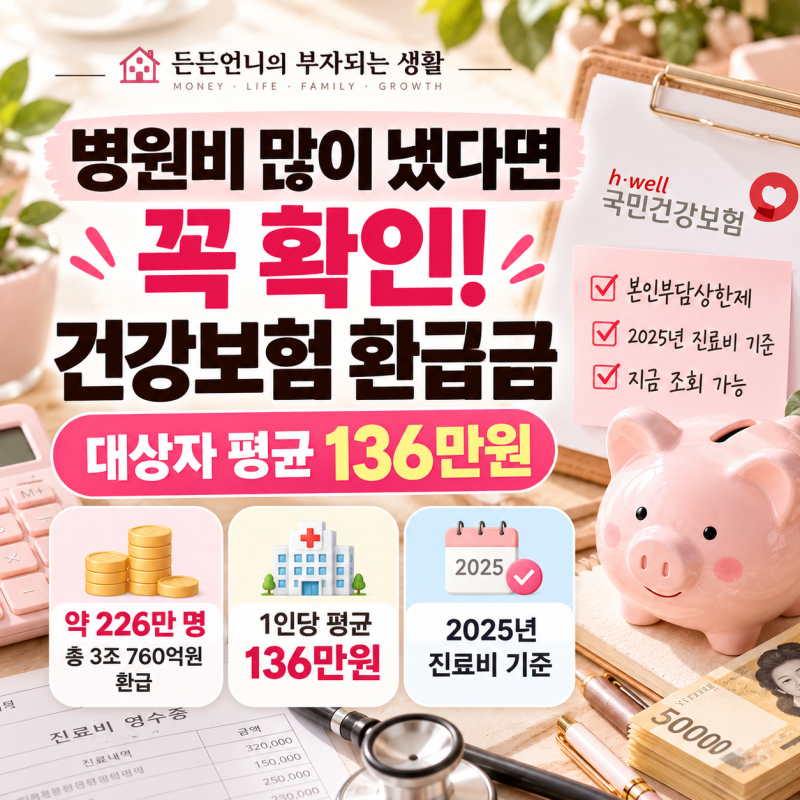
건강보험 본인부담상한제는 과도한 의료비로 인한 가계 부담을 덜기 위해 마련된 건강보험 제도를 의미합니다. 1월 1일부터 12월 31일까지 발생한 건강보험 적용 의료비 중 본인 부담액이 개인별 상한액을 초과하면, 그 초과분을 국민건강보험공단에서 돌려주는 방식으로 운영됩니다. 이 제도는 환급 안내를 받았다고 해서 병원에서 진료비를 잘못 받은 것이 아니며, 의료비 부담을 일정 수준 안에서 제한하기 위한 목적을 가지고 있습니다.
블로거들은 본인부담상한제 환급금이 개인의 소득 수준에 따라 달라지는 상한액 때문에 같은 금액을 지불했더라도 환급액이 크게 차이 날 수 있음을 강조합니다. 예를 들어, 500만원의 건강보험 적용 본인부담금이 발생했을 때, 개인별 상한액이 89만원인 사람은 411만원을 돌려받을 수 있지만, 상한액이 1,074만원인 사람은 환급액이 0원일 수 있다고 설명합니다. 또한, 퇴사 후 건강보험료가 이중 납부되거나 자격 변동으로 인해 과오납금이 발생할 수 있으므로 공단 홈페이지에서 환급액 발생 여부를 직접 확인하는 것이 중요하다고 조언합니다.
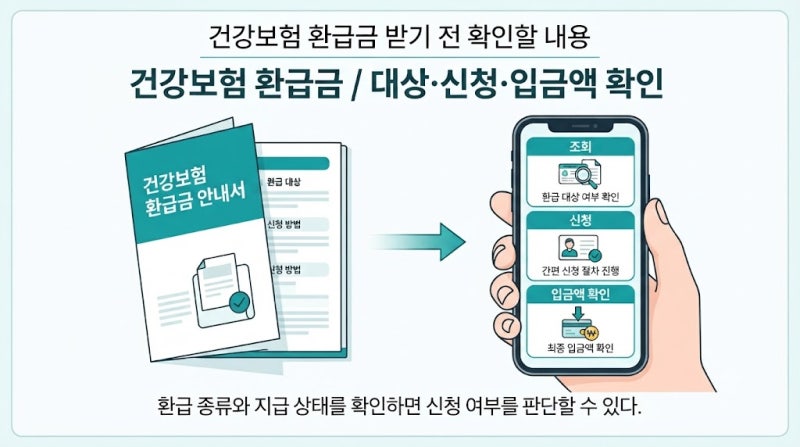
환급금은 진료연도가 끝난 뒤 연간 본인부담금을 합산하고 개인에게 적용되는 상한액을 확정하여 다음 해 7~8월경 안내되는 경우가 많습니다. 이때 비급여, 선별급여, 전액본인부담금 등 일부 항목은 상한제 계산에서 제외되므로, 병원비 총액만으로 환급액을 예상하는 것은 정확하지 않습니다. 국민건강보험공단 홈페이지나 공식 앱을 통해 본인의 환급액을 정확히 조회하고, 집중지급기간 내에 신청하는 것이 좋습니다.