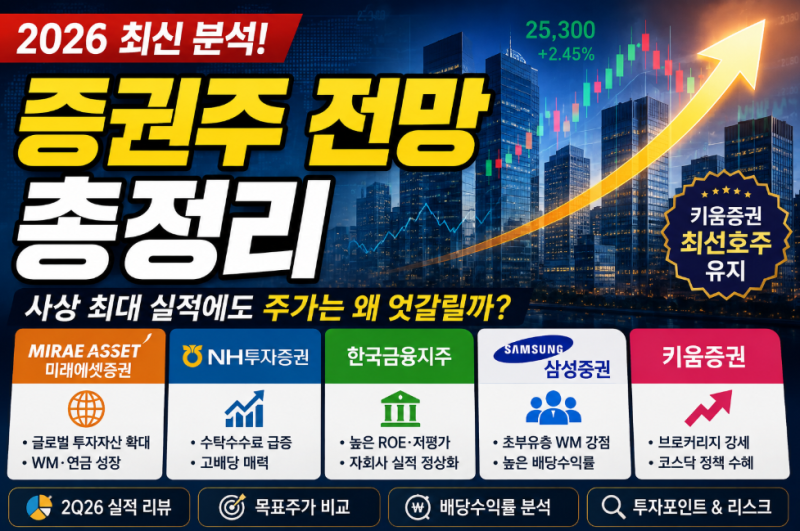
2026년 상반기 삼성증권은 역대 최대 분기 실적을 연이어 경신하며 시장의 주목을 받았습니다. 특히 국내 증시 일평균 거래대금 급증과 리테일 자산관리 부문의 강세가 실적을 견인했으며, 증권사들은 삼성증권의 목표주가를 줄줄이 상향 조정했습니다. 이러한 실적 호조는 삼성증권이 단순한 거래 수수료 수익을 넘어 자산관리 및 IB 부문으로 수익원을 다각화하고 있음을 보여줍니다.
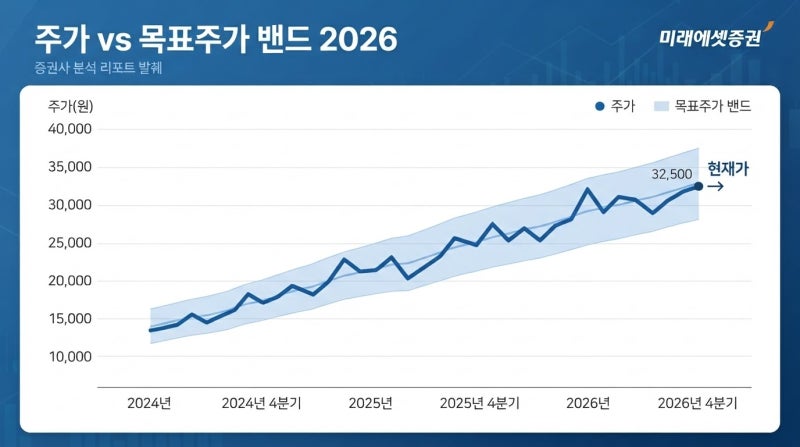
일부 블로거들은 삼성증권의 높은 배당 매력에 주목하며 배당주로서의 가치를 강조하는 반면, 다른 블로거들은 목표주가 상향에도 불구하고 투자의견이 '매수'에서 '중립'으로 하향 조정된 배경을 분석했습니다. 이는 기업의 펀더멘털 개선에도 불구하고 주가가 목표치에 근접하면서 상승 여력이 줄어들었기 때문이라는 해석이 지배적입니다. 즉, 기업 가치 하락이 아닌 주가 상승에 따른 기계적인 조정으로 이해할 필요가 있습니다.
투자자들은 삼성증권의 실적과 밸류에이션을 고려할 때 상승 여력이 존재하지만, 이미 목표주가와의 괴리가 좁혀지는 구간이므로 진입 시점을 신중하게 나눠 접근하는 것이 합리적입니다. 또한, 증권주는 시장 분위기와 거래대금에 큰 영향을 받으므로, 지속적인 시장 상황 모니터링과 함께 배당금, 실적 추이 등을 종합적으로 고려하여 투자 결정을 내리는 것이 중요합니다.