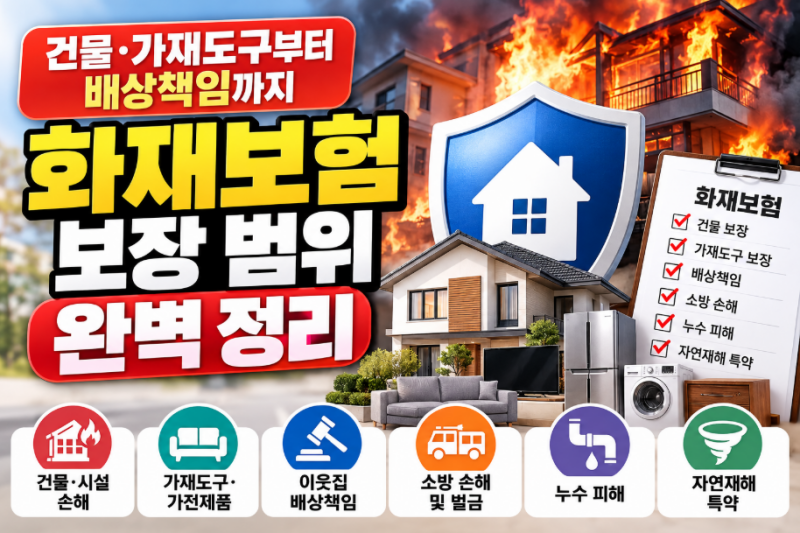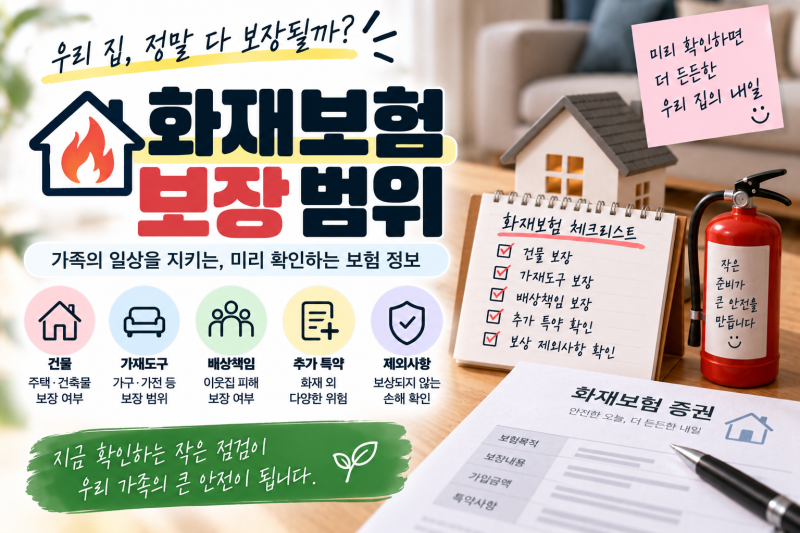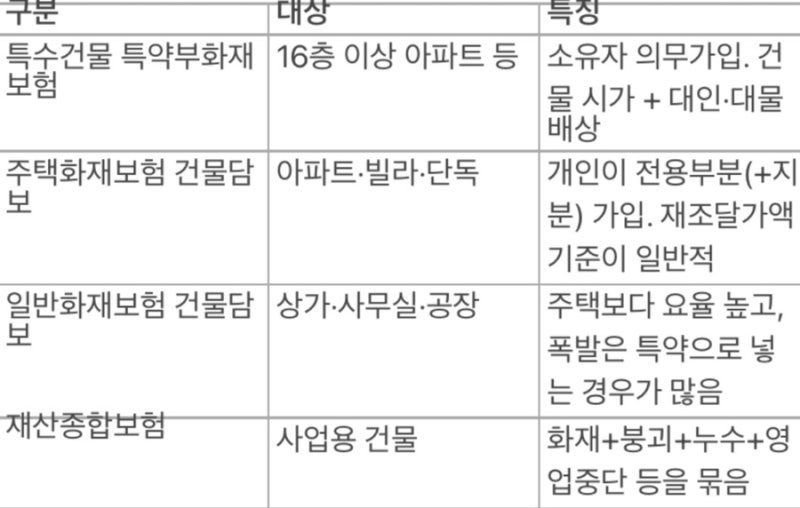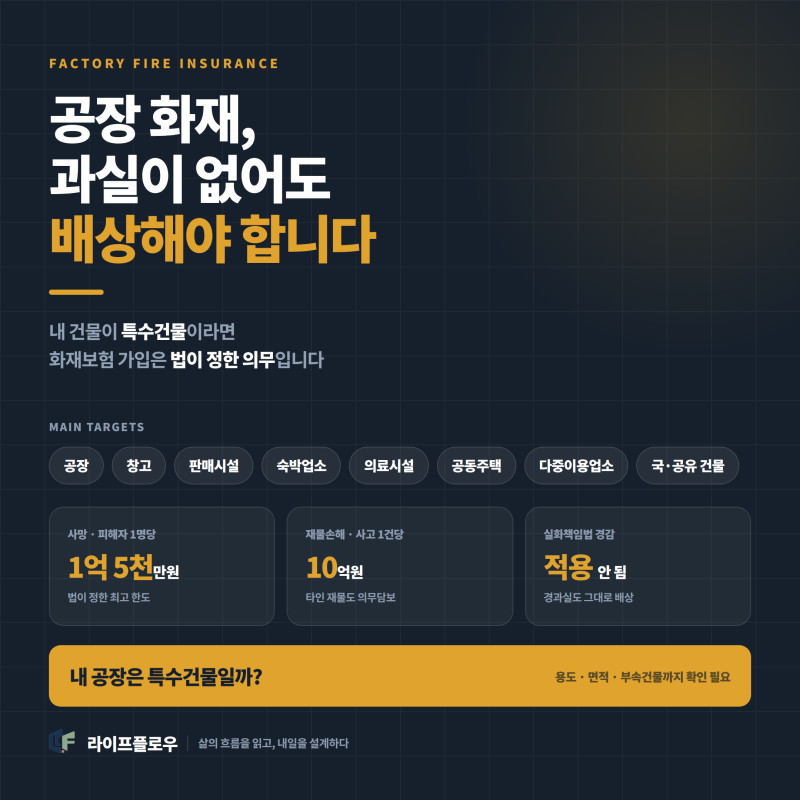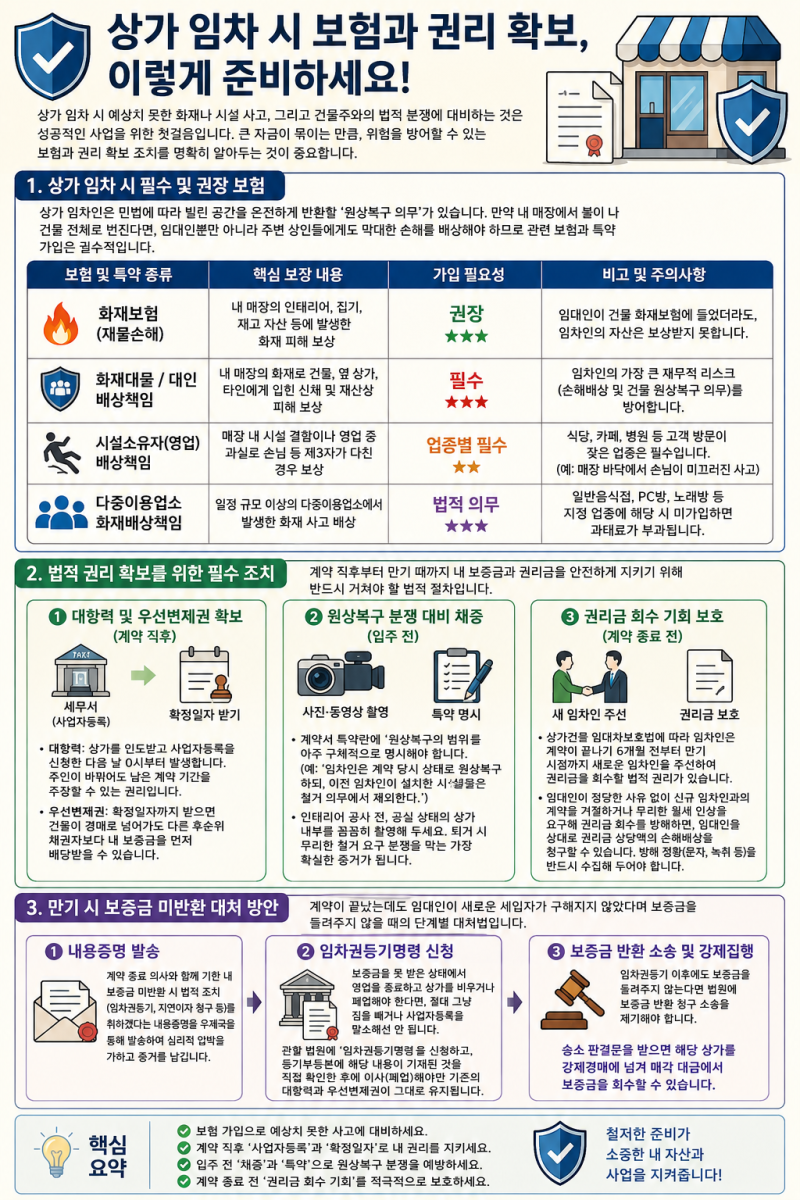
건물화재보험은 단순히 화재로 인한 건물 손해를 넘어, 가재도구, 임시 거주비, 이웃집 피해 배상 책임 등 다양한 손해를 보장하는 필수적인 보험입니다. 특히 아파트 단체 화재보험은 공용면적 위주로 구성되어 있어 개인 소유의 재산이나 이웃 피해에 대한 보장이 불충분할 수 있어 개별 가입의 필요성이 강조됩니다. 화재 발생 시 복구 비용과 배상 책임을 고려하여 적절한 보장 금액을 설정하는 것이 중요합니다.
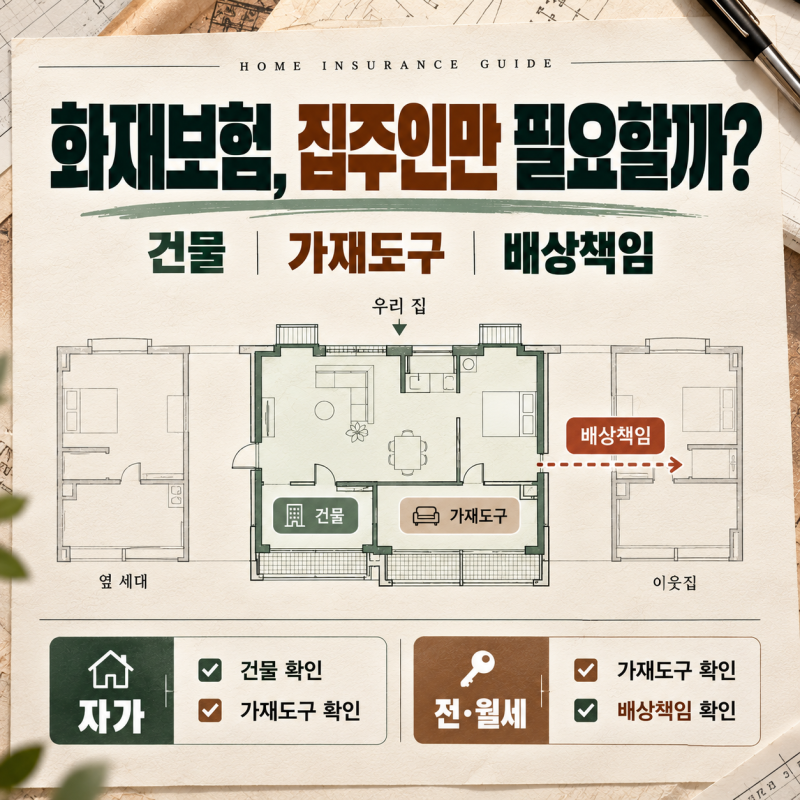
블로거들은 건물화재보험 가입 시 보험료 비교보다는 건물과 가재도구의 보상 금액, 이웃집 피해 발생 시 적절한 보상이 가능한지 여부를 우선적으로 확인해야 한다고 조언합니다. 일부 블로거는 아파트 단체보험의 보장 범위를 먼저 확인하고 부족한 부분을 개인 보험으로 보완하는 방식을 추천하며, 전세나 월세 거주자도 자신의 가재도구와 집주인 건물에 대한 배상 책임을 위해 보험 가입이 필요하다고 강조합니다. 특히 다세대 주택이나 아파트에서는 이웃집 배상 금액이 건물 자체 손해보다 훨씬 커질 수 있어 배상 책임 담보의 중요성을 역설합니다.
화재보험 가입 시에는 건물 보장 금액을 현재 아파트 매매가가 아닌 보험에서 정한 건물가액과 보상 방식을 기준으로 설정해야 합니다. 또한, 고가 귀중품은 청약서에 품명과 가액을 미리 명시해야 보상이 가능하며, 소방 활동으로 인한 2차 손해나 화재 벌금 특약, 잔존물 제거 비용 등도 함께 고려하는 것이 좋습니다. 임차인의 경우 임차자배상책임 특약을 통해 임차한 공간에서 발생한 화재로 인한 건물주에 대한 손해배상 책임을 대비할 수 있습니다.