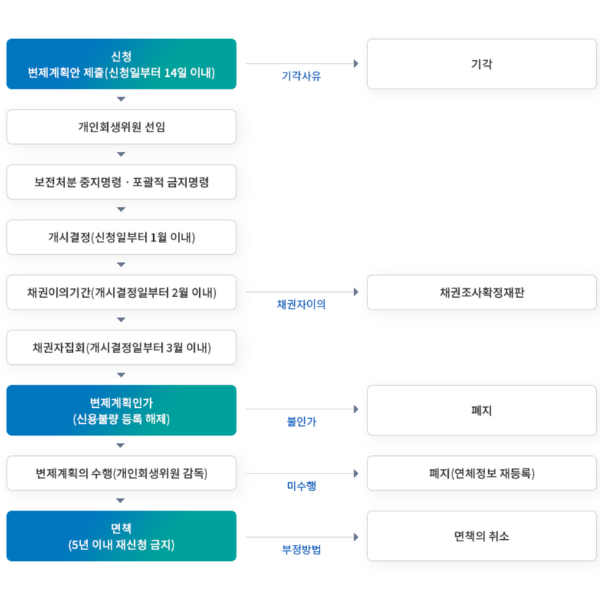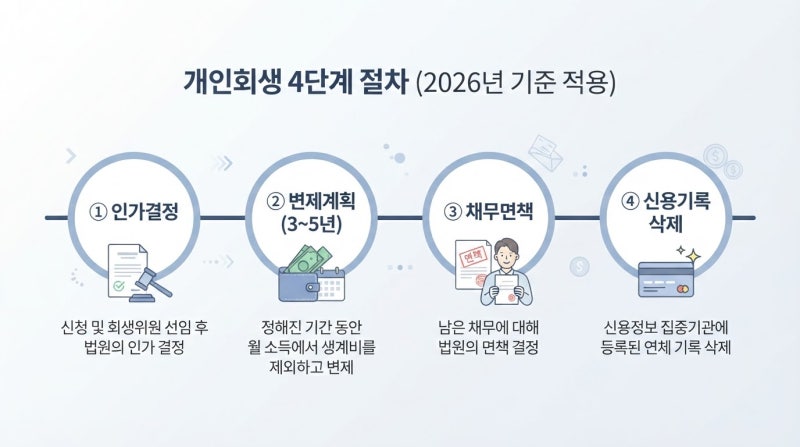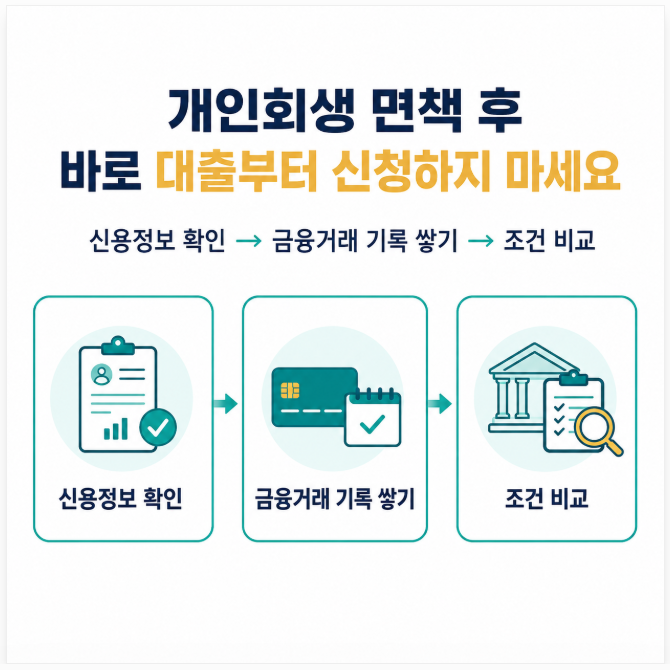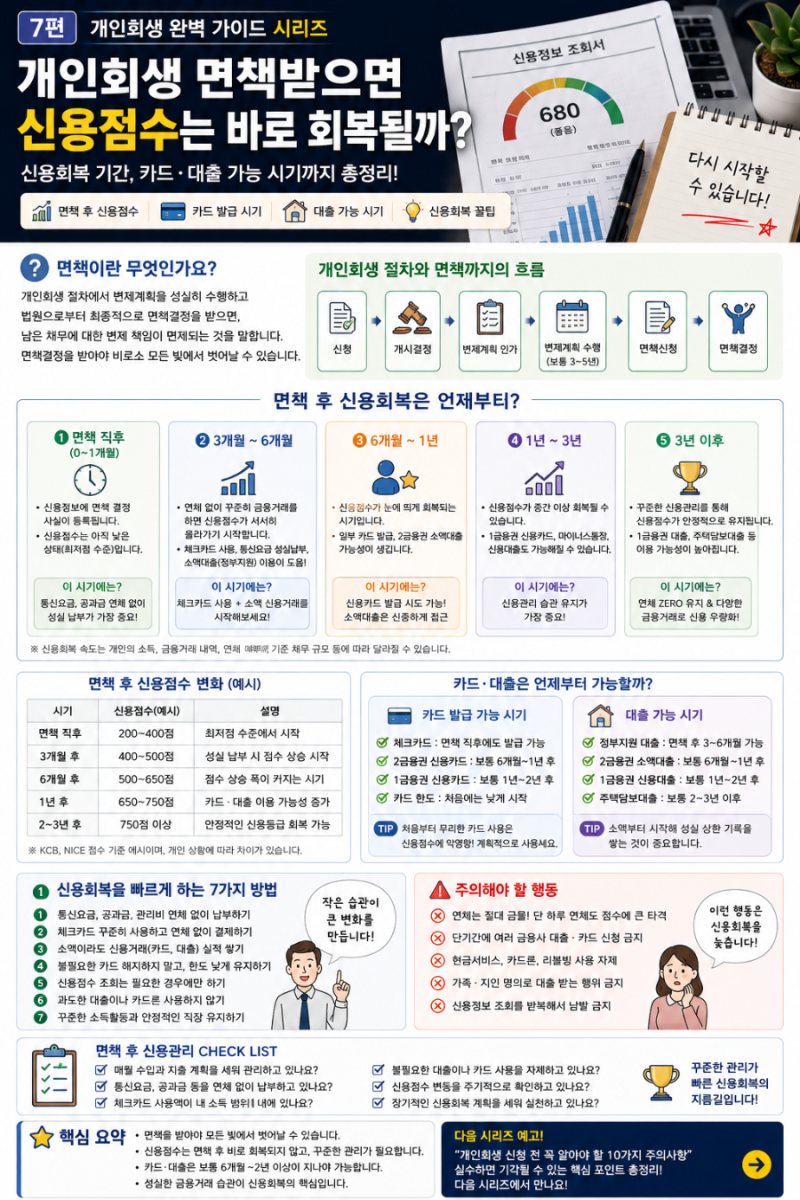
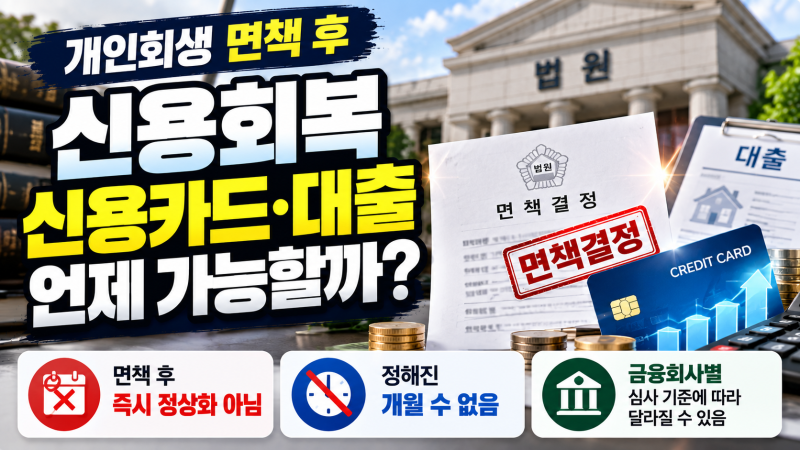
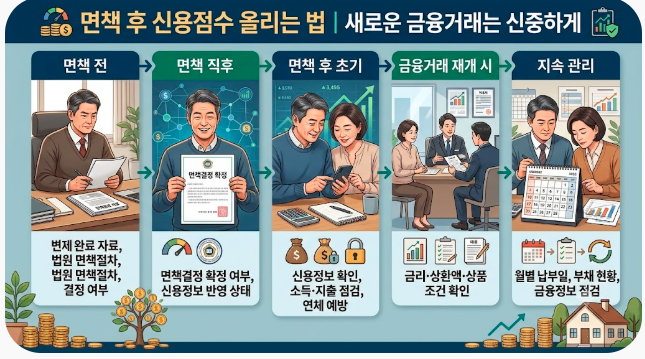
개인회생 면책은 법에서 정한 채무의 변제 책임을 면제하는 결정으로, 변제계획을 완료한 후 법원의 면책결정을 통해 이루어집니다. 면책결정이 확정되어야 효력이 발생하며, 이로써 채무자는 법적으로 빚 갚을 의무에서 벗어나게 됩니다. 하지만 면책 결정이 났다고 해서 금융생활이 즉시 정상으로 돌아오는 것은 아니며, 신용점수 회복과 새로운 금융거래를 위한 준비가 필요합니다.
블로거들은 개인회생 변제 완료 후 면책 전과 면책 후의 신용관리 방법을 구분하여 설명하고 있습니다. 일부 블로거는 면책 결정 후에도 신용정보 확인과 연체 없는 금융거래를 바탕으로 신용회복을 준비해야 한다고 강조하며, 신용점수 상승보다 절차 확인이 우선이라고 조언합니다. 반면, 다른 블로거들은 면책 후 신한은행과 같은 1금융권 이용 전략을 제시하며, 신한저축은행 채권이 있었더라도 신한은행 이용이 법적으로 가능하다는 점을 설명하며 실질적인 금융 업무별 영향을 비교 분석합니다.
면책 후 대출을 고려한다면, 신용정보가 실제로 어떻게 반영되었는지 확인하고, 공공정보 삭제 여부와 금융회사의 내부 기록을 면밀히 살펴봐야 합니다. 특히 신한저축은행과 신한은행처럼 이름이 유사하더라도 법적으로 별개의 법인임을 인지하고, 각 금융기관의 심사 기준과 내부 정책을 확인하는 것이 중요합니다. 불필요한 대출을 반복하거나 근거 없는 신용점수 상승 비법에 의존하기보다는 현실적인 금융관리 원칙을 세우는 것이 현명합니다.