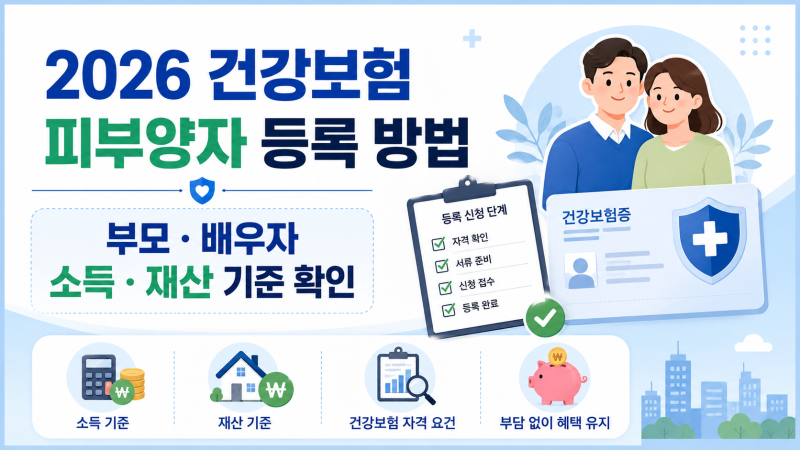
건강보험 피부양자 제도는 직장가입자의 가족이 별도의 건강보험료를 내지 않고 혜택을 받을 수 있도록 고안되었습니다. 특히 부모님을 자녀의 피부양자로 등록하는 경우가 많으며, 이는 퇴직 후 경제적 부담을 줄이는 중요한 방법으로 인식되고 있습니다. 하지만 무조건적인 등록이 가능한 것은 아니며, 소득 및 재산 기준을 충족해야만 자격이 유지됩니다. 최근 블로그 글에서는 연 소득 2,000만 원 초과 시 피부양자 자격이 상실될 수 있음을 강조하며, 부모님 퇴직 전 미리 확인해야 할 사항들을 안내하고 있습니다.
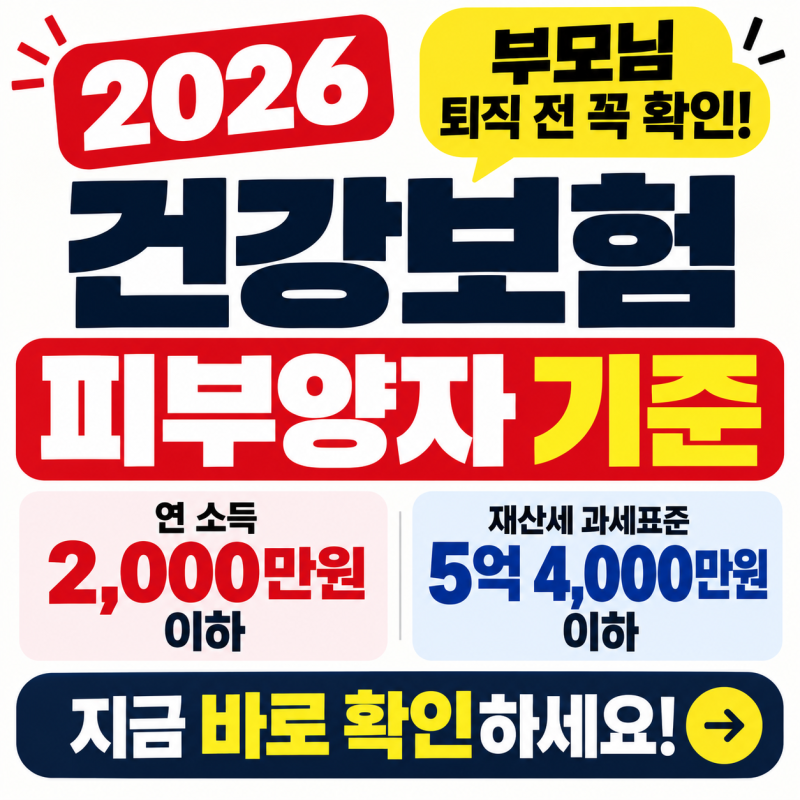
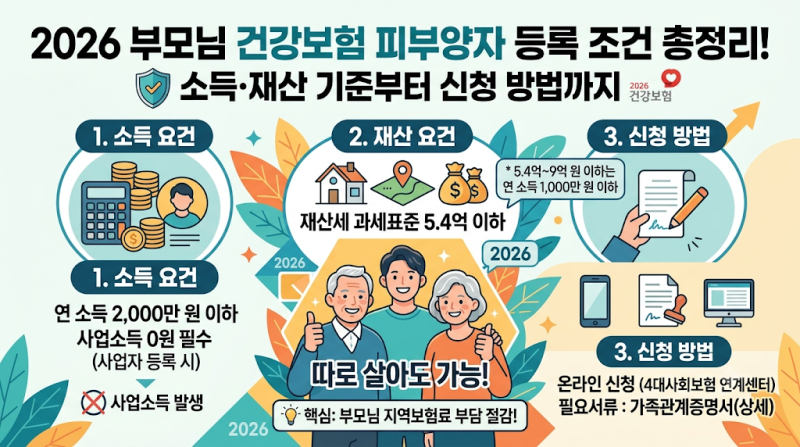
블로거들은 건강보험 피부양자 자격 유지의 핵심으로 소득과 재산 기준을 꼽습니다. 연간 합산 소득이 2,000만 원을 초과하거나, 재산세 과세표준이 5억 4천만 원을 넘고 연간 합산 소득이 1,000만 원을 초과하는 경우, 또는 재산세 과세표준이 9억 원을 초과하는 경우에는 소득 유무와 관계없이 피부양자 자격이 박탈될 수 있다고 설명합니다. 특히 사업소득이 1원이라도 있거나, 사업자등록이 없더라도 연간 사업소득이 500만 원을 초과하면 탈락 대상이 되므로 주의해야 한다고 강조하고 있습니다. 반면, 맞벌이 부부의 아기 건강보험 등록의 경우, 피부양자 수 증가가 보험료에 영향을 주지 않으므로 소득이 높은 쪽에 등록할 필요는 없다고 조언합니다.
피부양자 자격 탈락 시 갑작스러운 건강보험료 고지서를 받게 될 수 있으므로, 소득 및 재산 변동 내역을 주기적으로 확인하는 것이 중요합니다. 특히 국민연금과 같은 공적연금도 연금소득에 포함되므로 부모님의 연금 수령액을 함께 고려해야 합니다. 블로거들은 피부양자 자격 변동 후 90일 이내에 신고해야 하는 기준도 언급하며, 퇴직 전 미리 본인의 조건을 확인하고 필요한 경우 국민건강보험공단에 문의하여 정확한 절차를 따를 것을 권장합니다.