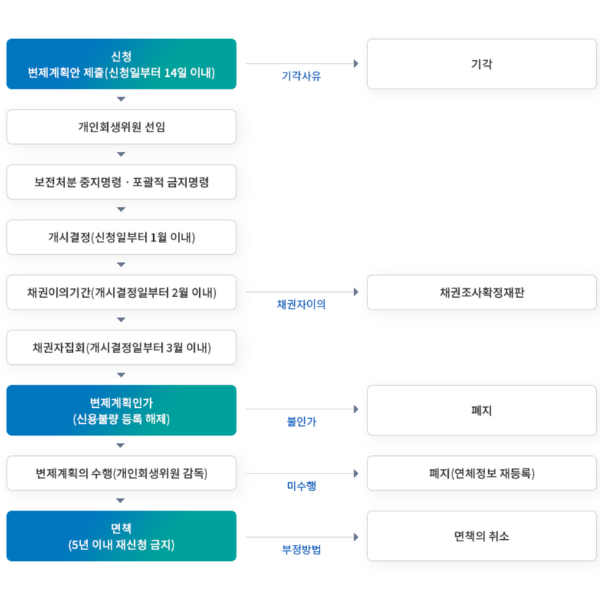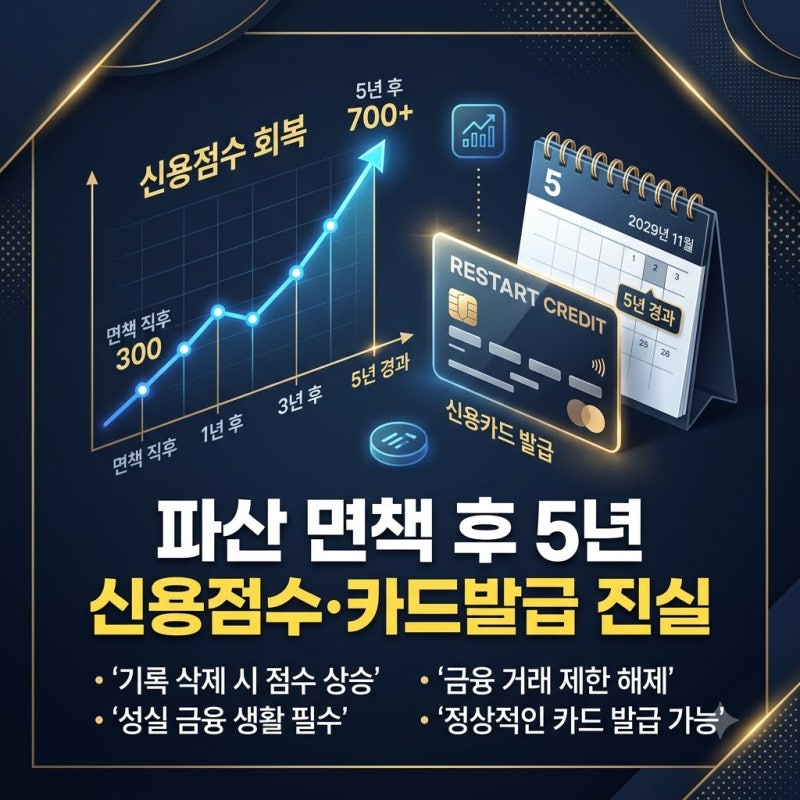
개인파산 면책 결정은 채무자의 경제적 재기를 돕는 법적 절차로, 면책 후 일정 기간이 지나면 금융 거래 제한이 완화될 수 있습니다. 특히 면책 확정 후 5년은 신용정보법상 공공정보 활용 기간이 제한되어 있어, 신용평가사의 파산·면책 공공기록이 삭제되는 중요한 전환점으로 작용합니다. 이 시점부터 신용점수에 직접적인 감점 요인이 사라지면서 신용 회복의 기반이 마련됩니다.
면책 후 5년이 경과하면 신용평가사의 공공정보 기록이 삭제되지만, 신용점수가 자동으로 정상 수준으로 급상승하는 것은 아닙니다. 신용평가사는 대출 규모, 연체 유무, 신용카드 이용 및 상환 이력 등 다양한 요소를 종합적으로 평가하며, 정상적인 신용거래 이력이 부족하면 점수 상승 폭이 제한될 수 있습니다. 또한, 면책받은 채권 금융기관에는 내부 기록이 남아있을 수 있어 해당 금융사와의 신규 거래는 여전히 어려울 수 있습니다.
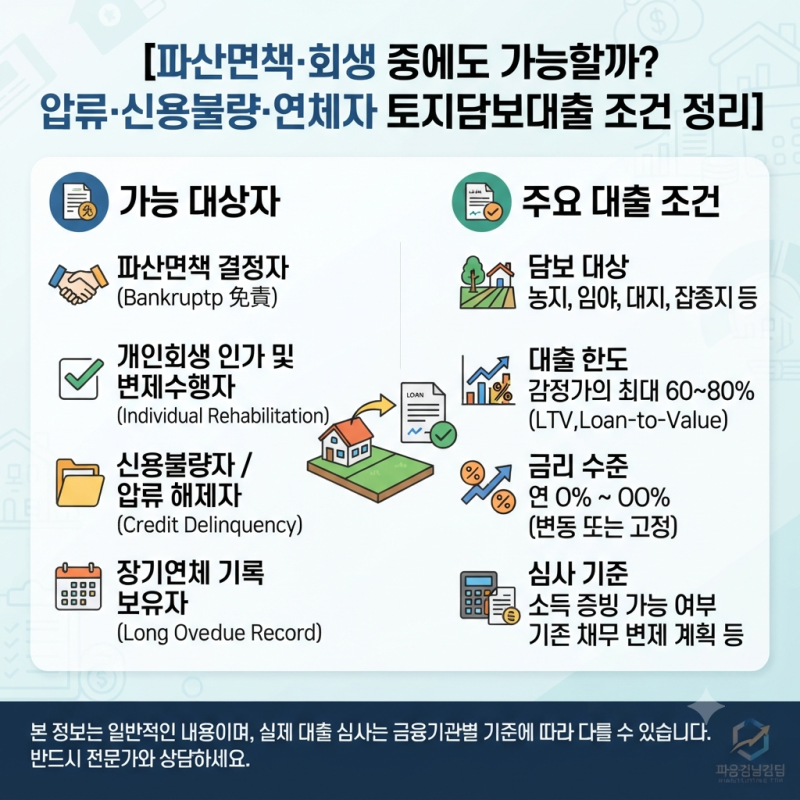
개인파산 면책 후에도 조세, 벌금, 고의적 불법행위로 인한 손해배상 등 일부 비면책채권은 여전히 상환 의무가 있습니다. 따라서 면책 후 대출을 고려할 때는 이러한 비면책채권의 유무를 확인하고, 신용카드 발급이나 대출 신청 시에는 소득 증빙, 재직 여부 등 금융기관의 내부 심사 기준을 충족하는 것이 중요합니다. 신용 회복을 위해서는 꾸준한 신용거래 이력 관리와 건전한 금융 습관을 유지하는 것이 필요합니다.