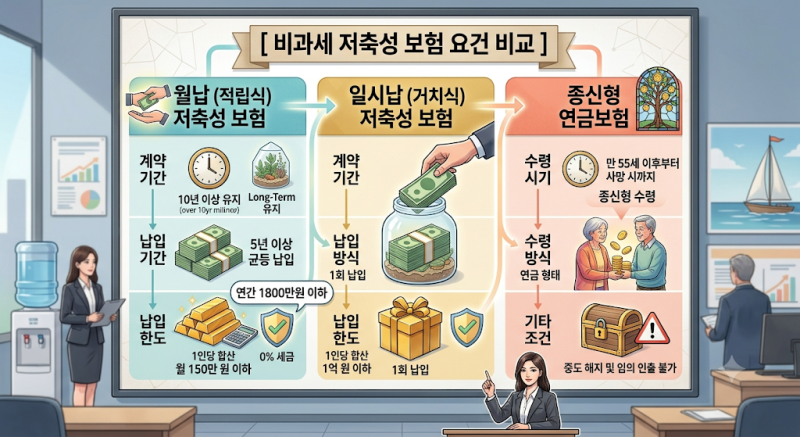

종신보험은 사망 보장을 주 목적으로 하는 보장성 보험으로 분류됩니다. 일반적인 저축성 보험의 비과세 조건과는 다른 기준이 적용되며, 특히 단기납 종신보험의 경우 높은 환급률로 인해 저축성 성격에 대한 논란이 있었습니다. 하지만 기획재정부는 순수 보장성 종신보험에 대해서는 월 보험료 150만원 한도 제한을 받지 않는다고 유권해석을 내렸습니다. 그럼에도 불구하고 비과세 혜택을 받기 위해서는 특정 조건을 충족해야 합니다.
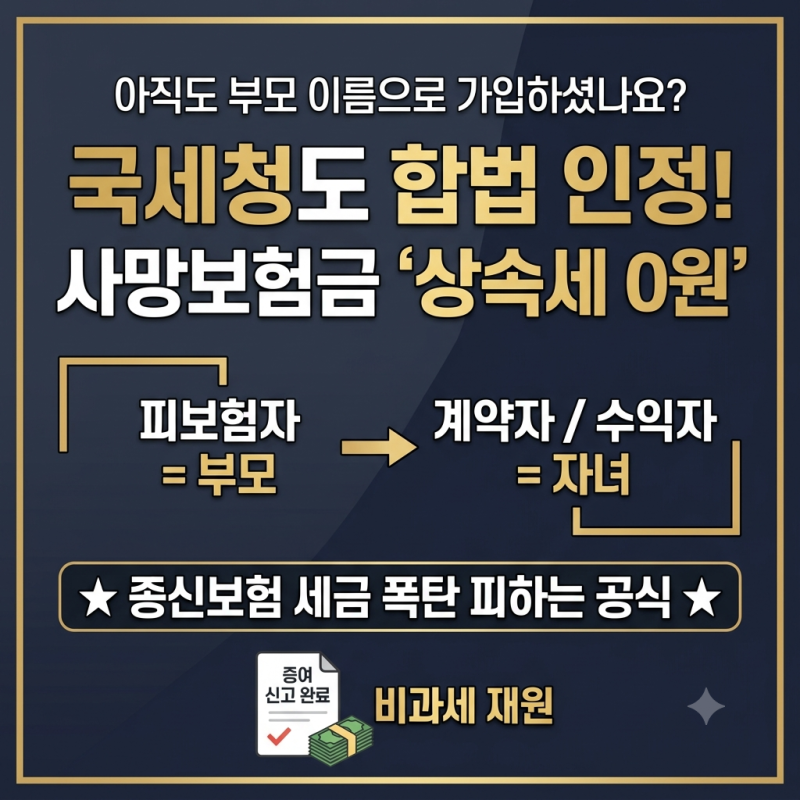
실제 블로그 후기들을 살펴보면, 종신보험의 비과세 혜택은 단순히 10년 이상 유지한다고 자동으로 적용되는 것이 아님을 강조합니다. 특히 연금 전환 특약을 통해 비과세를 받으려면 연금 전환 시점부터 다시 10년을 채워야 하는 조건이 있습니다. 또한, 상속세 비과세를 위해서는 계약자와 수익자를 자녀로, 피보험자를 부모로 설정하고 자녀가 직접 보험료를 납입해야 국세청의 추적에도 비과세로 인정받을 수 있습니다. 중도 해지 시에는 저해지환급형의 특성상 원금 손실이 발생할 수 있어 주의가 필요합니다.
블로거들은 종신보험 가입 전 비과세 조건과 환급률 추이를 면밀히 확인할 것을 조언합니다. 특히 단기납 종신보험의 환급률은 금융감독원의 규제 이후 하락세에 있으며, 2026년 1월 계약부터는 약 117% 수준으로 더 낮아질 가능성이 있습니다. 따라서 가입을 미룬다고 유리해지는 구조가 아니며, 10년 유지 시의 환급률이 중도 해지 시에는 큰 손실로 이어질 수 있음을 인지하고 신중하게 접근해야 합니다. 상속세 대비를 위한 종신보험은 자녀의 소득 증빙이 필수적인 핵심 팁입니다.