
개인형 퇴직연금(IRP) 계좌에 퇴직금이 입금된 후 이를 실제로 수령하기까지의 과정에 대한 관심이 높아지고 있습니다. 특히 퇴직금 수령 방식이 IRP 계좌를 통한 지급으로 의무화되면서, 많은 퇴직자가 계좌 해지 후 실제 자금 입금까지 소요되는 시간과 절차에 대해 궁금해하고 있습니다. 퇴직금을 IRP 계좌로 받은 후 일시금으로 인출하는 것은 가능하지만, 일반 입출금 통장처럼 즉시 출금되지 않아 관련 정보 탐색이 활발합니다.
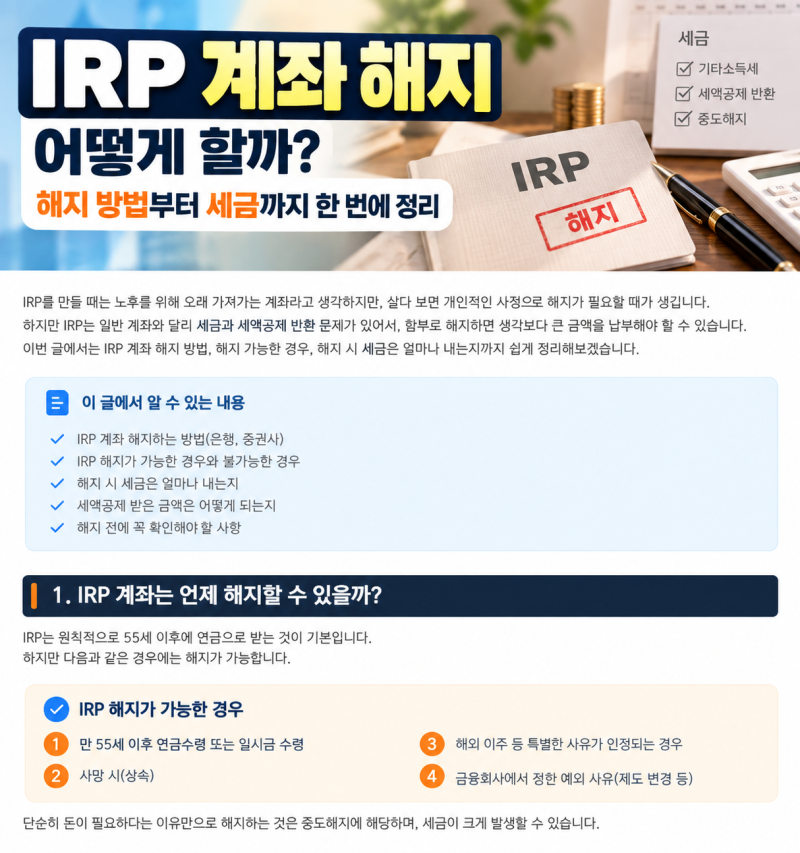
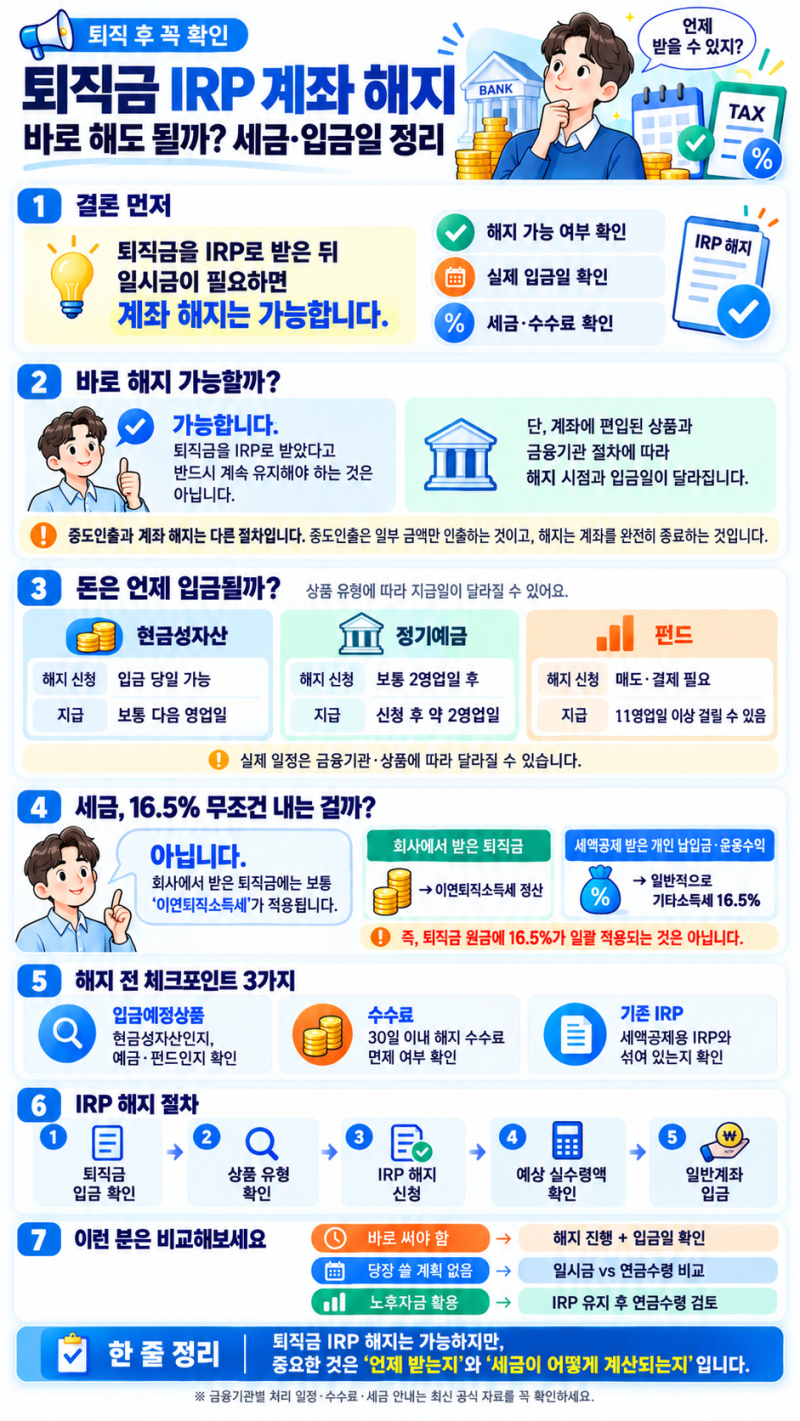
블로거들의 경험에 따르면, IRP 계좌 해지 후 퇴직금 입금 시간은 금융기관의 처리 절차와 계좌 내 금융상품 유무에 따라 달라질 수 있습니다. 일부에서는 해지 신청 당일 입금이 어렵고, 특정 시간 이후에 입금되는 경우가 많다고 언급합니다. 또한, 퇴직금만 입금된 IRP 계좌와 개인 납입금이 포함된 계좌의 해지 시 세금 적용 기준이 다르다는 점도 중요한 고려 사항으로 제시됩니다. 퇴직금을 IRP 계좌로 받았다고 해서 반드시 55세까지 기다려야 하는 것은 아니며, 해지 절차를 통해 일시금 수령이 가능합니다.
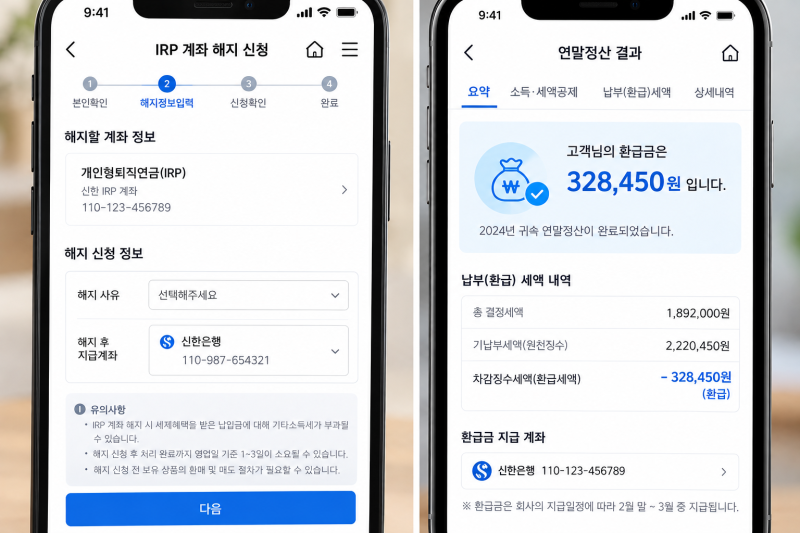
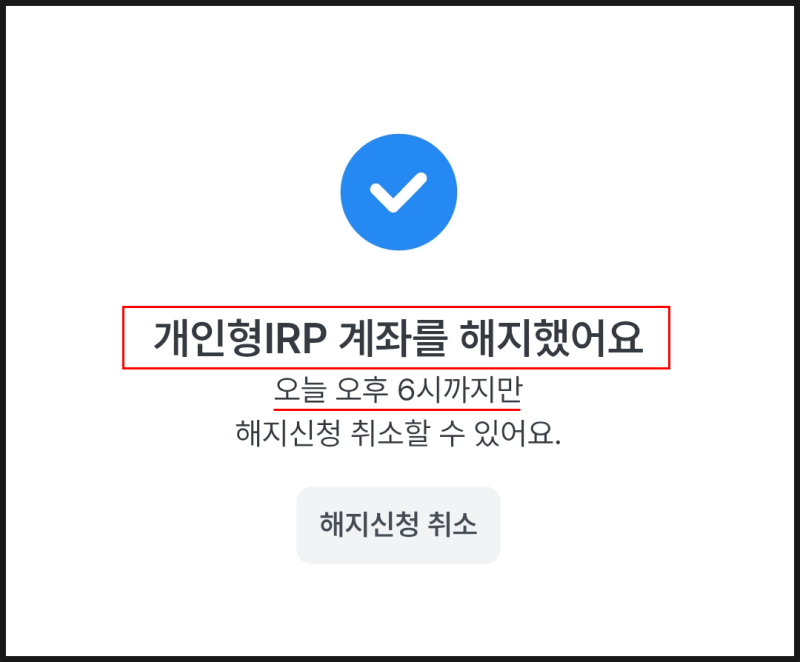
IRP 계좌 해지 후 퇴직금 수령을 위해서는 일반 계좌이체가 아닌 '개인형 IRP 해지' 메뉴를 통해 신청해야 합니다. 계좌 내에 예금이나 펀드 등 금융상품이 편입되어 있다면 이를 매도하는 시간이 추가로 소요될 수 있으며, 금융기관별로 해지 신청 가능 시점과 입금 완료 시점이 상이할 수 있습니다. 따라서 퇴직금 수령 계획이 있다면 해당 금융기관의 구체적인 해지 절차와 예상 입금 시간을 미리 확인하는 것이 현명한 방법입니다.