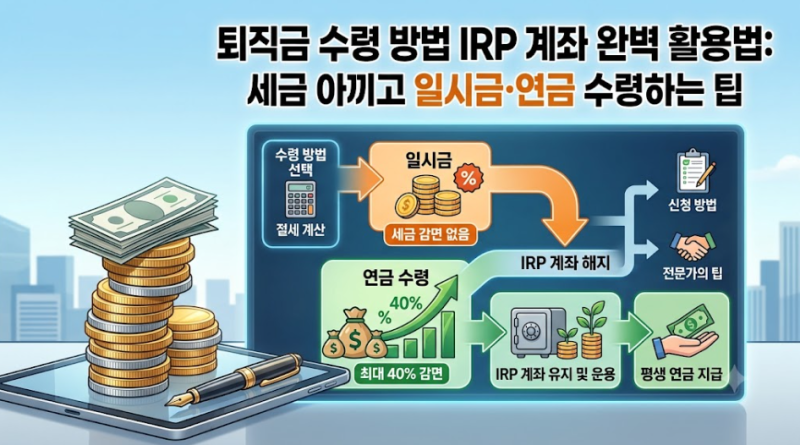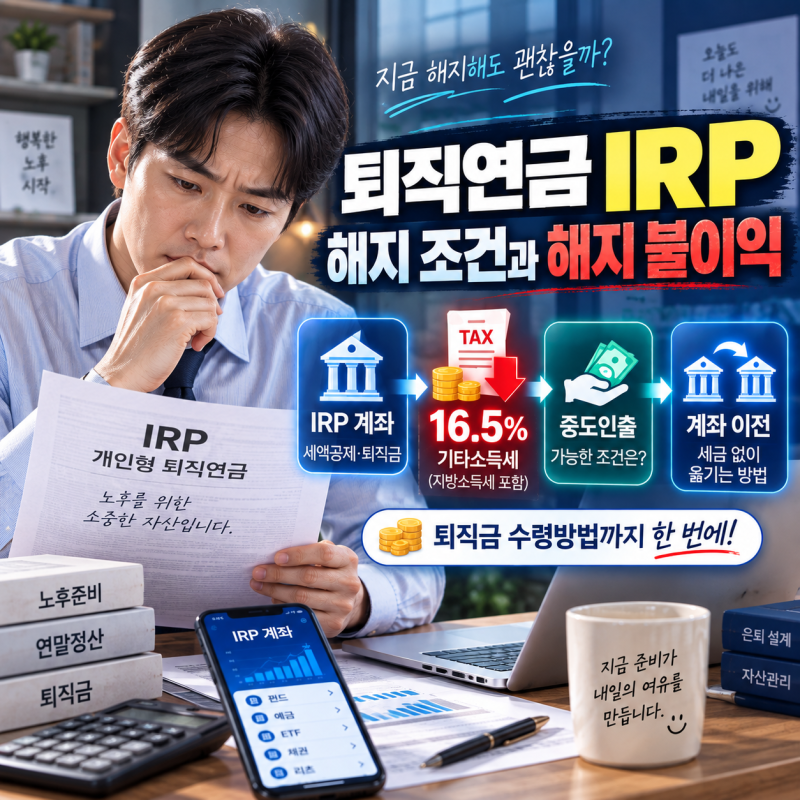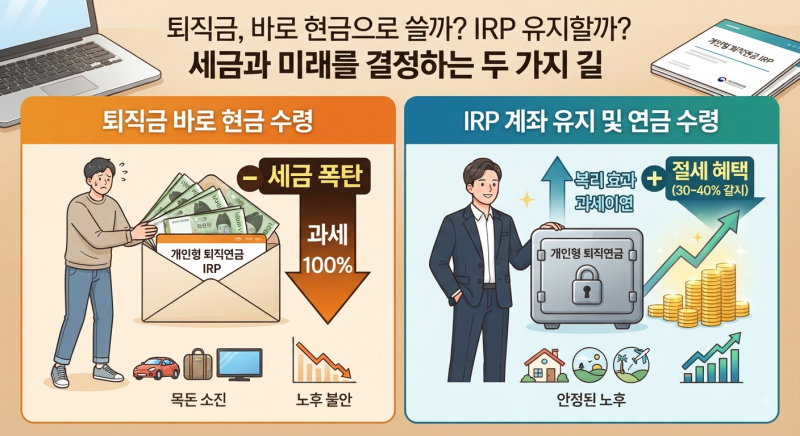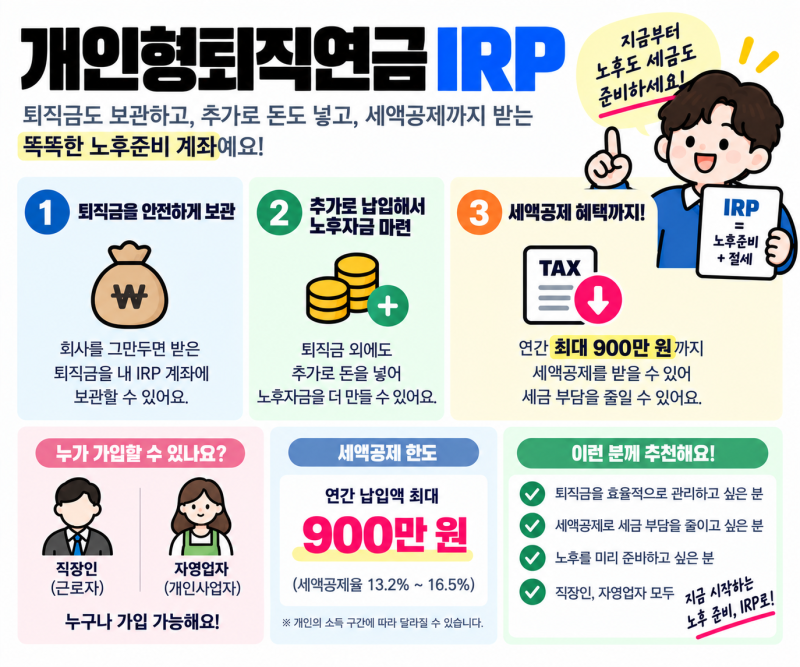
개인형 퇴직연금 IRP는 퇴직금을 개인 계좌에 보관하며 추가 납입을 통해 노후 자금을 마련하고, 동시에 세액공제 혜택까지 받을 수 있는 금융 상품입니다. 직장인과 자영업자 모두 가입할 수 있으며, 연간 납입액의 최대 900만 원까지 세액공제 대상이 되어 효과적인 절세 수단으로 주목받고 있습니다. 특히 , 연간 최대 148만 5천 원의 세액공제 혜택을 받을 수 있어 노후 대비와 절세라는 두 마리 토끼를 잡는 데 유리합니다.
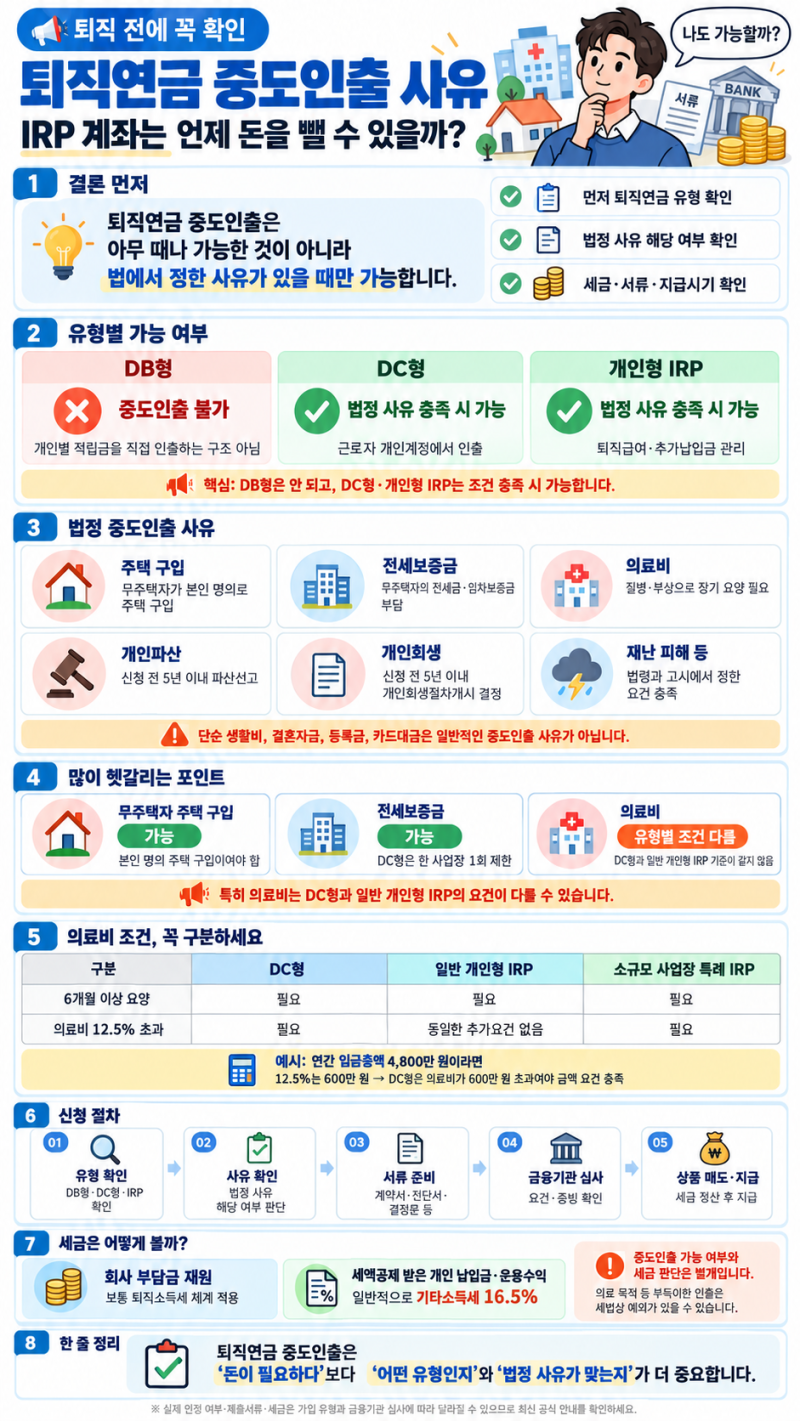
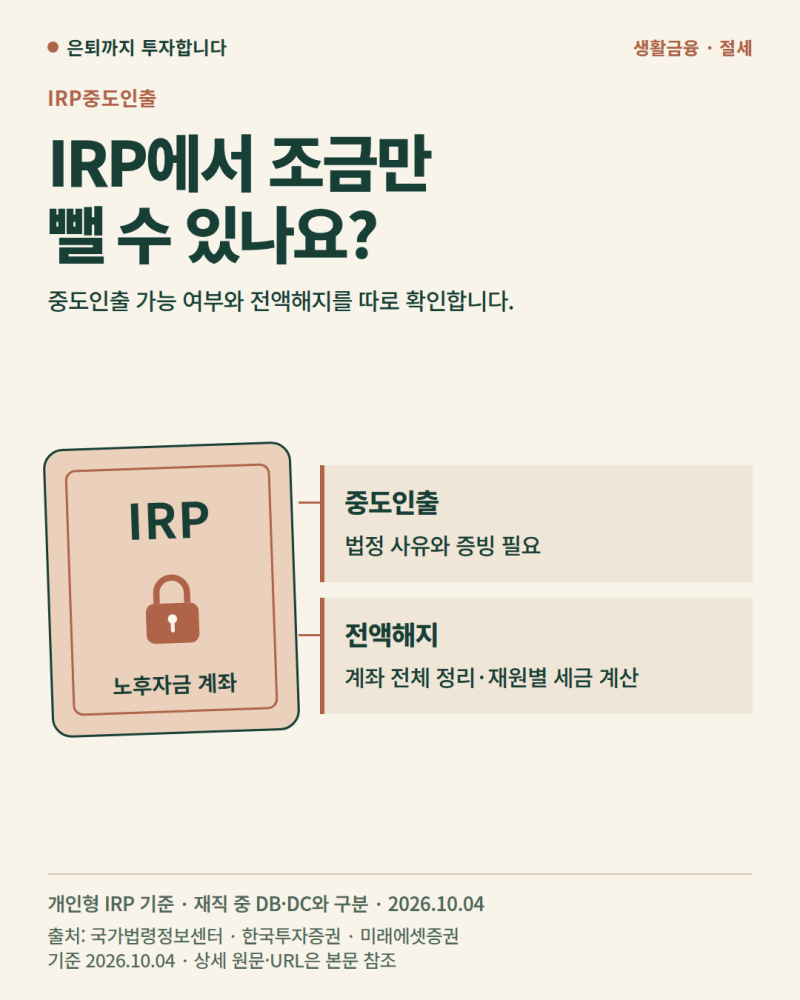
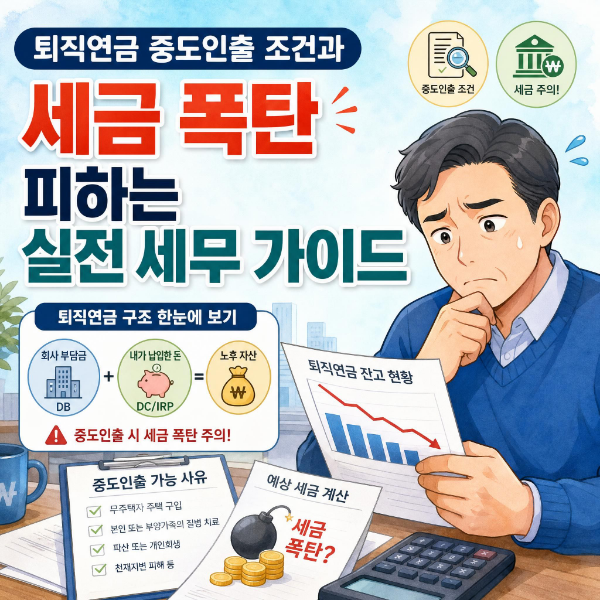
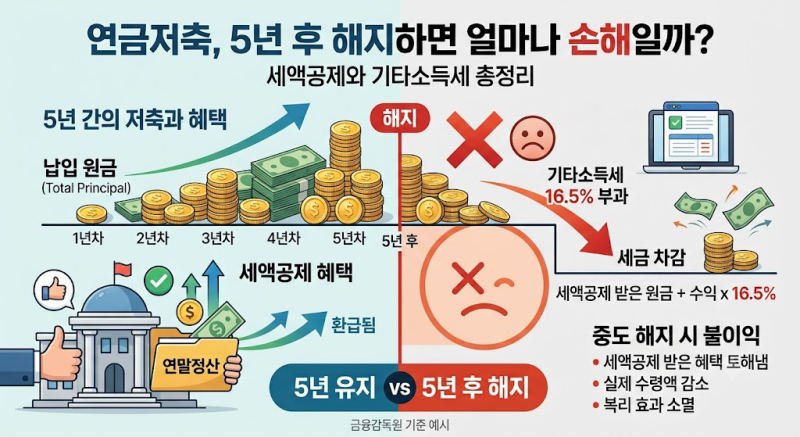
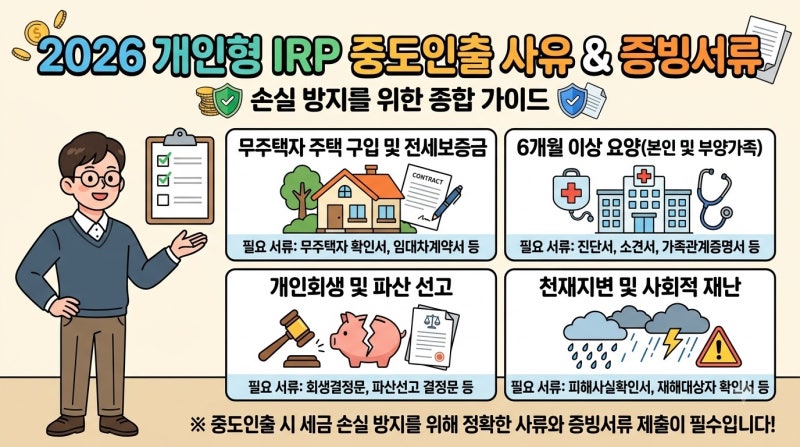
IRP 해지 및 출금은 원칙적으로 만 55세 이후 연금 수령 형태로만 가능하지만, 주택 구입이나 6개월 이상 요양을 요하는 의료비 등 특정 사유 발생 시 예외적으로 중도 해지가 허용됩니다. 그러나 법정 사유 없이 중도 해지할 경우, 그동안 받았던 세액공제 혜택이 취소되어 16.5%의 기타소득세를 납부해야 하므로 신중한 결정이 필요합니다. 특히 전세보증금 마련을 위한 중도인출은 재직 기간 중 1회로 제한되는 등 엄격한 조건이 따릅니다.
IRP 중도인출 시에는 무주택자의 주택 구입 및 임차보증금 마련, 6개월 이상 요양 등 법정 사유에 해당하는지 정확히 확인하고 관련 서류를 철저히 준비해야 합니다. 세액공제 혜택을 온전히 지키면서 자금을 인출하기 위해서는 법정 사유와 신청 기한, 필요한 서류를 미리 파악하는 것이 중요합니다. 예상치 못한 세금 불이익을 방지하고 현명하게 IRP를 활용하기 위한 구체적인 조건과 절차를 꼼꼼히 살펴보는 것이 좋습니다.