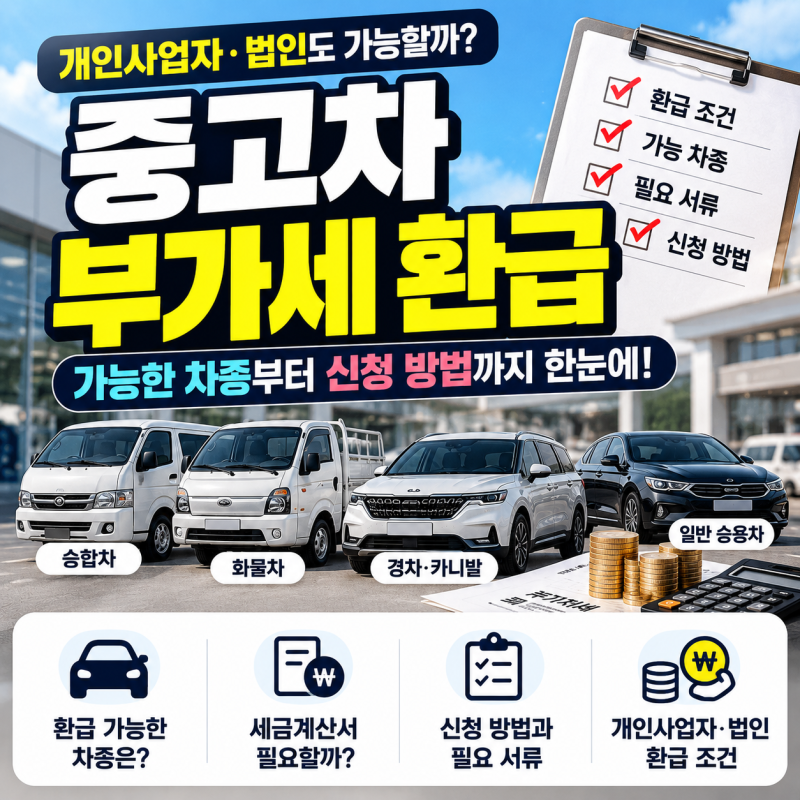
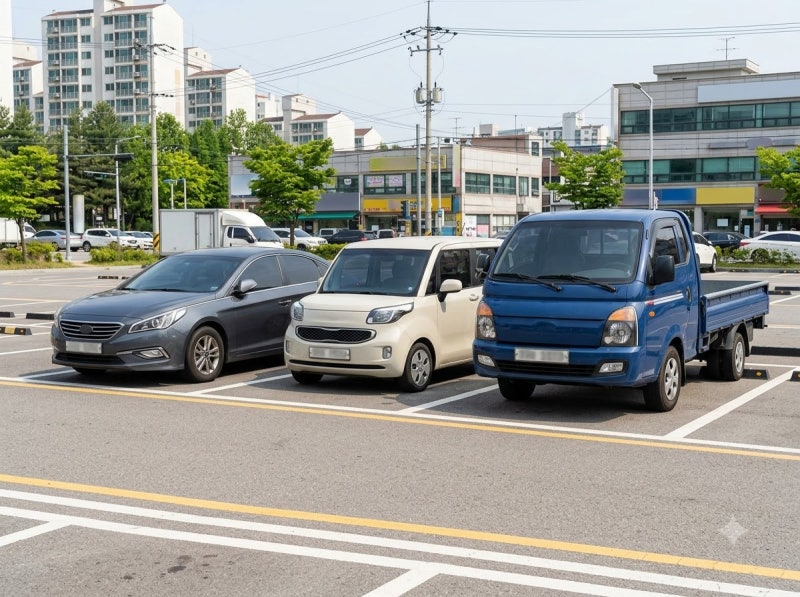
개인사업자가 업무용 차량을 구매할 때 부가가치세 환급 여부는 많은 사업자에게 중요한 관심사입니다. 차량 가격의 10%에 해당하는 부가세는 결코 적지 않은 금액으로, 환급 가능 여부가 차종 선택에 큰 영향을 미치기 때문입니다. 부가가치세법상 개별소비세 과세 대상이 아닌 차량에 한해 매입세액공제가 가능하며, 이는 사업자의 종류보다는 차량의 종류와 업종에 따라 결정됩니다. 특히 9인승 이상 승합차, 경차, 화물차 등이 대표적인 환급 가능 차종으로 꼽힙니다.
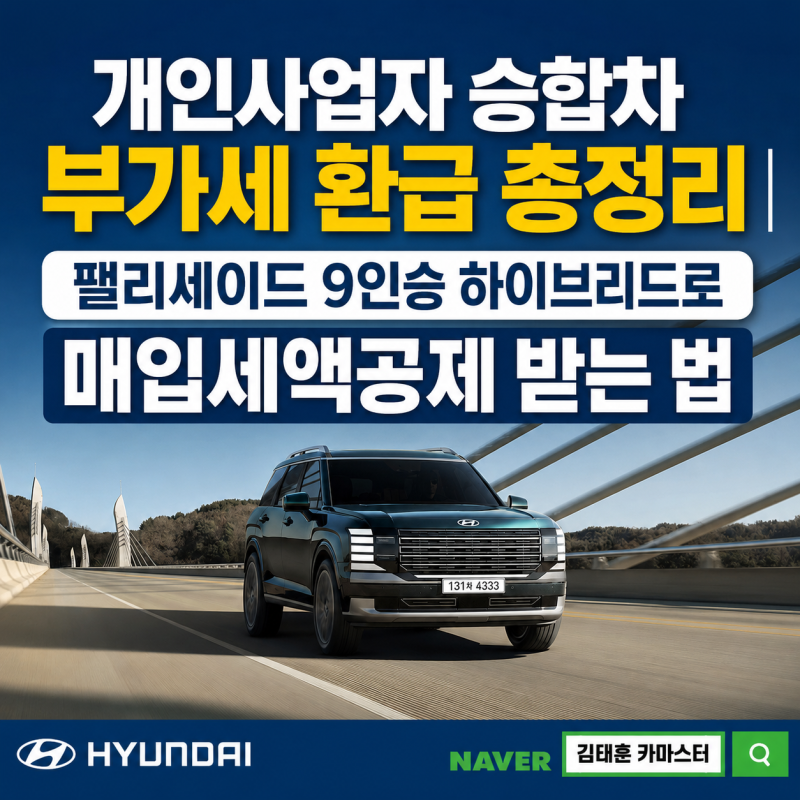
블로그 분석 결과, 많은 사업자가 팰리세이드 7인승과 9인승 모델 간의 부가세 환급 여부를 혼동하는 경향이 있습니다. 동일한 팰리세이드 모델이라도 7인승은 개별소비세 과세 대상이므로 부가세 환급이 불가능하지만, 9인승은 비과세 대상으로 분류되어 환급 혜택을 받을 수 있습니다. 이는 리스나 장기렌트 이용 시에도 동일하게 적용되므로, 계약서상 승차정원을 반드시 확인해야 합니다. 또한, 경차와 화물차 역시 업무 연관성이 높다고 판단되어 부가세 환급이 가능합니다.
개인사업자가 차량 구매 시 부가세 환급을 받기 위해서는 차량이 개별소비세 과세 대상이 아닌지, 법정 영업용 자동차 예외에 해당하는지, 과세사업에 실제 사용하는지, 그리고 세금계산서 등 적격증빙을 갖추었는지 등을 종합적으로 확인해야 합니다. 단순히 사업자 명의로 차량을 구매한다고 해서 모든 차량의 부가세를 환급받을 수 있는 것은 아니므로, 구매 전 세법 기준을 면밀히 검토하는 것이 중요합니다.