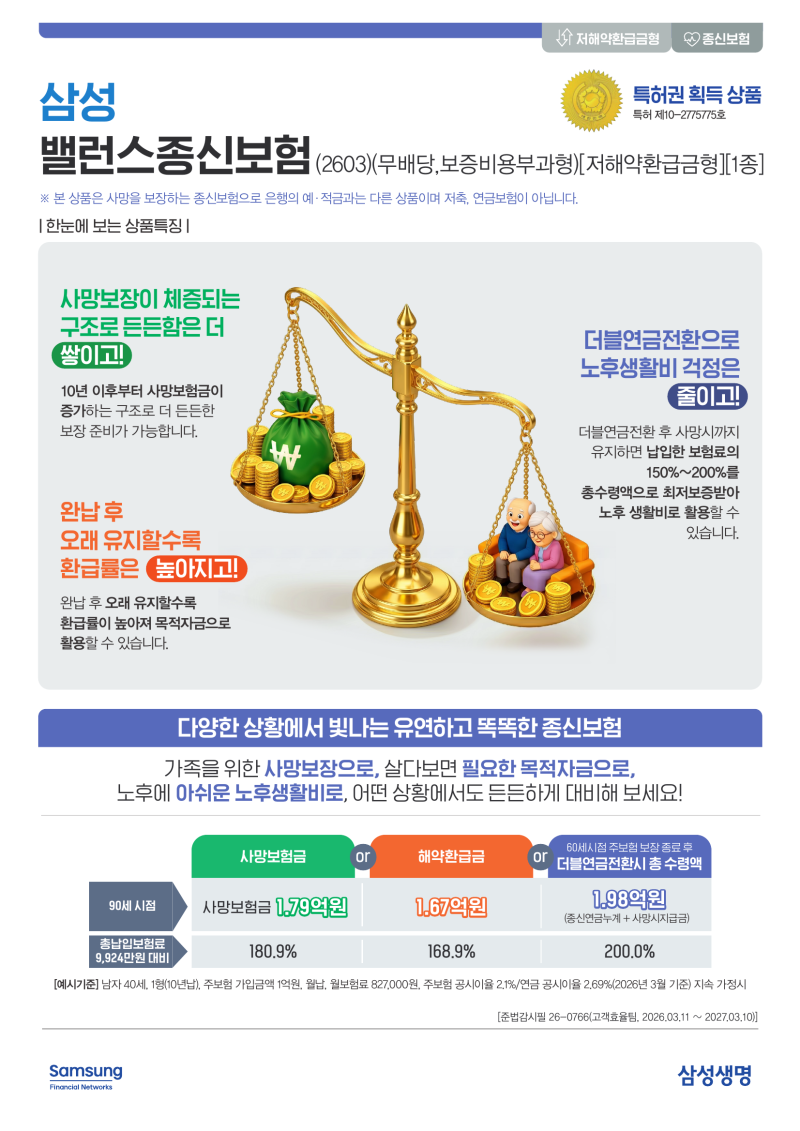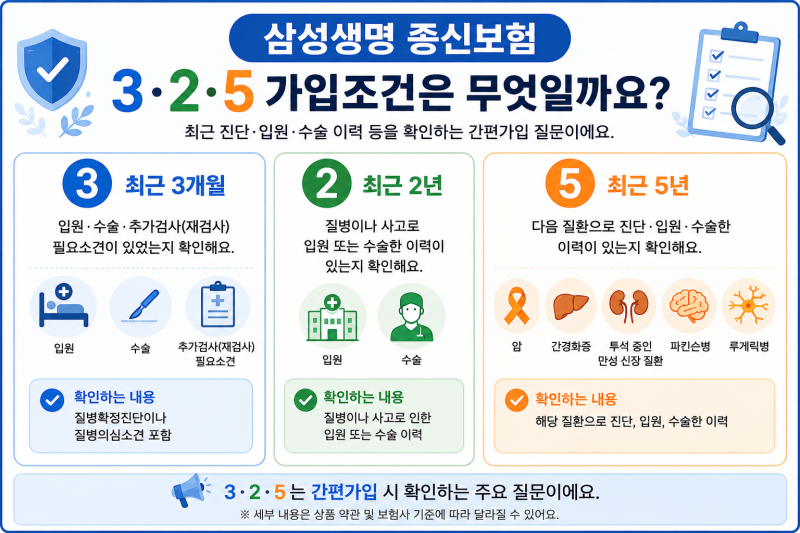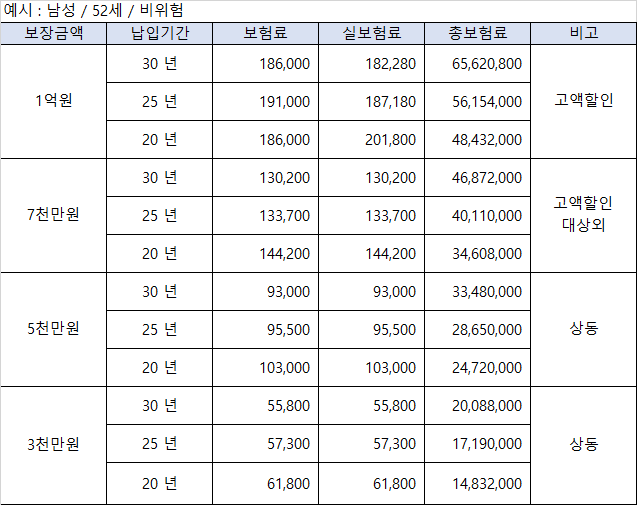
삼성 종신보험 중 5년납(500)과 7년납(700) 상품이 최근 금융당국의 제재로 판매가 중단되었습니다. 이는 납입 완료 시점에 원금 100%를 즉시 채워주는 구조로 인해 저축성 상품으로 오인 판매되는 문제가 발생했기 때문입니다. 반면 10년납(1000) 상품은 정통적인 보장성 종신보험의 구조를 유지하거나 환급률 가이드라인을 준수하는 형태로 판매되고 있습니다.
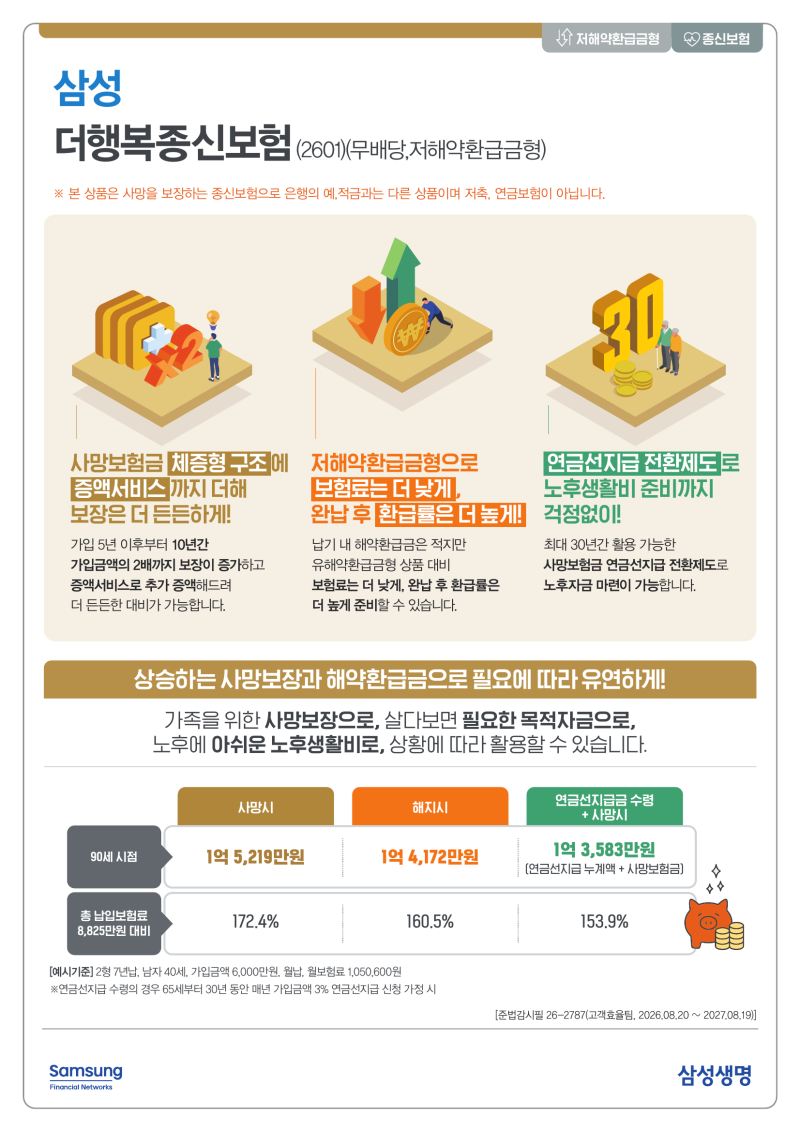
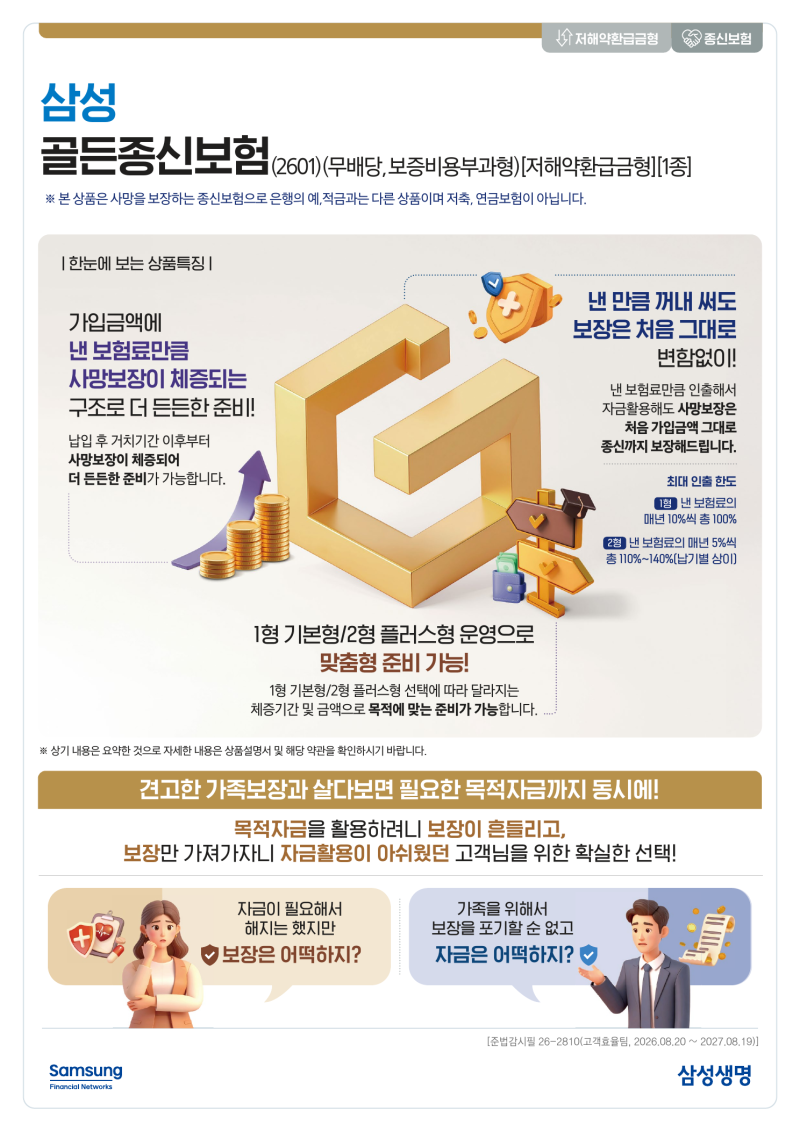
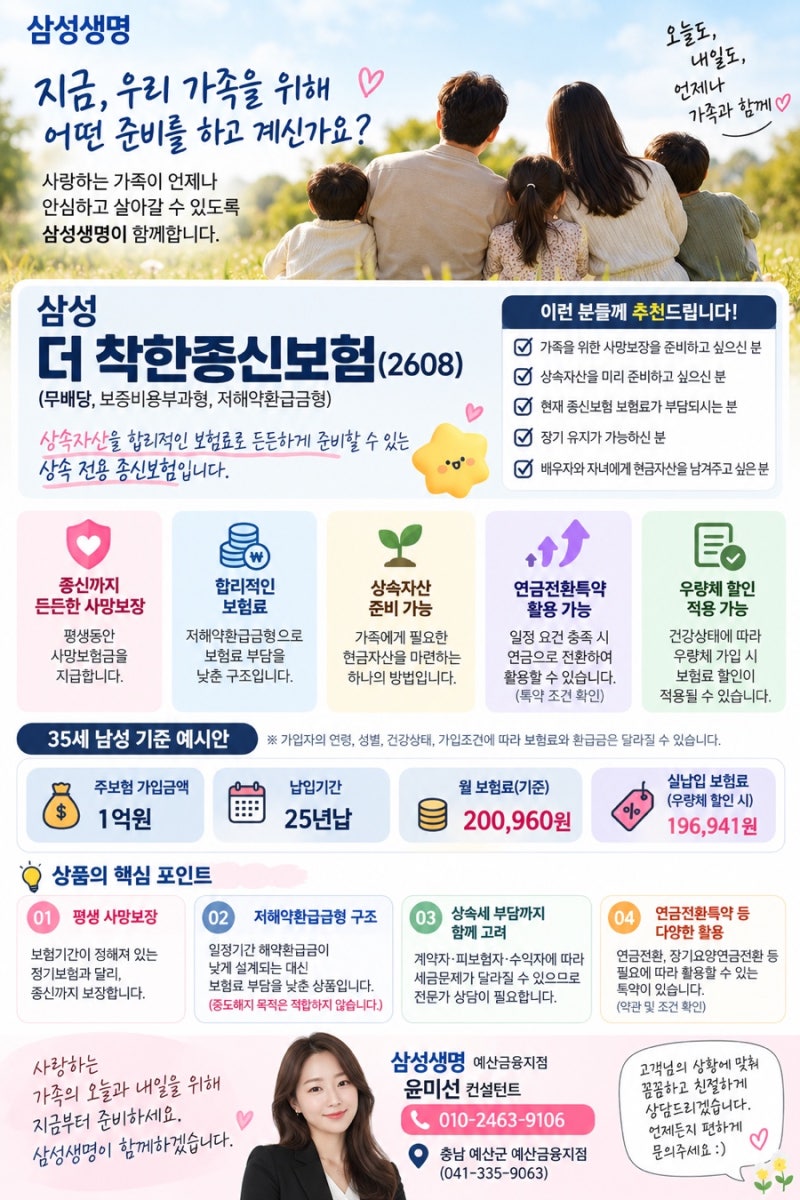
블로거들은 5년납, 7년납 종신보험이 저축성 상품으로 오인되어 불완전 판매 민원이 급증한 점을 지적하며, 중도 해지 시 원금 손실 위험이 크다고 강조합니다. 반면, 10년납 상품은 5년·7년납과 달리 과열 마케팅 상품이 아니며, 사망 보장과 함께 자산 운용 및 상속세 준비 등 다양한 활용 전략이 가능하다고 설명합니다. 특히 삼성생명의 골든종신보험, 더착한종신보험, 더행복종신보험 등 여러 상품이 고객의 재정 목표에 맞춰 다양한 보장과 환급 구조를 제공하고 있습니다.
단기납 종신보험의 경우, 가입설계서에 명시된 시점별 해약환급금을 확인하여 해지 시점을 정하는 것이 중요합니다. 특히 60대 고객의 경우에도 단기납 종신보험이 사망 보장과 함께 목돈 마련의 기회를 제공할 수 있으나, 가입 전 해약환급금 계산 이율과 시장금리 영향 여부를 반드시 확인해야 합니다. 중도 해지 시 손실 가능성을 인지하고, 장기적인 관점에서 본인의 재정 계획에 맞는 상품을 선택하는 것이 현명합니다.