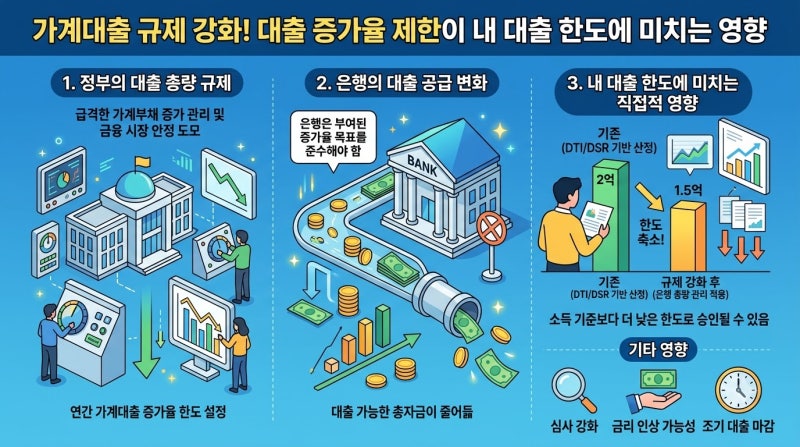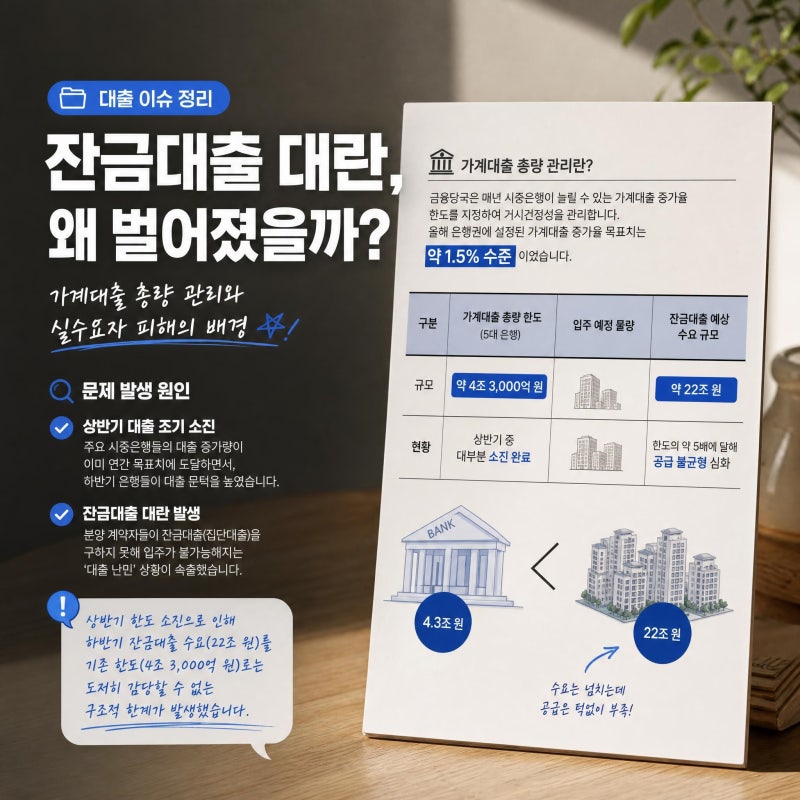
한국은행이 기준금리를 동결했음에도 불구하고, 시장의 가계대출 문턱은 오히려 높아지고 있습니다. 금융당국의 강력한 가계대출 억제책과 스트레스 총부채원리금상환비율(DSR) 규제가 맞물려 신규 대출 한도가 줄어들고 차주의 금융비용 부담은 가중되는 상황입니다. 특히 시중은행들은 가계부채 증가 속도를 제어하기 위해 자체적으로 우대금리를 축소하고 가산금리를 인상하는 등 대출 총량을 조이고 있습니다.
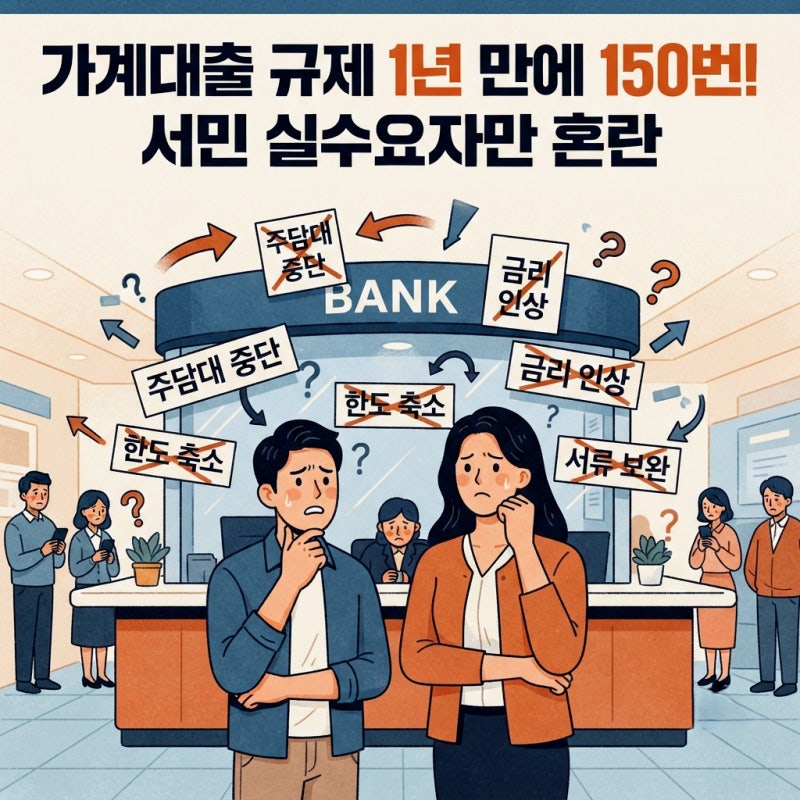
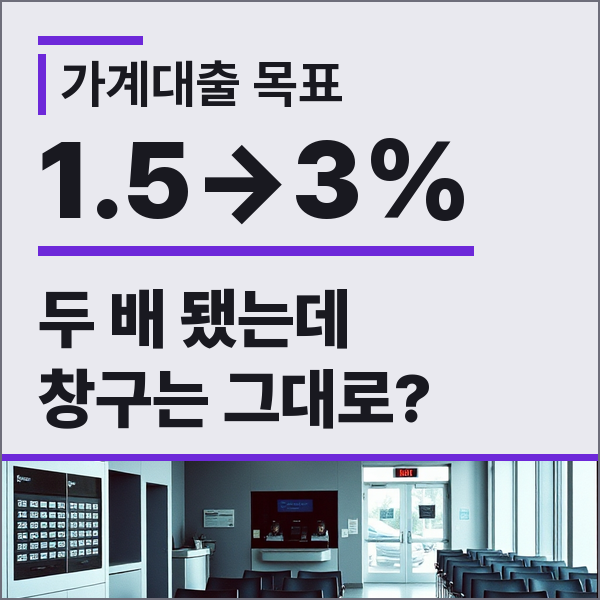
실제 블로그 후기들을 살펴보면, 은행별로 대출 기준이 1년 8개월 동안 무려 149번이나 변경되는 등 예측 불가능한 상황이 이어지고 있습니다. 일부 은행은 비대면 주택담보대출 접수를 중단하거나 변동금리 주택담보대출 판매를 한시적으로 멈추기도 했습니다. 또한, 주택 가격 구간별로 주택담보대출 한도가 최대 2억 원에서 6억 원으로 엄격하게 제한되어, 총량 목표가 일부 상향 조정되었음에도 실수요자들이 체감하는 대출 문턱은 여전히 높은 것으로 분석됩니다.
이러한 규제 강화 속에서 대출을 준비하는 차주들은 은행별 대출 상품의 세부 조건과 변동 사항을 면밀히 확인해야 합니다. 특히 스트레스 DSR 규제는 미래 금리 상승 위험을 가산하여 대출 한도를 산정하므로, 개인의 소득 증빙과 DSR 한도 내에서 자금 계획을 수립하는 것이 중요합니다. 또한, 모기지보험 가입 중단과 같은 조치로 인해 실질적인 대출 한도가 줄어들 수 있으므로, 대출 상담 시 이러한 세부 사항을 꼼꼼히 확인하는 것이 필요합니다.