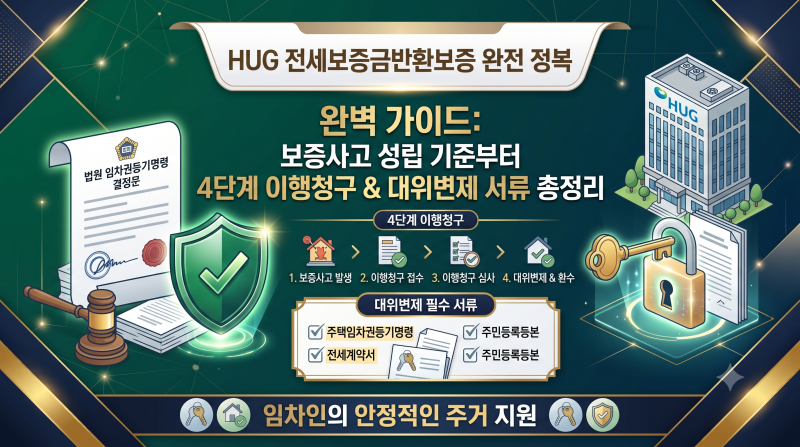

HUG 전세보증금반환보증은 전세 사기 및 보증금 미반환 문제로부터 세입자의 소중한 자산을 보호하는 필수 제도로 자리매김했습니다. 특히 최신 규정에 맞춰 가입 조건과 필수 상식을 정확히 이해하는 것이 중요하며, 신규 계약과 갱신 계약 시 가입 시기가 다르게 적용됩니다. 전세 계약 기간의 2분의 1이 지나기 전까지 신청해야 하며, 전세대출과 함께 가입할 경우 해당 대출 상품이 HUG 반환보증과 연동 가능한지 사전에 확인해야 합니다.
블로거들은 HUG 보증보험 갱신 시 신청 경로의 차이와 확인 사항에 대해 다양한 관점을 제시합니다. 네이버페이, 카카오페이, 토스, 신한SOL 등 비대면 접수처가 있지만, 이 채널들이 신규 가입뿐만 아니라 기존 보증의 갱신까지 모두 지원하는 것은 아니라는 점을 강조합니다. 기존 보증을 갱신하려는 경우, 안심전세앱 또는 모바일 HUG에서 보증내역을 조회하고 변경·갱신·해지 메뉴를 통해 진행하는 것이 안전하며, 은행을 통해 가입했거나 보증 상태에 변경사항이 있다면 해당 은행이나 HUG 고객센터를 통해 확인해야 합니다.
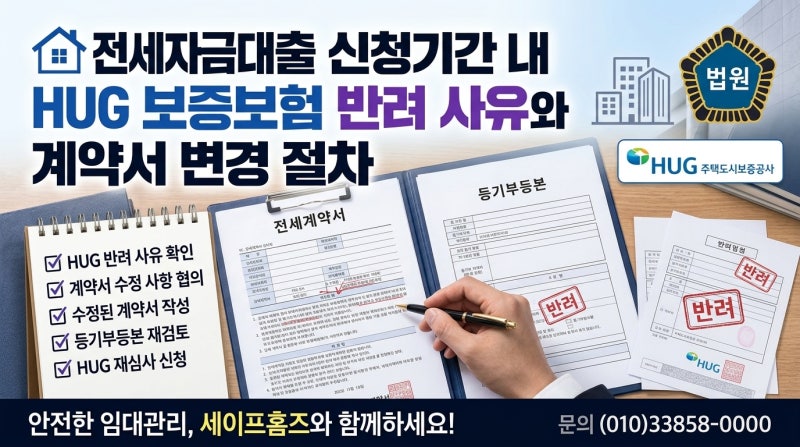
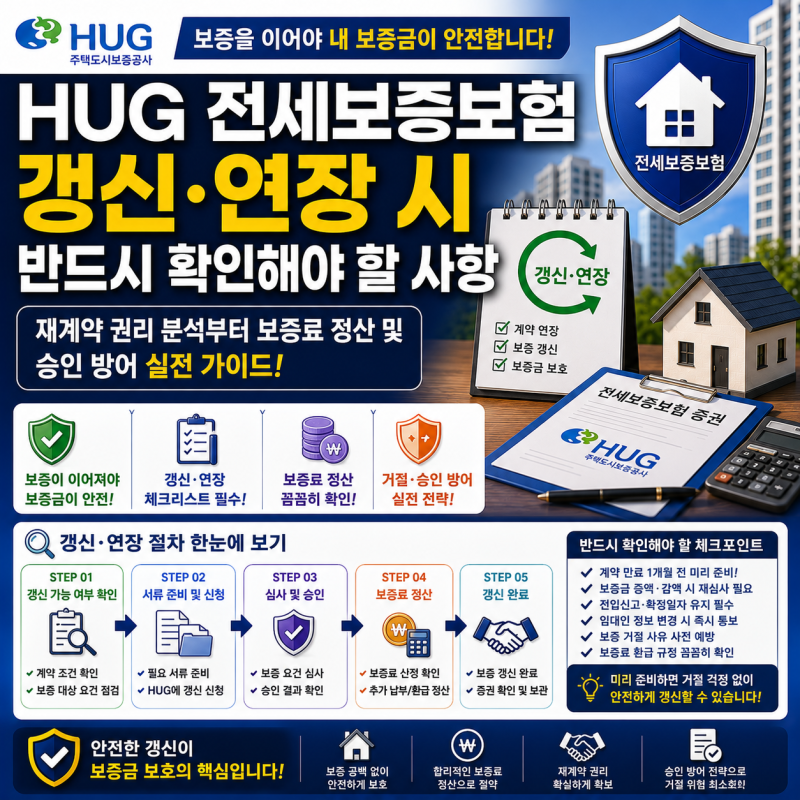
갱신 계약 시 가장 중요한 점은 최초 가입 때와 달리 주택 가격 하락이나 선순위 채권 변동 등의 사유로 보증 갱신이 거절될 수 있다는 사실입니다. 현재 시행 중인 HUG 전세보증 심사 체계를 바탕으로, 갱신 계약 체결 전 대상 주택의 시세 하락 여부, 보증금 증액에 따른 추가 보증료 산정, 그리고 갱신 가입 기한 규정을 꿰뚫는 정밀 권리 분석이 필수적입니다. 특히 공시가격 90% 룰 재검증 요령과 보증료 정산 및 추가 납부 공식, 그리고 갱신 거절을 방어하는 실전 노하우를 숙지하는 것이 중요합니다.