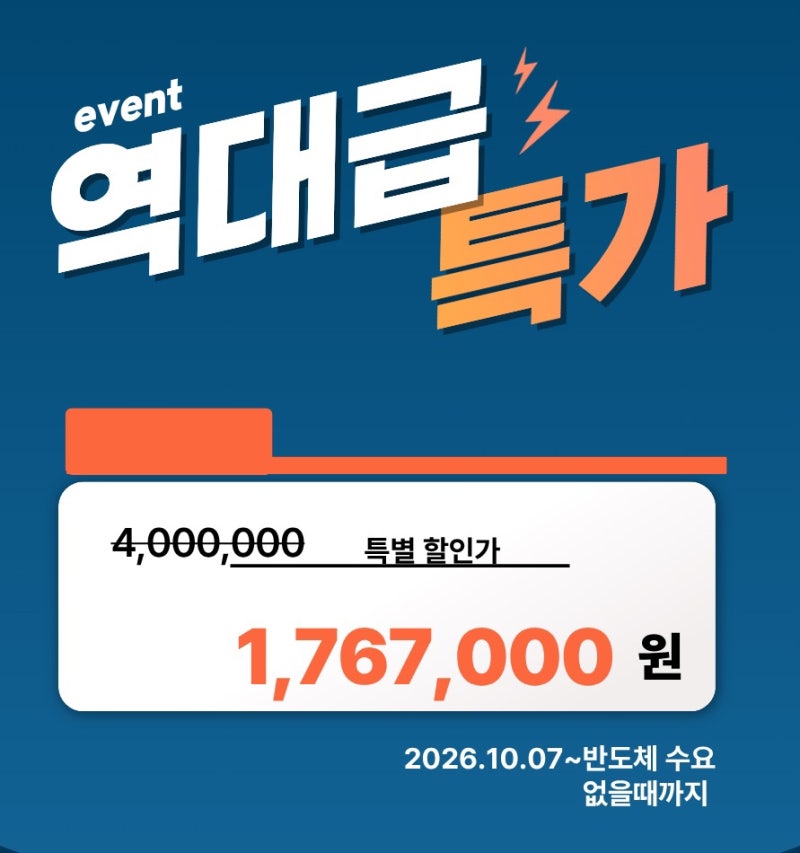
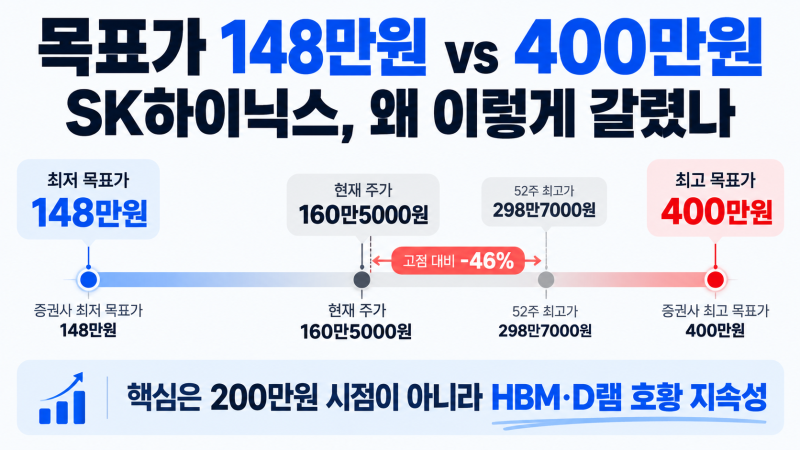
SK하이닉스가 최근 증권사들로부터 400만 원대의 목표주가를 유지하며 시장의 주목을 받고 있습니다. 현재 170만 원대에서 거래되는 주가와 비교하면 두 배 이상 높은 수치로, IBK투자증권은 10월 7일 투자의견 '매수'와 함께 400만 원 목표주가를 재확인했습니다. NH투자증권 역시 410만 원을 제시하는 등 여러 증권사에서 400만 원대 목표주가를 꾸준히 언급하고 있습니다.
이러한 높은 목표주가는 단순히 HBM(고대역폭 메모리) 시장의 성장에만 기반한 것이 아닙니다. 블로그 리뷰에서는 AI 모델 확대로 인한 메모리 수요 증가와 제한적인 공급, 높은 수익성, 그리고 막대한 현금 창출력 등 복합적인 요인들이 SK하이닉스의 가치를 끌어올리고 있다고 분석하고 있습니다. 특히 D램과 낸드 플래시 전반의 평균판매가격(ASP) 상승 구간 진입과 함께, 2026년 3분기 영업이익이 75조 원을 넘어설 것이라는 전망도 이러한 분석에 힘을 싣고 있습니다.
과거 2026년 8월 당시 블로그 후기들에 따르면, SK하이닉스의 400만 원대 목표주가는 이미 여러 증권사에서 제시된 바 있으며, 장기공급계약(LTA) 확대, HBM4 본격 출하, 그리고 나스닥 ADR 상장에 따른 밸류에이션 재평가 등이 주요 근거로 언급되었습니다. 당시 2분기 실적이 시장 기대치에 미치지 못했음에도 불구하고, 해외 패시브 자금 유입 가능성 등 긍정적인 전망이 꾸준히 제기되며 이번 이슈와 함께 다시금 재조명되고 있습니다.