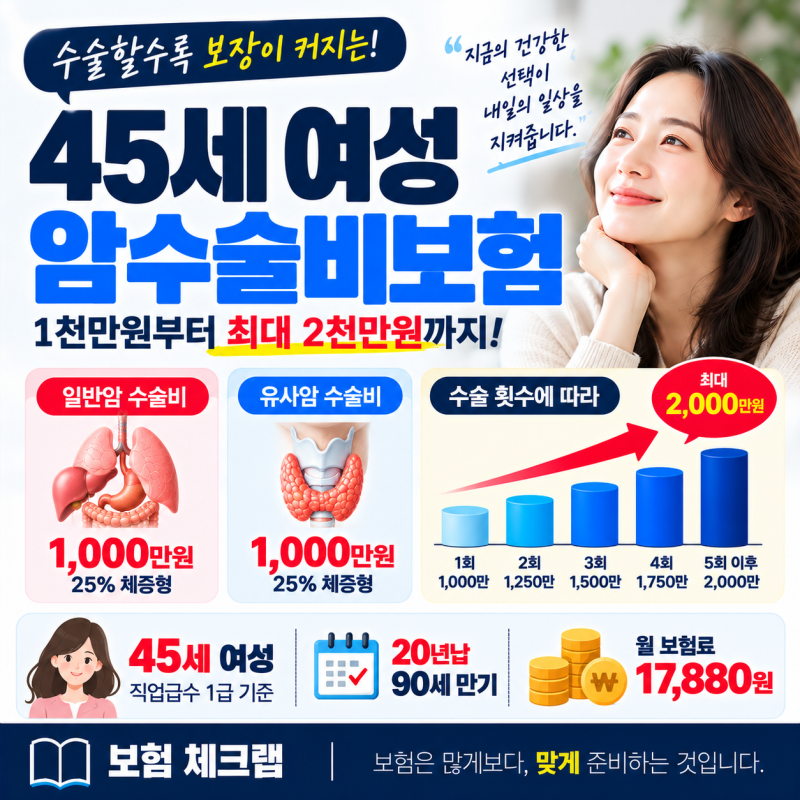
암수술비 보험은 암 진단 시 발생하는 수술 비용을 보장하는 상품으로, 최근 건강검진의 보편화로 제자리암이나 경계성종양의 조기 발견이 늘면서 그 중요성이 더욱 부각되고 있습니다. 특히 유방암 0기처럼 초기 단계의 암 진단 시, 의학적 분류와 보험 약관상 분류가 달라 혼란을 겪는 경우가 많습니다. 가입 시기와 상품에 따라 보장 내용이 크게 달라질 수 있어 약관을 꼼꼼히 확인하는 것이 중요합니다.
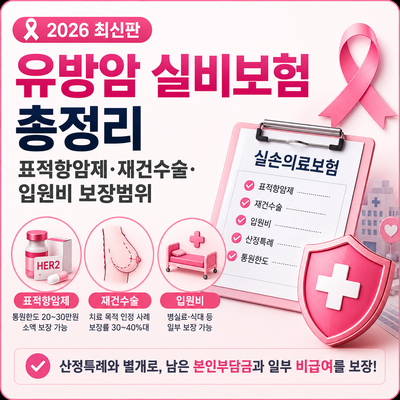
실제 블로그 후기들을 살펴보면, 유방암 0기가 의학적으로는 초기 암에 해당하지만 보험에서는 제자리암으로 분류되어 일반암 진단비의 일부만 지급받는 사례가 많습니다. 진단비는 최초 1회 지급으로 끝나는 경우가 많아, 재발이나 추가 수술 시 보장의 빈틈이 생길 수 있다는 점을 인지해야 합니다. 따라서 진단비 외에 질병수술비, 제자리암수술비, 종수술비, 실손의료비 등 다양한 보장을 함께 확인하는 것이 필요합니다.
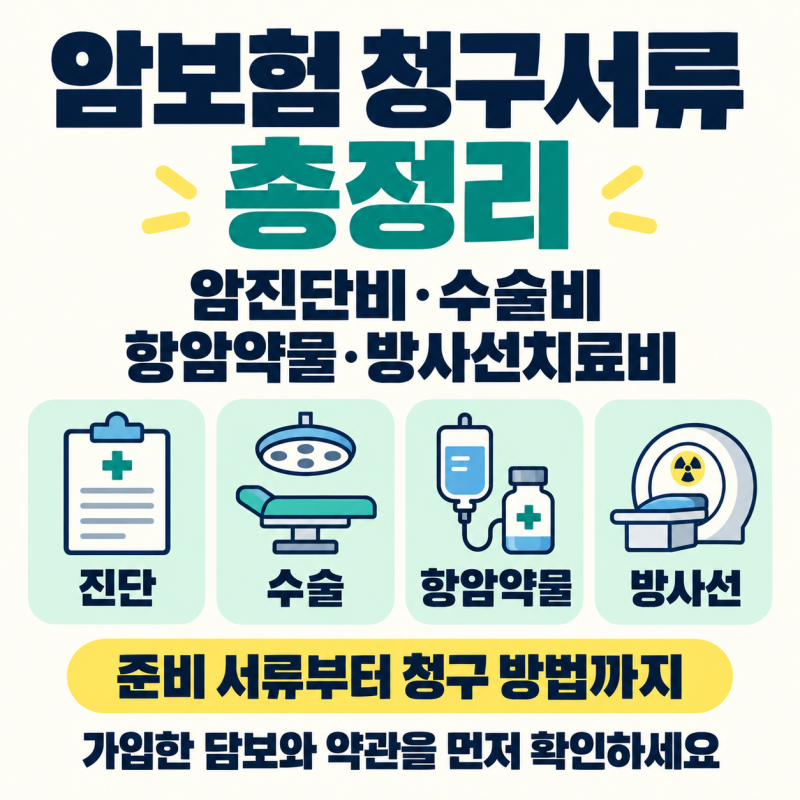
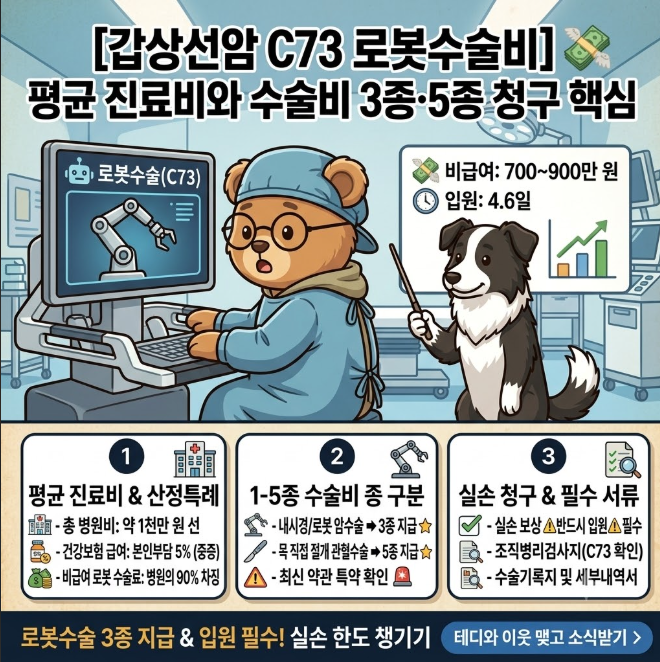
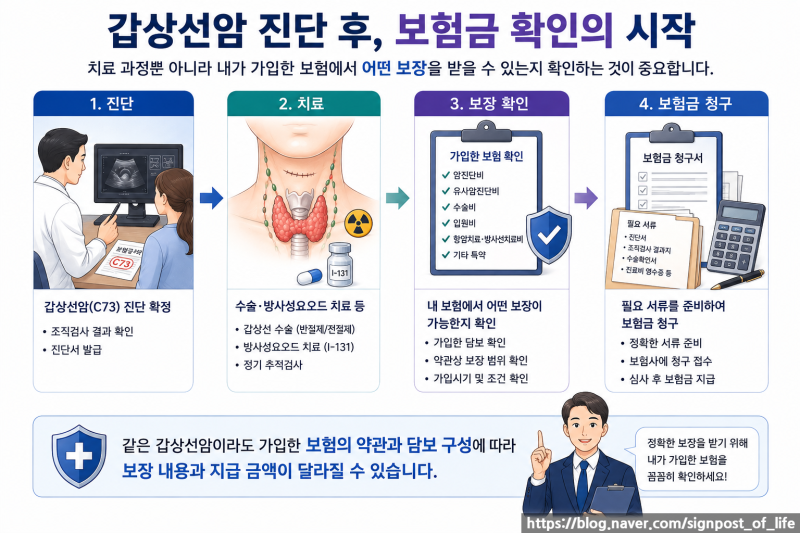
블로거들은 암수술비 보험 가입 시 보장개시일과 감액기간을 반드시 확인하고, 항암약물치료비나 방사선치료비처럼 두 치료가 하나의 담보로 묶여 있는 경우 최초 1회만 지급되는 구조인지도 살펴볼 것을 조언합니다. 또한, 질병코드 하나만으로 보험금 지급 여부를 판단하기보다는 진단서, 조직검사 결과지, 수술 후 기록지 등 모든 관련 서류를 꼼꼼히 준비하여 청구하는 것이 중요하다고 강조합니다.