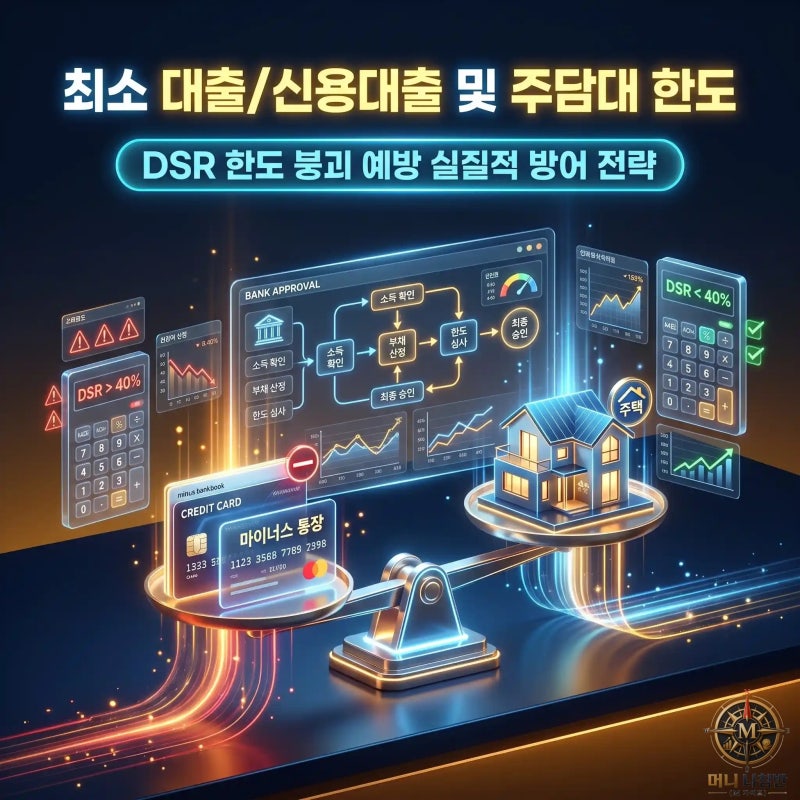


주택담보대출 실행 전후로 신용대출을 추가하는 것은 DSR(총부채원리금상환비율) 규제 초과로 이어져 기존 주택담보대출 승인마저 취소될 수 있습니다. 신용대출은 만기가 짧아 DSR 산정 시 연간 원리금 부담액을 급증시키기 때문입니다. 은행은 대출 실행 당일까지 차주의 신용 변동과 기대출 조회를 실시간으로 모니터링하며, 사전 상의 없는 신용대출 발생은 심사 요건 미달로 이어져 계약금 몰수 위기로 직결될 수 있습니다.
실제 블로그 분석 결과, 주택담보대출의 상환 만기가 30~40년으로 길어 연간 원리금 부담이 낮은 반면, 신용대출은 만기가 5년 안팎으로 짧아 연간 갚아야 할 원금 규모가 과도하게 잡히는 특징이 있습니다. 이로 인해 법정 DSR 한도인 40%를 순식간에 초과하게 만들며, 소액의 신용대출이라도 수억 원 규모의 선순위 주택담보대출 승인을 백지화시킬 수 있습니다.
따라서 주택담보대출 한도 부족 시에는 신용대출 대신 담보 여력을 활용하는 후순위 담보대출을 연계하는 것이 1순위 대출 승인에 간섭 없이 부족한 잔금을 안전하게 조달하는 방법으로 제시됩니다. 특히 사업자의 경우, 기존 주택담보대출이 있어도 LTV 80~85%를 적용받아 후순위 마이너스통장 방식으로 추가 자금을 확보할 수 있어 금융 비용을 효율적으로 관리할 수 있습니다.