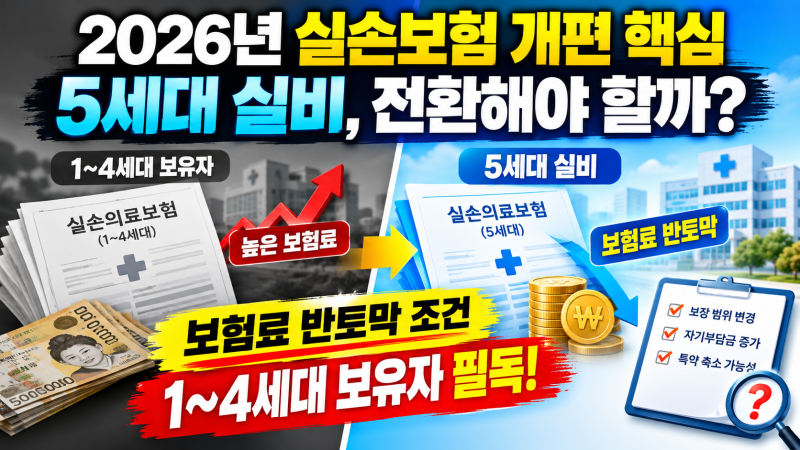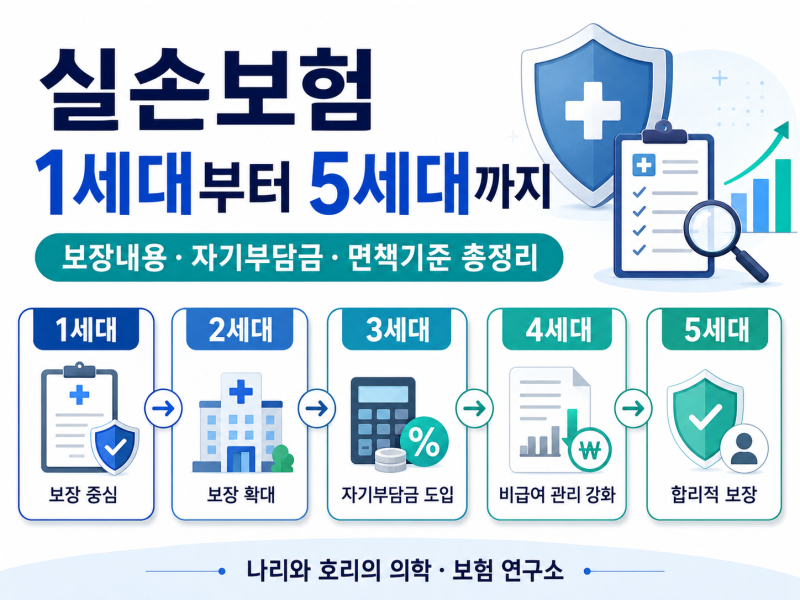

실비보험은 국민 대다수가 가입하고 있는 필수 보험 상품으로, 최근 5세대 실손보험 도입으로 보장 내용에 큰 변화가 있었습니다. 5세대 실비는 과도한 보험료 인상을 막고 중증질환 보장을 강화하는 데 중점을 두었으며, 특히 암, 뇌혈관, 심장질환 등 산정특례 대상 질환에 대한 보장 한도와 자기부담률을 4세대 수준으로 유지하고 연간 자기부담 상한제를 신설하여 중증 질환자의 부담을 덜어주고 있습니다. 반면, 일상적인 비급여 치료에 대한 자기부담금은 크게 높아졌습니다.
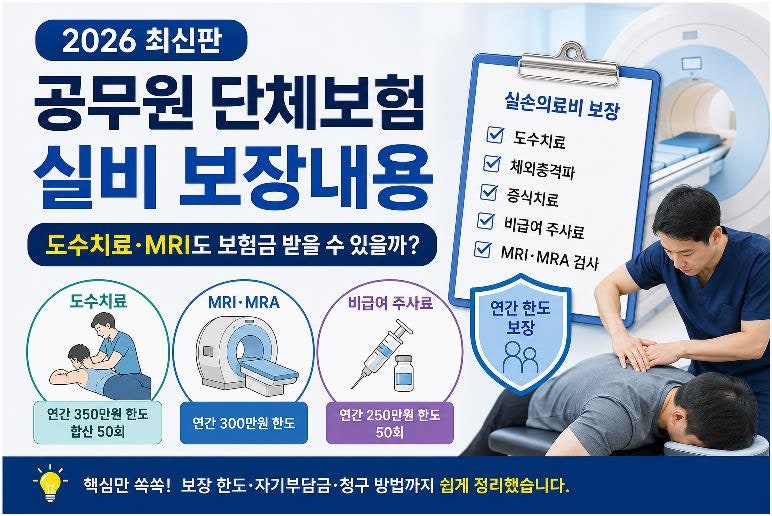
실제 블로그 후기들을 살펴보면, 5세대 실비는 중증 비급여 보장을 강화한 반면 비중증 비급여의 자기부담률을 50%로 상향하고 연간 보장 한도를 대폭 축소하여 경증 질환이나 일반 치료에 대한 가입자 부담이 커졌다는 점이 주요 특징으로 꼽힙니다. 또한, 도수치료 등 과잉 진료 우려가 있던 일부 비급여 항목은 보장 기준이 매우 엄격해지거나 제외되어 보장 범위가 제한되었습니다. 하지만 임신, 출산 및 발달장애 관련 급여 의료비가 새롭게 보장 범위에 포함되어 영유아 및 자녀 가구의 혜택이 넓어진 점은 긍정적인 변화로 평가됩니다.
블로거들은 5세대 실비로의 전환을 고려할 때 자신의 진료 패턴과 건강 상태를 면밀히 분석해야 한다고 조언합니다. 특히 기존 1~4세대 가입자들은 심사 없이 전환이 가능하며, 1, 2세대 가입자는 2026년 11월부터 3년간 50% 할인을 받을 수 있는 유인책이 있습니다. 전환 후 3개월 이내에는 무조건 복귀가 가능하며, 3~6개월 이내 청구 이력이 없을 시 복귀가 가능한 유턴 제도도 활용할 수 있으므로, 신중한 비교와 전문가 상담을 통해 자신에게 가장 유리한 선택을 하는 것이 중요합니다.