
은퇴 후 안정적인 노후를 위해 국민연금과 개인연금을 함께 준비하는 분들이 많습니다. 하지만 연금 수령 시 발생하는 세금 문제, 특히 종합소득세와 1,500만원 기준에 대한 정확한 이해가 필요합니다. 연금 수령액이 늘어날수록 세금 부담도 커질 수 있어 관련 규정을 미리 파악하고 대비하는 것이 중요합니다. 현재 기준으로 국민연금과 개인연금을 같이 받을 때 세금 계산 방식과 1,500만원 기준의 의미를 자세히 알아보겠습니다.
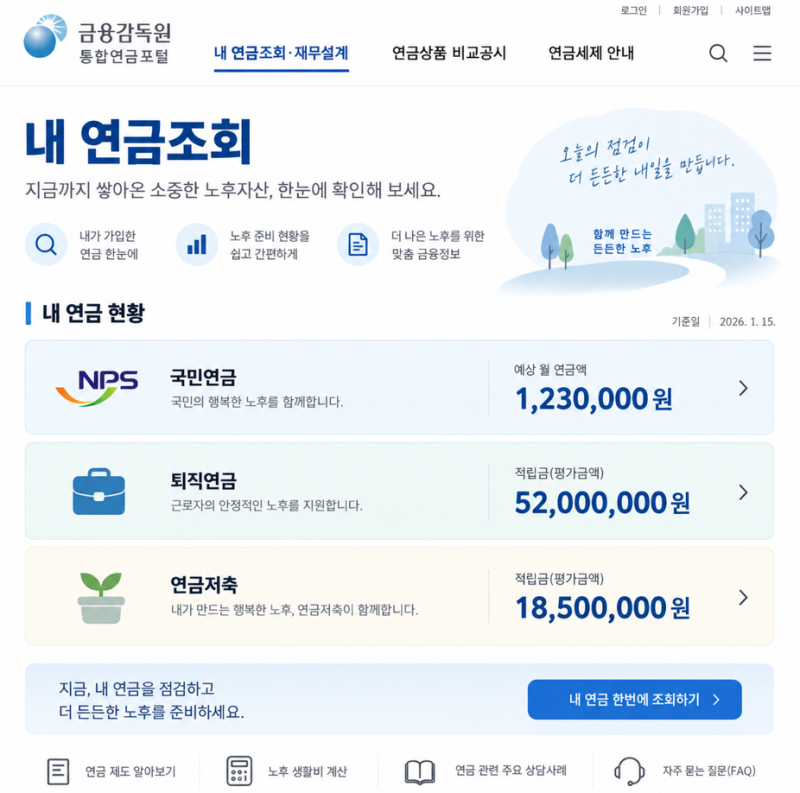
국민연금은 공적연금소득으로 분류되어 연금소득세가 적용되며, 2002년 이후 납입분부터 과세 대상입니다. 반면 개인연금은 연금저축이나 IRP와 같은 사적연금소득으로 분류되며, 수령자의 연령에 따라 3~5%의 다른 세율이 적용됩니다. 특히 최근에는 사망 시까지 연금을 수령하는 종신계약의 경우 연령과 관계없이 3%의 낮은 세율을 적용받을 수 있습니다. 중요한 점은 사적연금 연간 수령액이 1,500만원을 초과할 경우 종합과세 또는 15% 분리과세를 선택할 수 있으나, 이 1,500만원 기준은 국민연금 소득과는 별개로 적용된다는 것입니다.
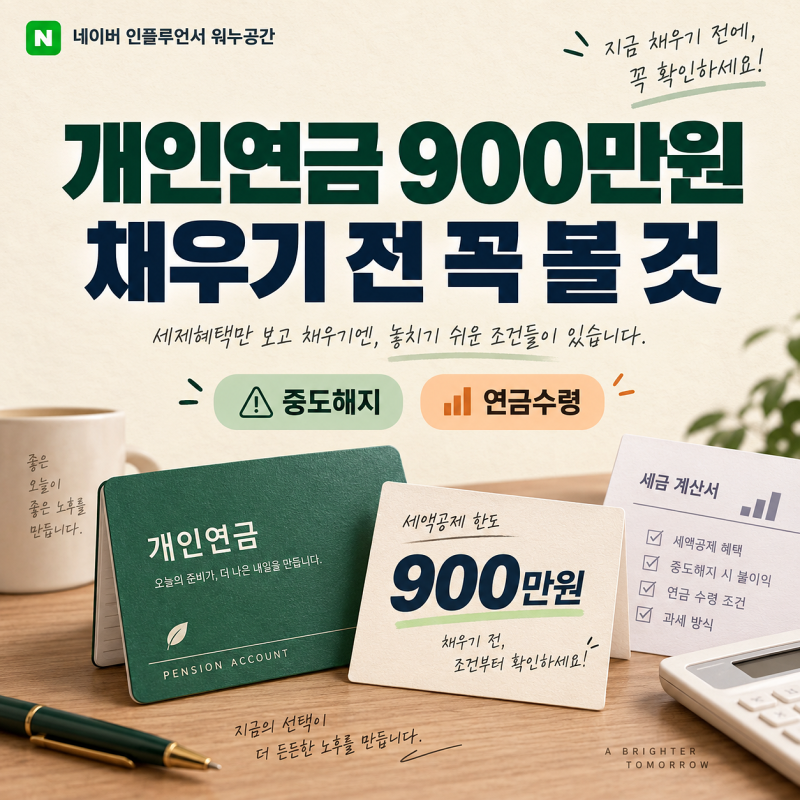
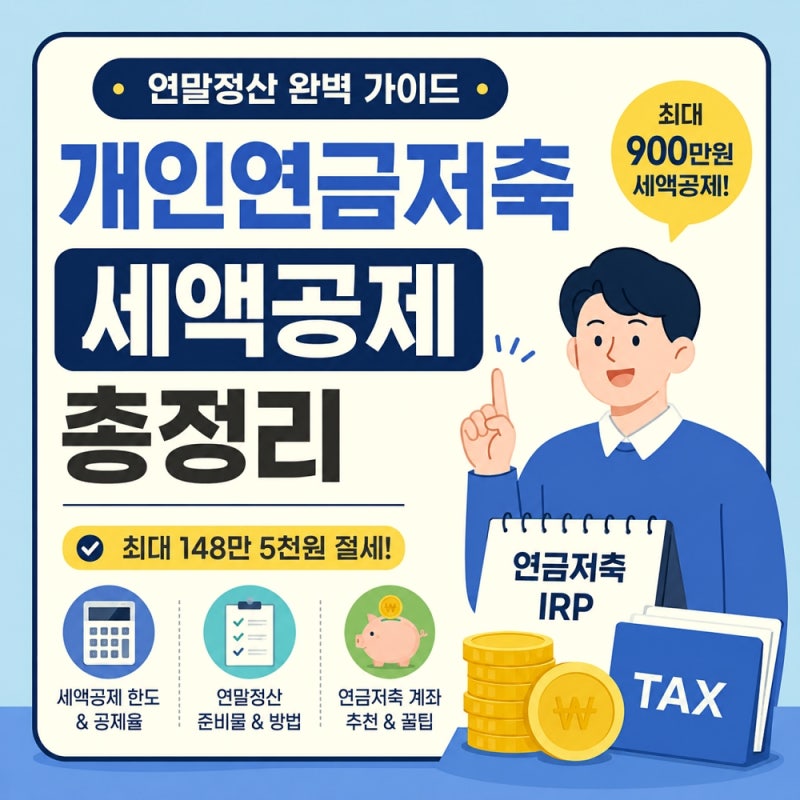
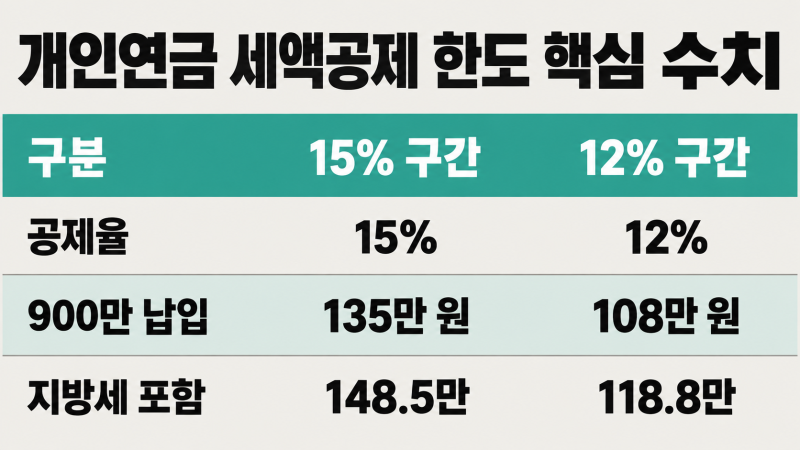
개인연금의 핵심은 얼마나 납입하느냐보다 연금 받을 때까지 유지할 수 있는지에 있습니다. 세액공제를 받은 금액을 중도 해지하면 세금 부담이 커질 수 있으므로, 연금 수령 단계까지 고려한 계획이 필요합니다. 연금저축과 IRP는 세액공제 혜택이 있지만, 연금보험은 보험차익 비과세 여부를 확인해야 합니다. 따라서 연말정산 절세가 목적이라면 상품 이름에 '연금저축' 또는 'IRP'가 포함되는지 확인하고, 연간 수령 계획을 세울 때 과세 대상 금액을 정확히 파악하는 것이 현명한 절세 전략입니다.