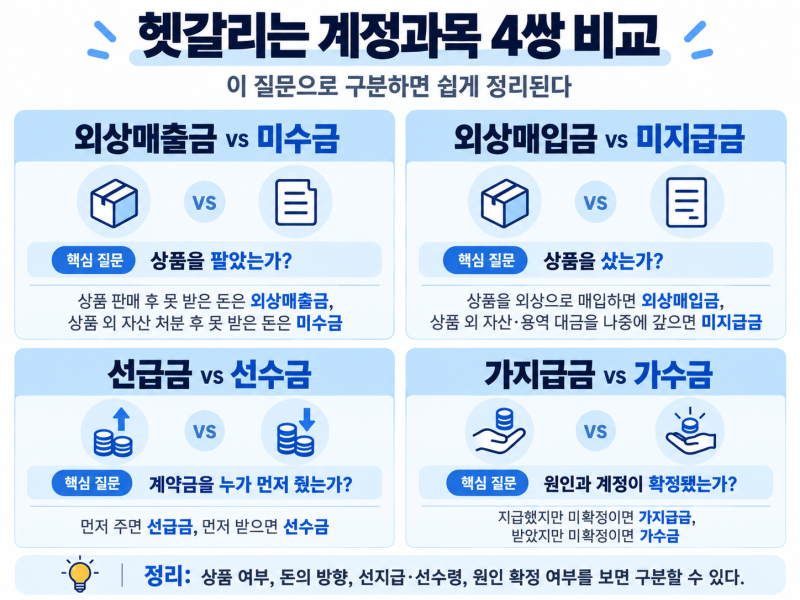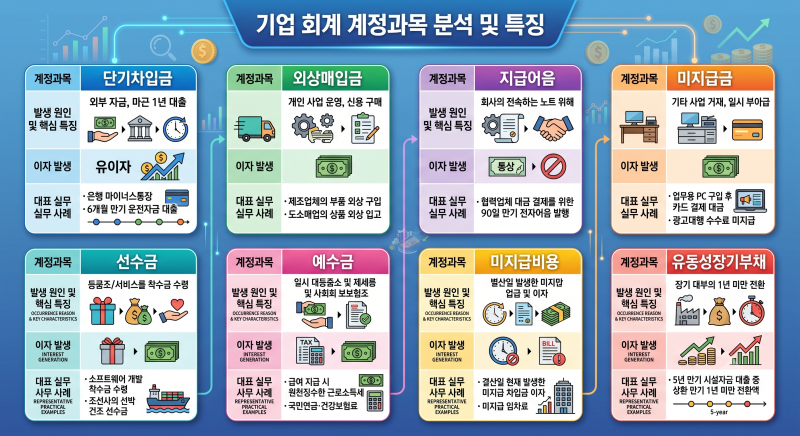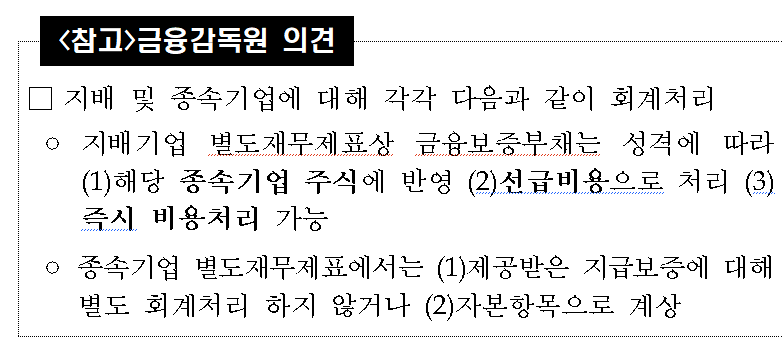
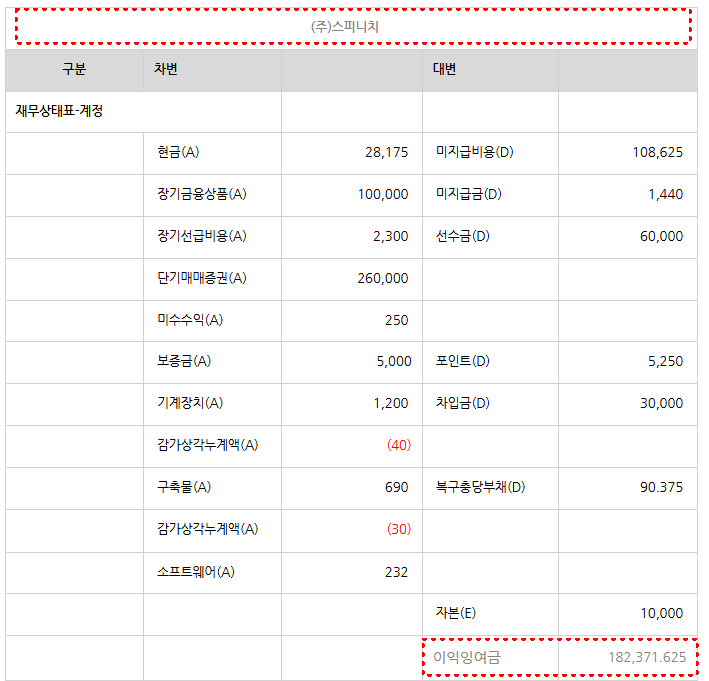
보증보험료 계정과목은 기업 회계에서 중요한 분류 기준입니다. 보증보험료는 그 성격에 따라 적절한 계정과목으로 처리되어야 하며, 이는 재무제표의 신뢰성 확보와 외부 감사 및 세무 조사 시 투명성 유지에 필수적입니다. 회계 기준에 따른 정확한 분류는 회사의 재무 건전성 평가에 직접적인 영향을 미치므로 신중한 접근이 요구됩니다.
계정과목 분류의 중요성은 실제 회계 처리 과정에서 명확히 드러납니다. 예를 들어, 상거래 연체료를 이자비용으로 잘못 분류하면, 회사의 부채 규모가 과대평가되어 재무 건전성 평가에 불이익을 받을 수 있습니다. 정확한 계정과목 사용은 지출 증빙 및 감사 대응 시 혼란을 줄이고 회계 투명성을 높이는 장점이 있으며, 이는 보증보험료와 같은 특정 비용에도 동일하게 적용됩니다.
회계 처리 시 보증보험료는 일반적으로 보험료 또는 지급수수료 계정으로 처리될 수 있습니다. 세무상 손금 인정 여부와 별개로, 회계 기준에 따라 계정과목을 정확히 구분하는 것이 재무제표의 유용성을 높입니다. 따라서 보증보험료의 성격과 발생 목적을 면밀히 검토하여 가장 적절한 계정과목을 선택하고, 관련 증빙을 철저히 관리하는 것이 실무상 핵심 팁입니다.