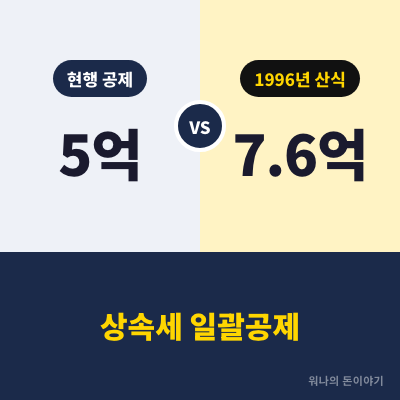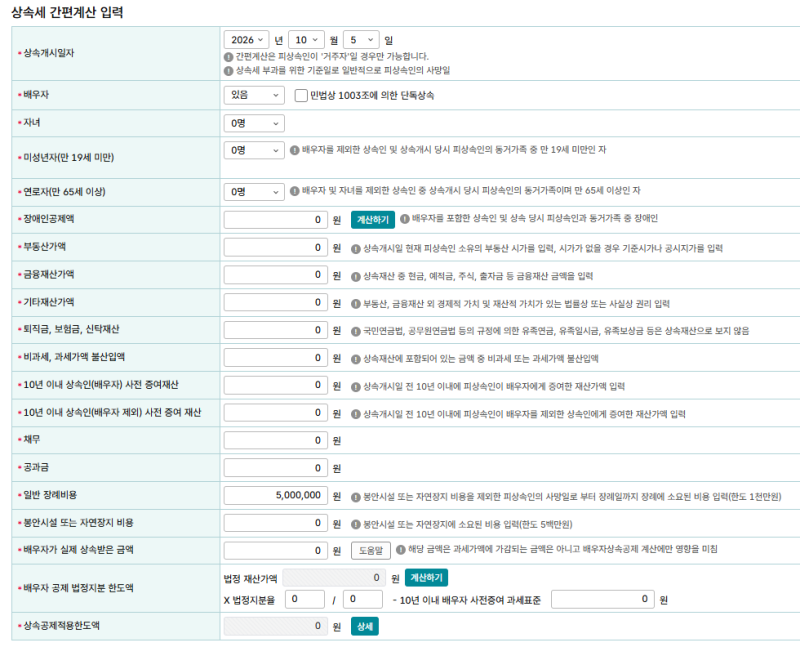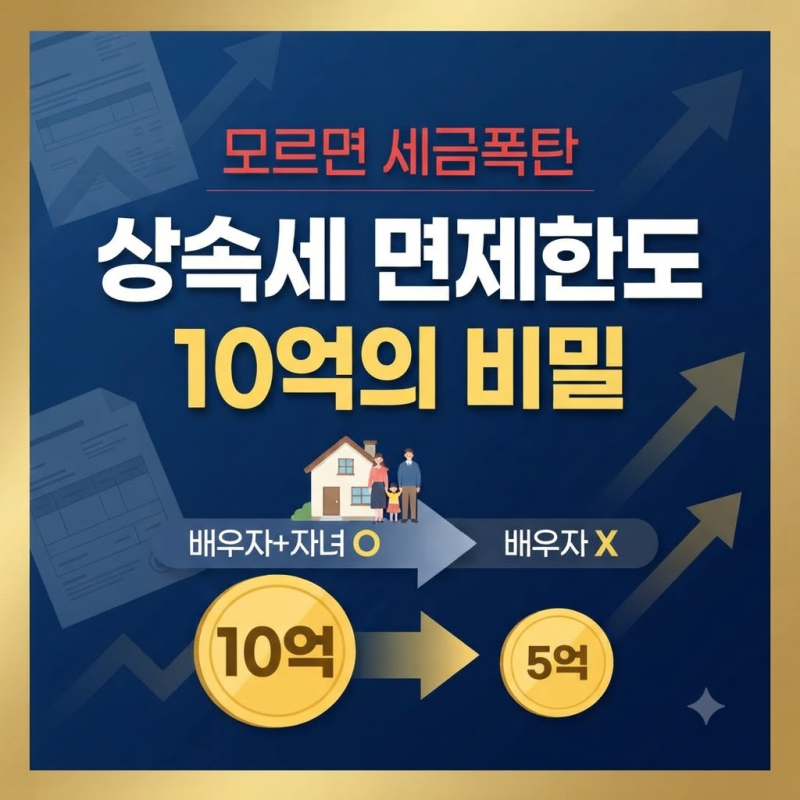
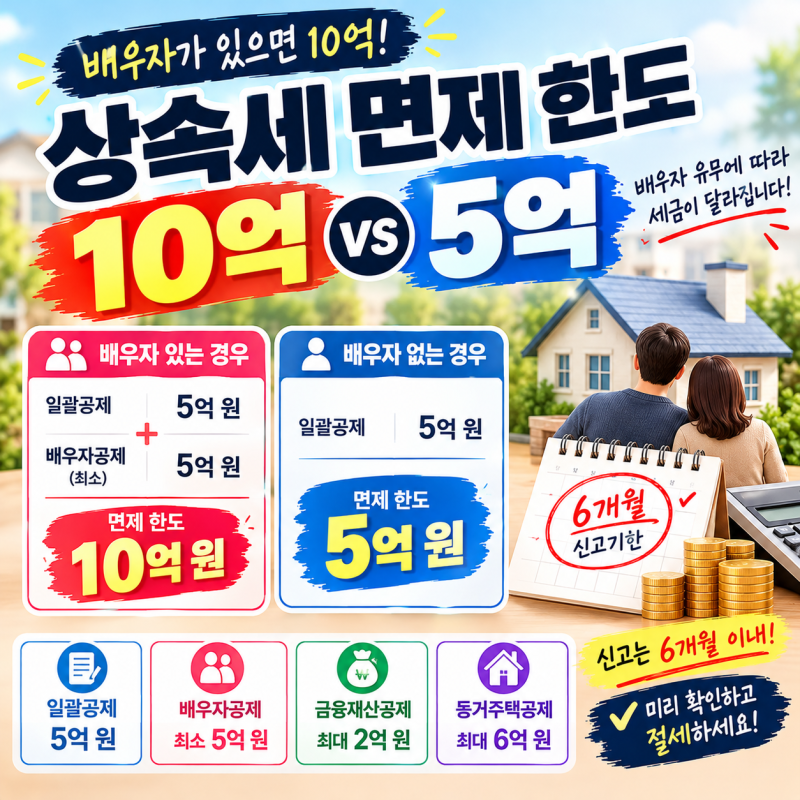
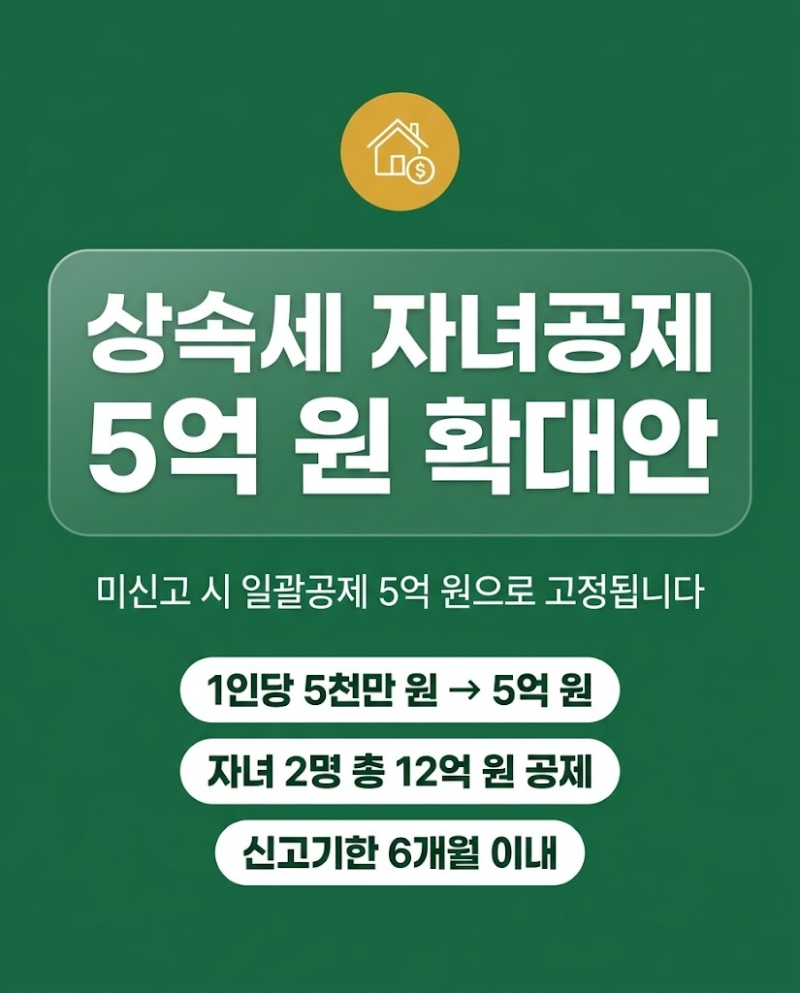
현재 , 아파트 상속세는 상속 재산에서 각종 공제를 제외한 과세표준에 세율을 적용하여 산정됩니다. 상속세 면제 한도의 핵심인 일괄공제 5억 원은 1997년부터 29년간 변동 없이 유지되고 있으며, 배우자가 있는 경우 배우자 공제 최저 5억 원을 더해 총 10억 원까지, 자녀만 상속받을 경우 일괄공제 5억 원까지 세금이 부과되지 않습니다. 상속 재산의 가치는 공시가격이 아닌 시가 기준으로 평가됩니다.
상속세를 줄일 수 있는 방법으로는 동거주택 상속공제와 금융재산 상속공제가 있습니다. 동거주택 상속공제는 법정 요건 충족 시 최대 6억 원까지, 금융재산 상속공제는 요건에 따라 최대 2억 원까지 상속세 과세가액에서 공제받을 수 있습니다. 예를 들어, 다른 상속 재산 없이 11억 원 상당의 아파트 한 채를 상속받고, 일괄공제 5억 원과 동거주택 상속공제 6억 원을 모두 적용받는다면 과세표준이 0원이 될 수 있습니다.
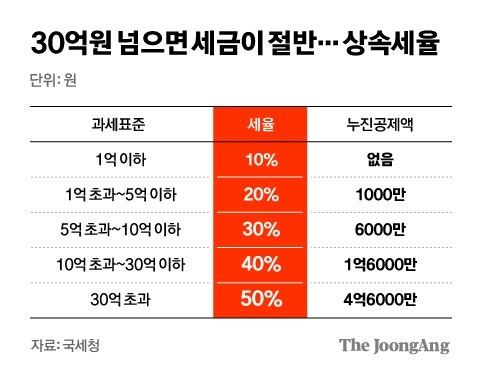
상속세율은 과세표준 1억 원까지 10%, 5억 원까지 20%, 10억 원까지 30%, 30억 원까지 40%, 그 이상은 50%가 적용됩니다. 특수관계인 간 부동산 거래 시 시가와 거래 가격의 차이가 시가의 30% 또는 3억 원 중 적은 금액 이상일 경우 증여세 문제가 발생할 수 있으므로 주의해야 합니다. 상속세 부담을 줄이기 위해서는 이러한 공제 제도들을 면밀히 검토하고 활용하는 것이 중요합니다.