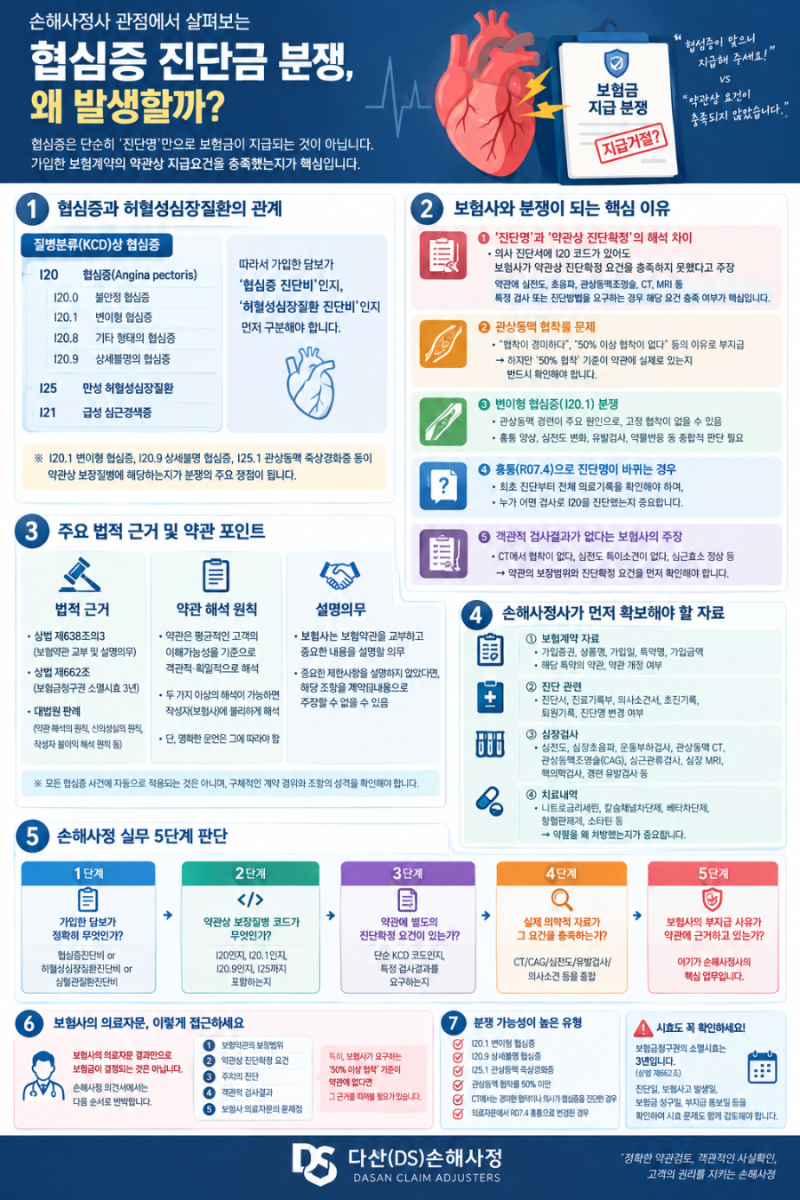
협심증보험은 많은 분이 심장 관련 질환에 대비하기 위해 가입하지만, 실제 보장 범위에 대한 오해가 많습니다. 특히 급성심근경색 진단비만으로는 발병률이 높은 협심증이나 부정맥에 대한 보상을 받기 어려울 수 있습니다. 이는 보험 약관상 질병코드에 따라 보장 여부가 결정되기 때문이며, 허혈성심장질환 또는 심혈관질환 담보가 별도로 필요합니다.
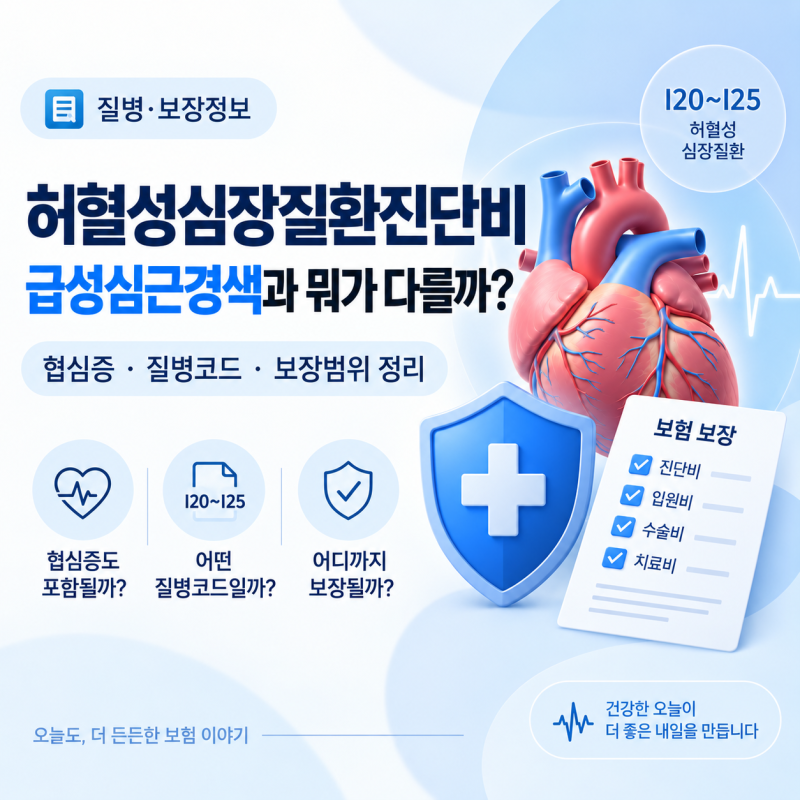
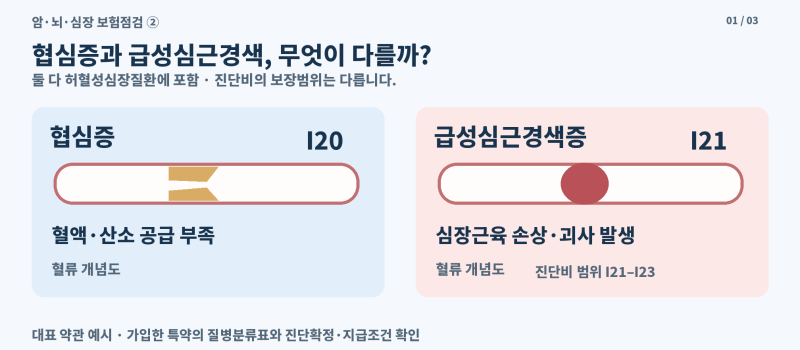
블로거들은 심근경색과 협심증이 다른 질환임을 강조하며, 단순한 심장 진단비 금액보다는 어떤 심장질환까지 보장하는지 확인하는 것이 중요하다고 말합니다. 급성심근경색증 진단비는 특정 질병코드(I21~I23)에 한정되는 반면, 허혈성심장질환 진단비는 협심증(I20)을 포함한 더 넓은 범위(I20~I25)를 보장합니다. 또한, 부정맥(I47~I49)과 심부전 등은 허혈성심장질환과도 별개이므로, 심혈관질환 관련 담보를 통해 폭넓게 대비할 것을 권장하고 있습니다.
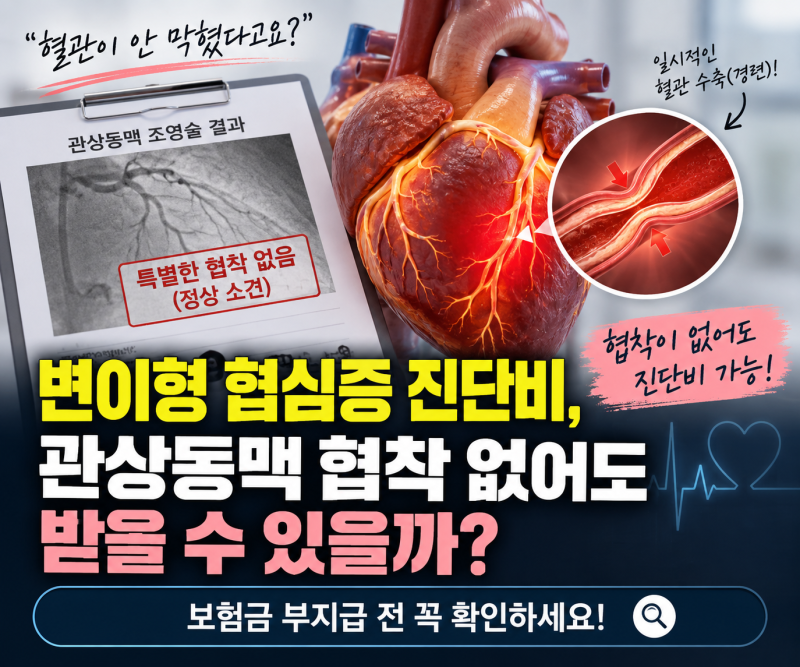
특히 변이형 협심증(I20.1)의 경우 혈관 협착이 없다는 이유로 보험금 지급이 거절되는 사례가 빈번하므로, 조영술상 협착이 없더라도 응급 심전도 ST절 변화와 약물 반응성으로 확정 진단을 입증하는 것이 중요합니다. 보험 가입 전에는 과거 병원 기록이 심사에 영향을 미칠 수 있으므로, 3개월 이내 진단/치료/투약, 1년 이내 추가검사, 5년 이내 입원/수술/장기 투약 여부를 반드시 확인해야 합니다.