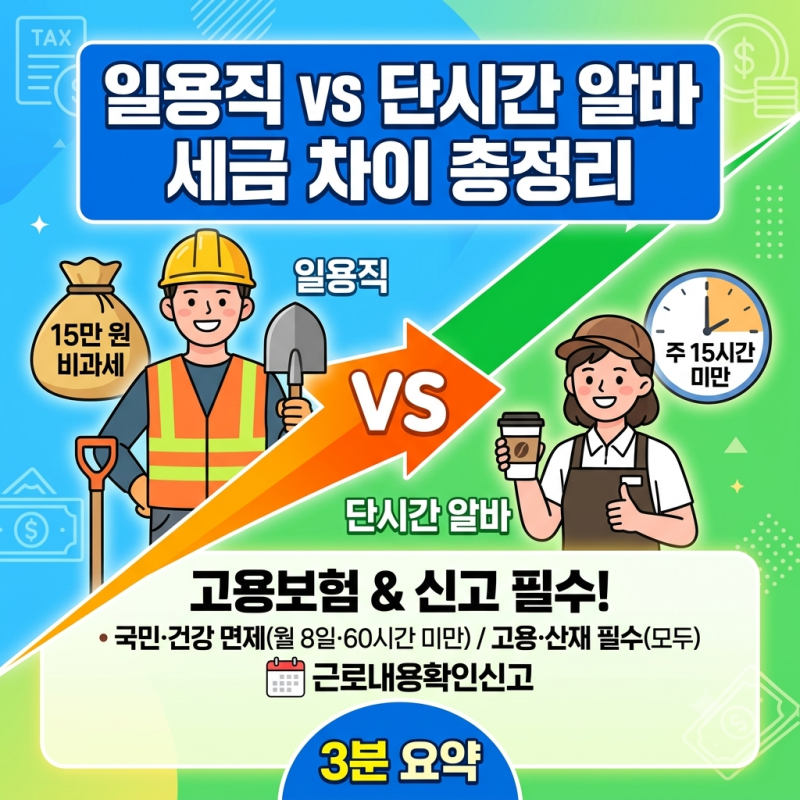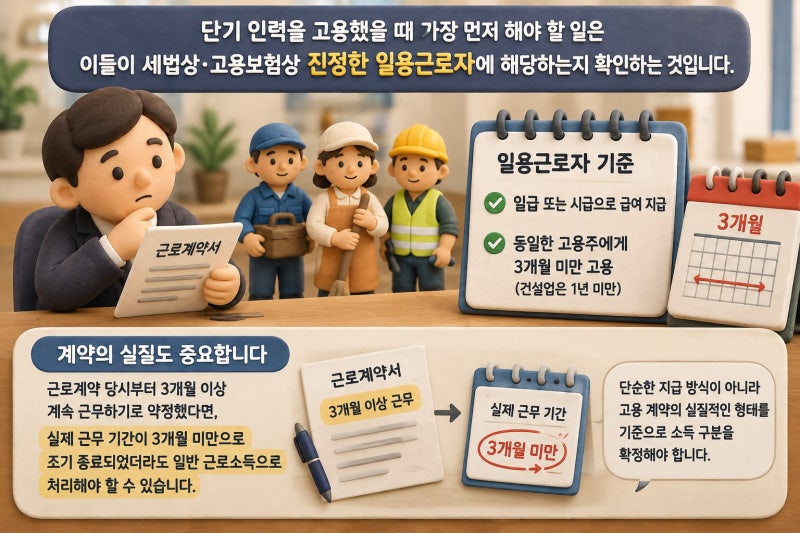
사업장에서는 단기 근로자 채용이 빈번하여 일용노무비 계산 및 신고에 대한 정확한 이해가 중요합니다. 일용근로자는 세법 및 고용보험상 판단 기준이 다르며, 근로복지공단과 국세청 제출 서류의 기관과 기한이 완전히 다릅니다.
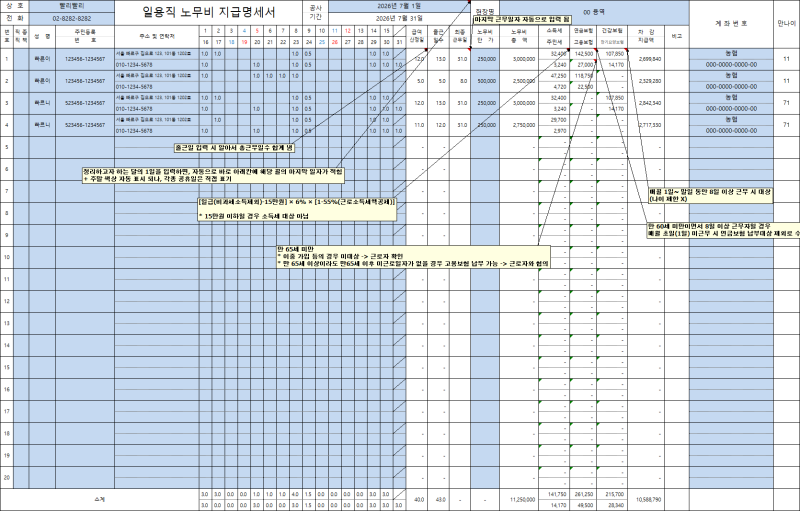
근로월과 지급월 불일치 시 마감 기한이 달라지는 점을 유의해야 합니다. 실무자들은 근로월과 지급월 개념 혼동으로 신고 기한을 놓치기 쉽습니다. 엑셀 양식을 활용하면 출근일수, 공수, 공제 항목 자동 계산으로 업무 효율을 높일 수 있습니다.
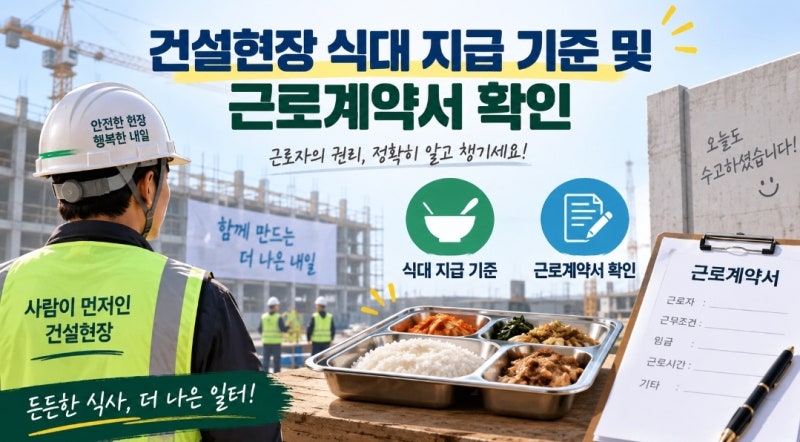
건설현장 식대 지급 기준과 월 20만원 비과세 혜택 여부도 정확히 파악해야 합니다. 일용근로자 해당 여부 판단은 고용 계약의 실질적 형태를 기준으로 해야 합니다. 4대보험 요율 변경 시 엑셀 양식 요율표를 직접 수정 반영하는 것이 중요합니다.
식대 지급 시 통상임금 포함 여부와 비과세 한도를 명확히 구분하여 세무 처리에 유의해야 합니다.