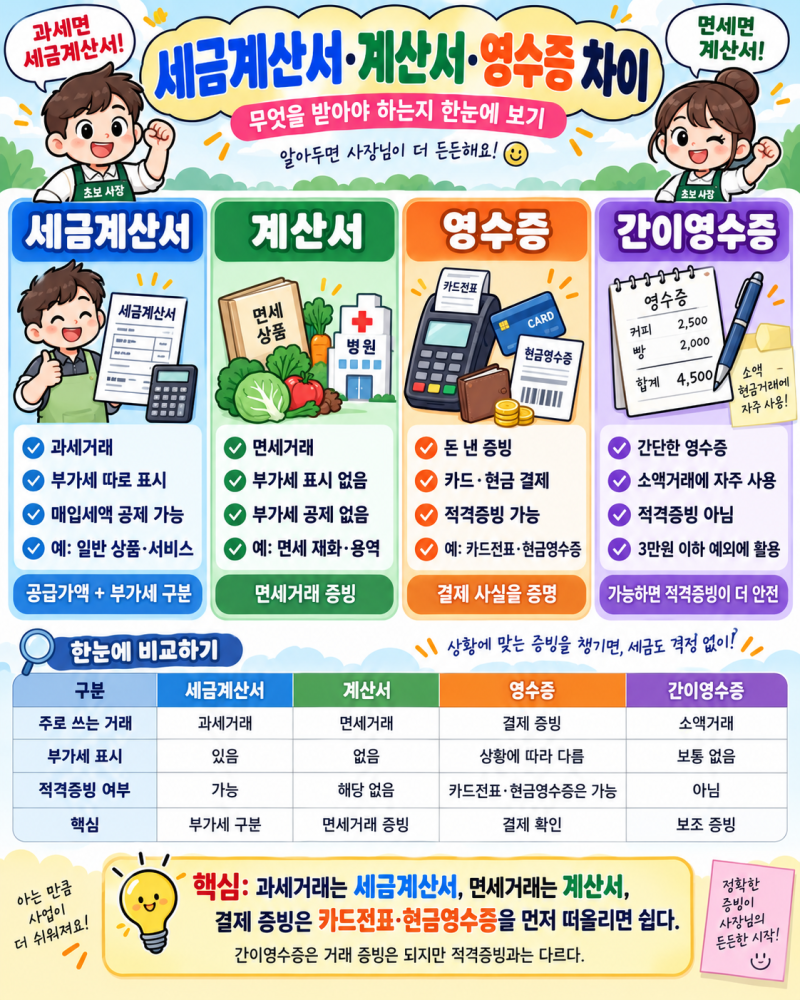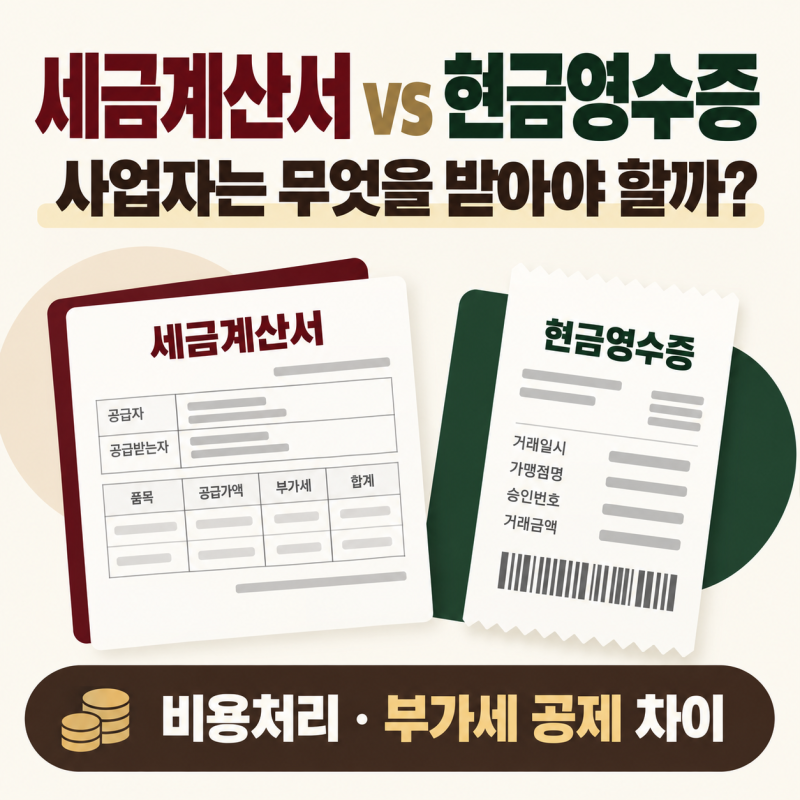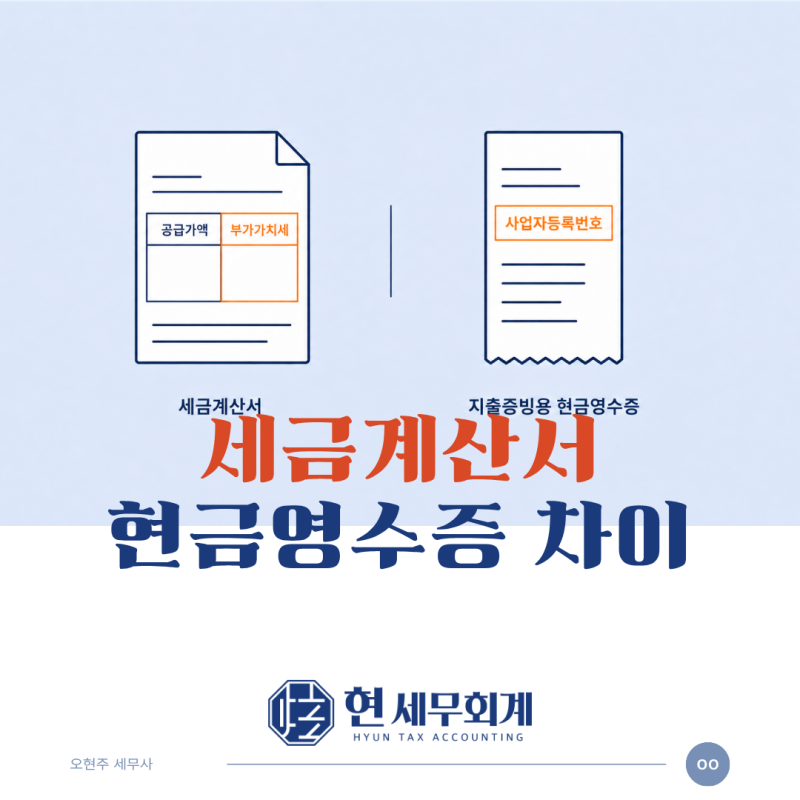
사업자들이 거래 시 자주 접하는 현금영수증과 세금계산서는 모두 거래 사실을 증명하는 중요한 증빙 서류입니다. 두 증빙은 발급 대상, 방식, 부가가치세 처리 등에서 명확한 차이를 보이며, 특히 사업자는 지출증빙용으로 정확히 수취하는 것이 중요합니다. 현금영수증은 현금 결제 시 국세청에 거래 사실을 등록하는 제도이며, 세금계산서는 부가가치세가 과세되는 재화나 용역 공급 시 공급가액과 부가세 등을 기록하는 증빙입니다.
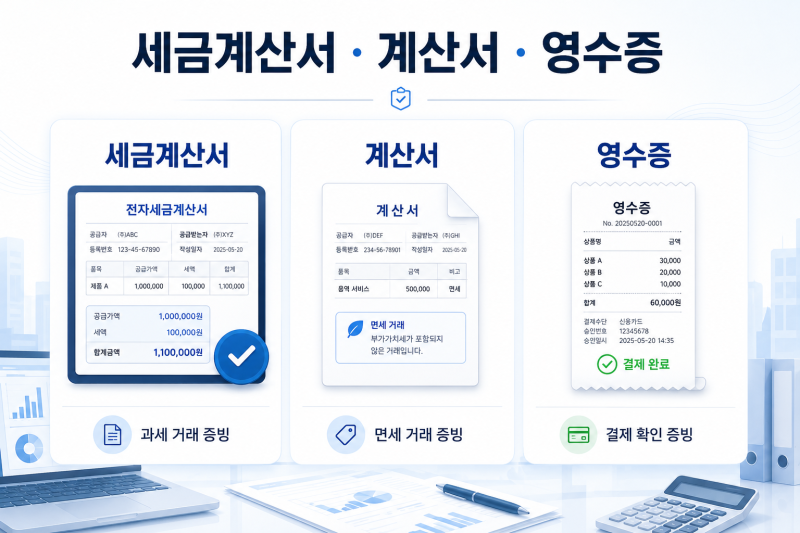
블로거들은 현금영수증과 세금계산서의 가장 큰 차이점으로 부가가치세 매입세액 공제 가능 여부를 강조합니다. 세금계산서와 지출증빙용 현금영수증은 부가세 공제가 가능하지만, 면세 거래에서 발급되는 계산서는 공제 대상이 아닙니다. 또한, 계좌이체 내역만으로는 적격증빙 처리가 완료되지 않으므로, 거래 상대방의 과세 유형과 거래 방식에 따라 적절한 증빙을 수취해야 한다고 조언합니다.
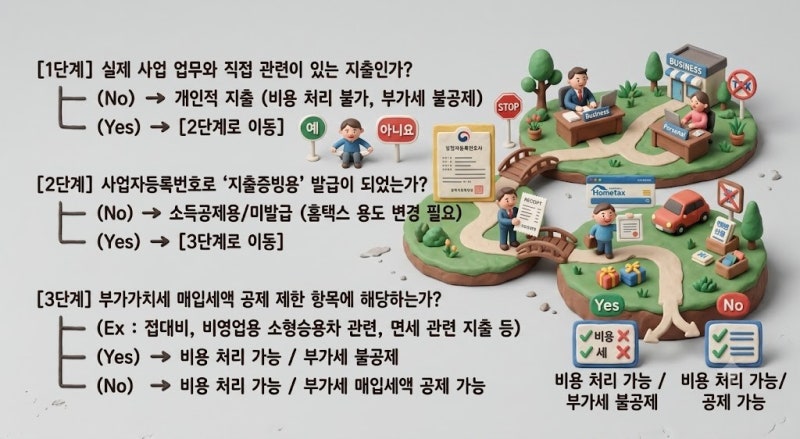
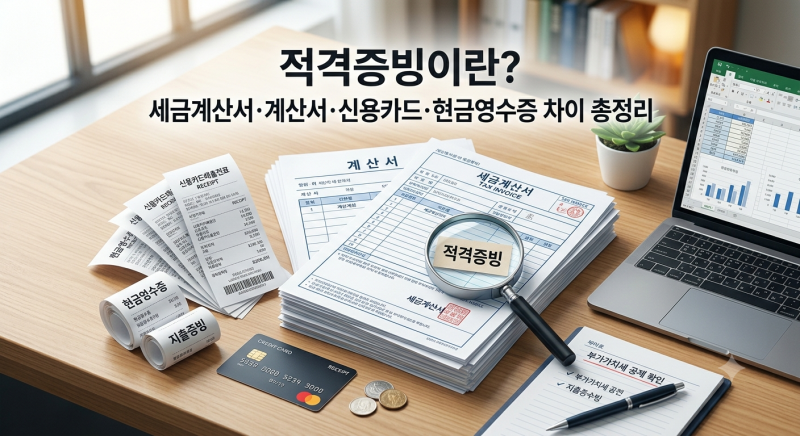
사업과 관련된 지출이라면 현금영수증과 세금계산서 모두 비용 처리가 가능하지만, 중요한 것은 사업 관련성 및 세법상 인정되는 적격 증빙을 갖추는 것입니다. 특히 사업자 간 거래 시에도 상대방의 과세 유형에 따라 계산서, 현금영수증, 신용카드 매출전표 등 다양한 증빙이 발급될 수 있으므로, 각 증빙의 목적과 활용법을 정확히 이해하고 상황에 맞는 증빙을 수취하는 것이 세무상 불이익을 피하는 핵심입니다.