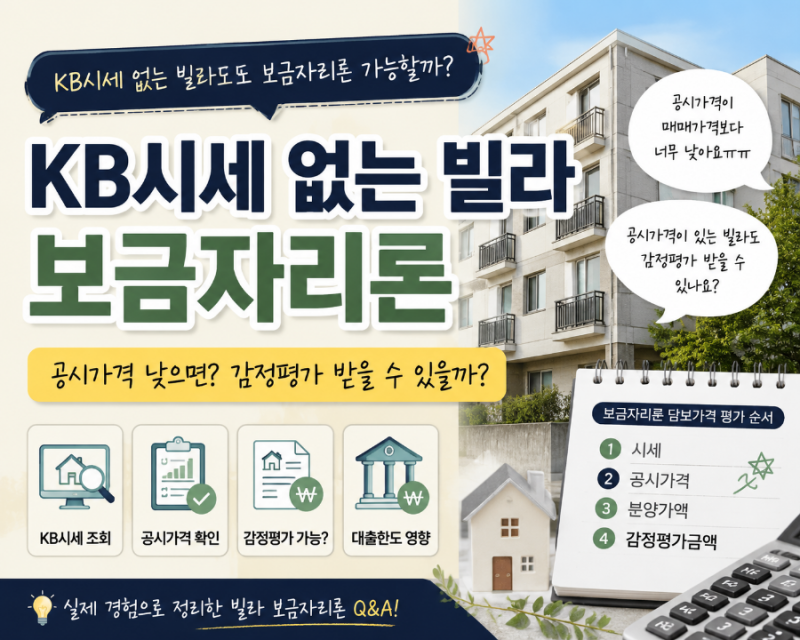

보금자리론은 주택 구입, 전세자금 반환, 기존 주택담보대출 상환 용도로 활용되는 고정금리 대출 상품으로, 향후 금리 변동 위험을 피하고자 하는 고객들에게 큰 주목을 받고 있습니다. 특히 빌라 등 KB시세가 없는 주택의 경우, 담보주택 평가 방법과 감정평가 절차에 대한 관심이 높아지고 있습니다. 한국주택금융공사(HF)는 담보주택 평가 시 가격정보, 공시가격, 분양가액, 감정평가액 순서로 적용하며, 구입 용도 시에는 매매가액과 비교하여 낮은 금액을 담보주택 평가액으로 산정합니다.
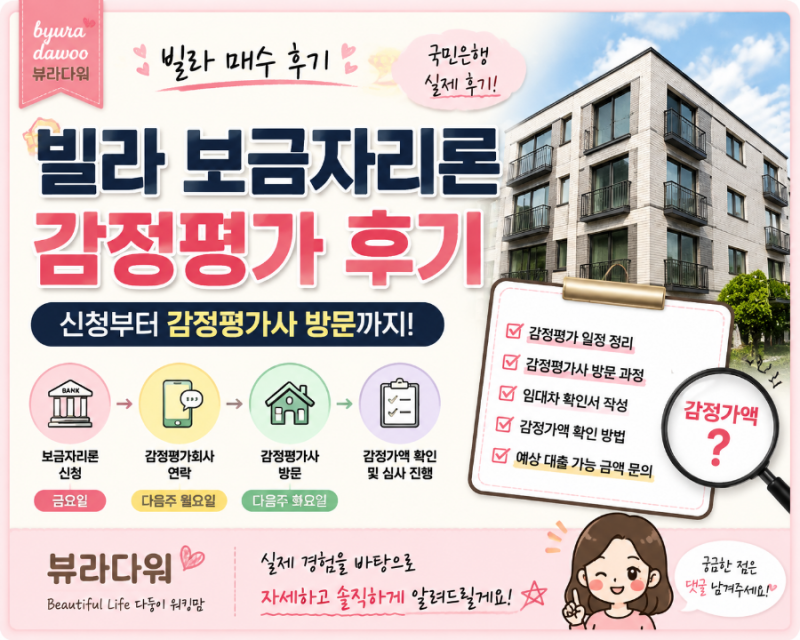
실제 블로거들은 KB시세가 없는 빌라 매매 시 보금자리론 탁상감정평가 신청 경험을 공유하며, 현장 방문 없이 서류만으로 대략적인 시세를 추정하는 과정에 대해 설명하고 있습니다. 일부 블로거는 탁상감정평가액이 매매가보다 약간 낮게 나왔지만 대출에 큰 영향이 없었다고 언급하며, 감정평가사 방문 시 집 내부 확인과 면적, 구조 등을 살펴보는 과정이 복잡하지 않았다고 전합니다. 반면, 아파트와 달리 빌라는 시세 확인이 어려워 대부분 감정평가를 진행해야 한다는 점을 강조하며, 예상 대출 가능 금액 문의나 감정평가액 확인 시점에 대한 궁금증을 해소하고 있습니다.
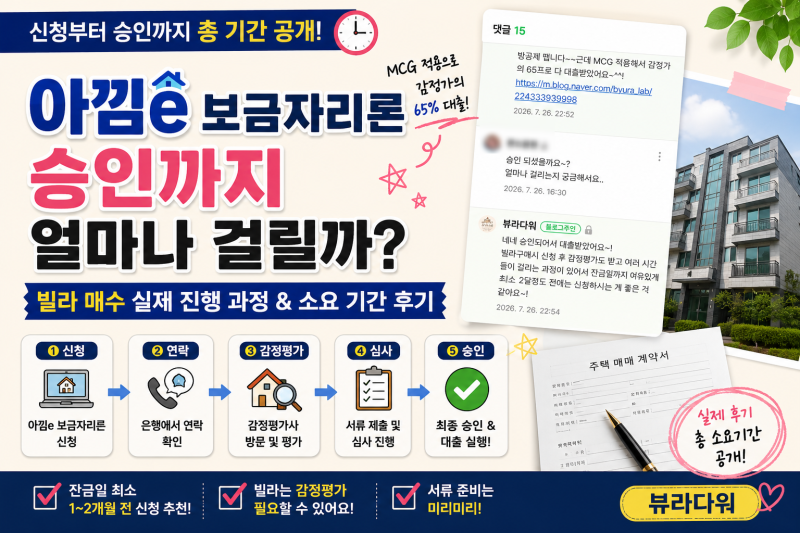
보금자리론 신청 시 잔금일까지 60~90일 정도의 여유를 두고 신청하는 것이 좋으며, 감정평가 회사에서 매매계약서, 이메일 주소, 부동산 연락처 등을 요청할 수 있습니다. 탁상감정평가 신청 시에는 신분증 사본, 등기부등본, 탁상감정의뢰서, 개인정보동의서 등의 서류가 필요하며, 감정평가액은 대출 신청 시 예상 주택가격으로 기재하게 됩니다. 이러한 실질적인 정보들은 보금자리론을 준비하는 이들에게 중요한 체크포인트가 될 것입니다.