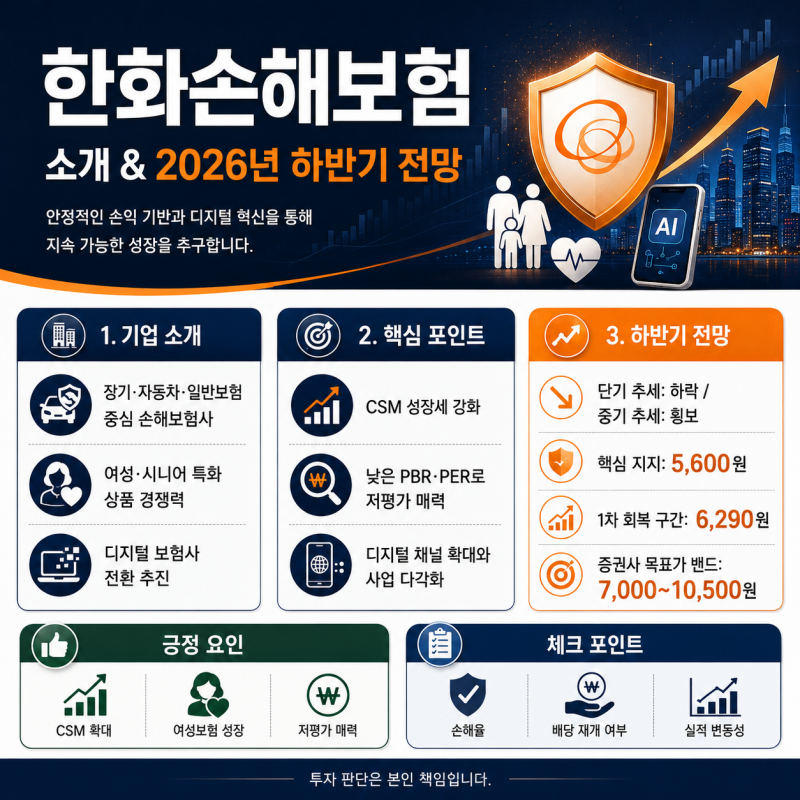
한화손해보험(주)은 대한민국 최초 민족자본으로 설립된 손해보험사로서, 장기, 자동차, 일반보험 등 다양한 상품을 제공하며 금융 및 보험 업계에서 탄탄한 입지를 자랑하고 있습니다. 특히 2026년 상반기 자동차 보험 수익이 전년 대비 크게 상승했으며, 매출 또한 매년 증가 추세를 보이며 2026년 2분기 누적으로 전년보다 14.6% 증가한 4조 1,775억 원을 기록하는 등 꾸준한 성장을 이어가고 있습니다.
일부 블로거들은 한화손해보험(주)을 보험주 중 역사상 최고 저평가 우량주로 평가하며, 2025년 BPS 17,378원 기준 0.52배의 PBR을 그 근거로 제시합니다. 반면, 최근 2년간 결산 배당이 없었다는 점을 들어 매수를 추천하지 않는 시각도 존재합니다. 또한, 최근 주가 상승이 보험 손익보다는 환율과 금리에 따른 투자손익에 더 크게 기인했다는 분석도 있어, 지속성과 예측 가능성에 대한 다양한 의견이 제시되고 있습니다.
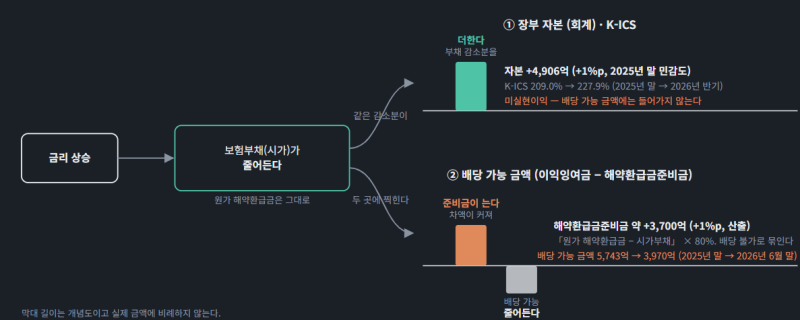
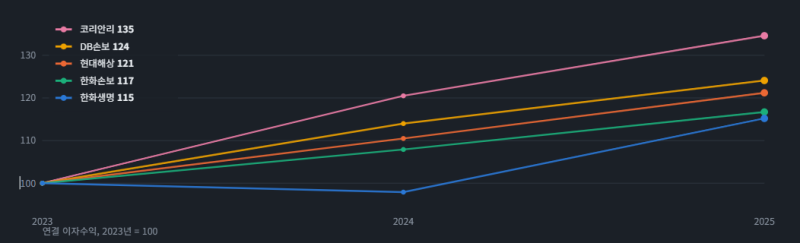
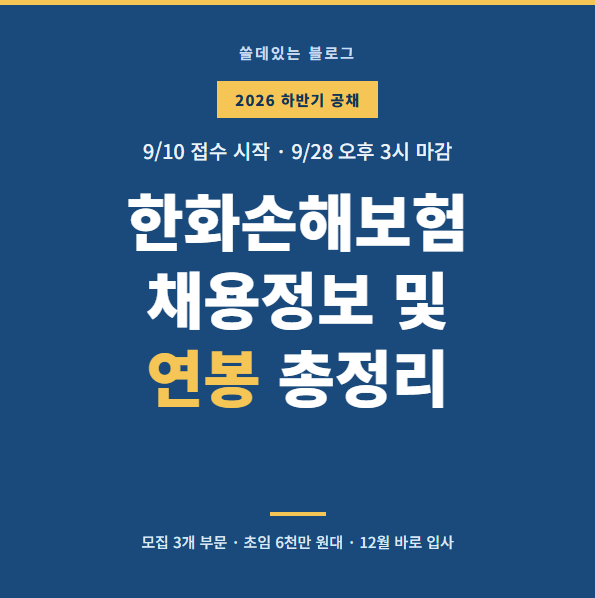
한화손해보험(주)의 주가 전망을 위해서는 국채 금리 상승과 국내 기준금리 인상에 따른 이자수익 증가 가능성뿐만 아니라, 향후 밸류업 계획 발표 여부와 배당 정책 변화를 면밀히 살펴보는 것이 중요합니다. 또한, 채용을 준비하는 취업준비생들에게는 경쟁력 있는 연봉 수준과 든든한 복리후생 제도가 매력적인 요소로 작용하고 있으니, 기업 정보와 채용 일정을 꼼꼼히 확인하는 것이 필요합니다.