
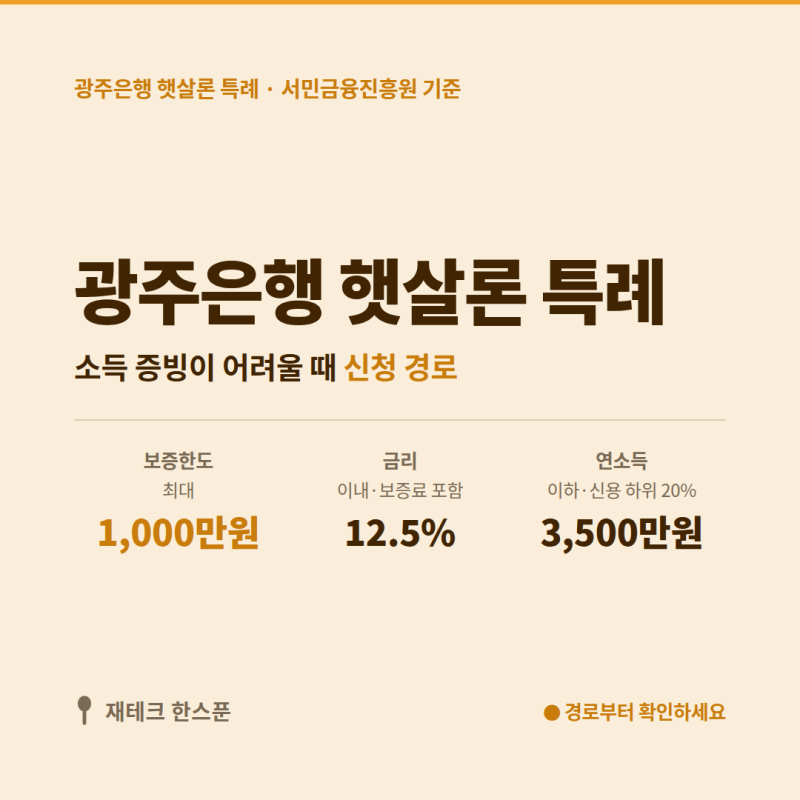

프리랜서 햇살론은 일정한 소속 없이 3.3% 세금을 공제하고 급여를 받는 프리랜서들을 위한 정부지원 대출 상품입니다. 시중은행 및 2금융권 대출 문턱이 높은 프리랜서들에게 중요한 자금줄이 될 수 있으나, 직장인에 비해 부결되는 사례가 많아 신청 전 정확한 기준 확인이 필수적입니다. 특히 2026년에는 햇살론15 보증이 종료되었으므로, 현재 운영 중인 햇살론 특례, 근로자 햇살론, 햇살론 뱅크 등 본인의 소득 형태와 신용 상태에 맞는 상품을 확인해야 합니다.
프리랜서 햇살론 심사에서 부결되는 주된 이유로는 3개월 연속 소득 증빙의 어려움, 건강보험료 및 국세 연체 이력, 최근 3개월 이내의 단기 연체, 그리고 과도한 기대출 및 다중채무 등이 있습니다. 특히 3.3% 사업소득의 경우, 통장에 찍힌 실수령액뿐 아니라 국세청에 신고된 사업소득과 지급명세 자료를 함께 확인하므로, 소득이 공식 자료에 얼마로 신고되었고 일정 기간 계속 발생했는지를 증명하는 것이 중요합니다. 입금 날짜가 불규칙하거나 중간에 소득이 비어있다면 심사 통과가 어려울 수 있습니다.
만약 일반 햇살론 심사에서 거절되었다면, 심사 기준이 좀 더 유연한 햇살론15 특례보증과 같은 대안 상품을 고려해 볼 수 있습니다. 서민금융통합지원센터에 직접 방문하여 대면 심사를 받으면 통장 거래 내역이나 노무 수령 확인서 등 보조 서류를 통해 소득을 유연하게 인정받을 수 있어 승인율을 높일 수 있습니다. 프리랜서는 재직증명서 대신 소득금액증명원, 원천징수 관련 서류, 최근 입금 통장 내역 등을 통해 실제 소득 흐름을 명확히 보여주는 것이 중요합니다.