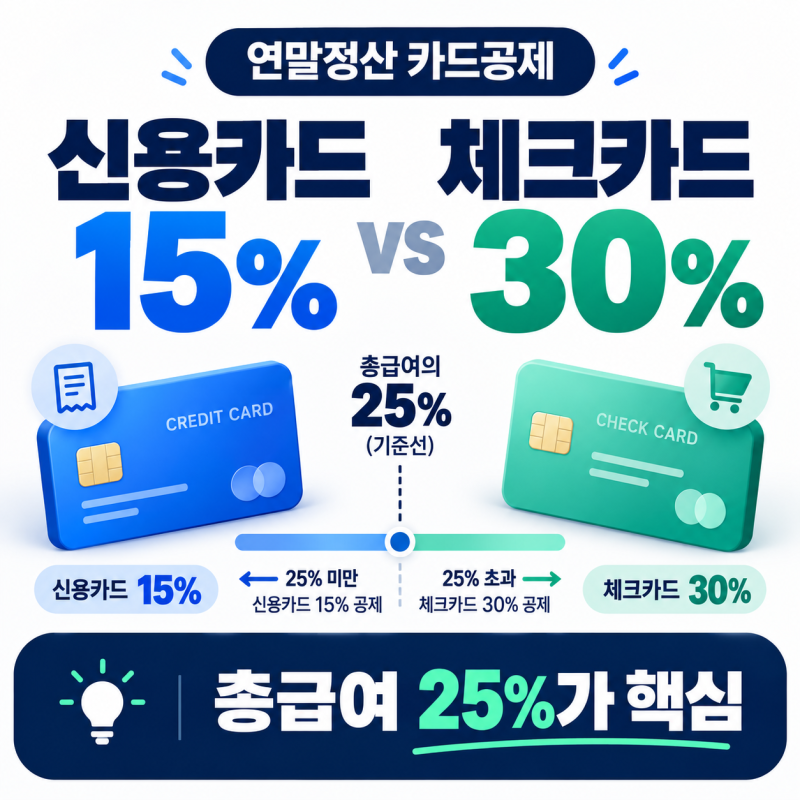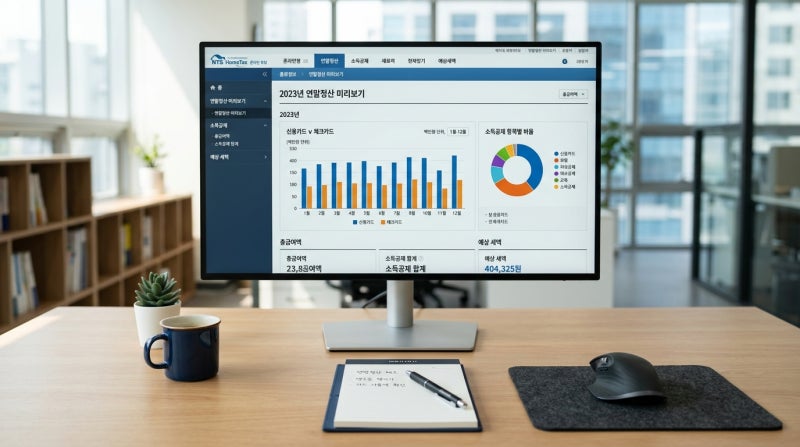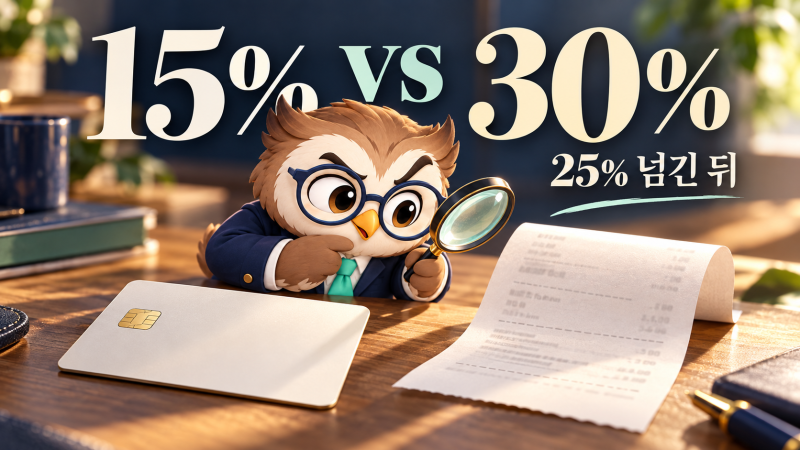
연말정산 카드 소득공제는 총급여의 25%를 초과하는 사용분부터 시작되며, 이 문턱을 넘기기 전까지는 신용카드를 사용하는 것이 유리하다는 점이 주목받고 있습니다. 신용카드는 포인트 적립이나 할인 혜택이 풍부하여 초기 지출에 적합하며, 25% 문턱을 넘긴 후에는 공제율이 높은 체크카드나 현금영수증을 활용하는 전략이 중요합니다. 특히 10월은 국세청 홈택스에서 연말정산 미리보기 서비스를 개통하는 시점으로, 남은 기간의 카드 사용 계획을 세우는 데 결정적인 시기입니다.
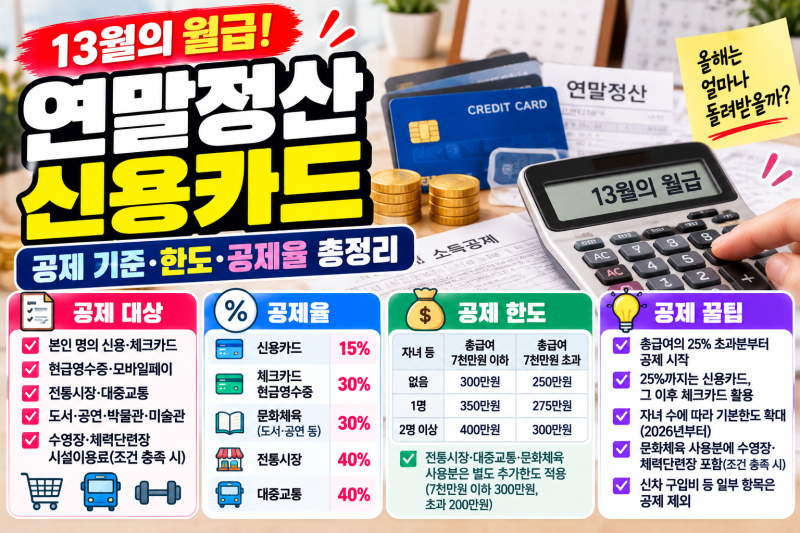
블로거들은 총급여 25% 문턱까지는 신용카드를 사용하고, 이후에는 체크카드나 현금영수증으로 전환하는 '황금 비율' 전략을 강조하고 있습니다. 신용카드의 공제율은 15%인 반면, 체크카드와 현금영수증은 30%로 두 배 높기 때문입니다. 다만, 전통시장 및 대중교통 이용액은 40%, 도서·공연·박물관·미술관·수영장·헬스장 이용료는 30%(총급여 7,000만 원 이하)의 공제율이 적용되어 특정 사용처에서는 더 높은 혜택을 받을 수 있습니다. 단순히 공제율만 보고 무조건 체크카드만 사용하는 것이 항상 최선은 아니라는 의견도 제시됩니다.
연말정산 카드 소득공제는 총급여에 따라 기본 공제 한도가 정해져 있으므로, 이 한도를 초과하지 않도록 주의해야 합니다. 또한, 공제 계산 시 최저사용금액을 차감하는 별도의 법정 산식이 적용되므로, 단순히 사용액에 공제율을 곱하는 방식으로는 실제 소득공제액과 차이가 발생할 수 있습니다. 2026년 연말정산에서는 신용카드 공제 한도에 변화가 있을 수 있으므로, 국세청 홈택스 간소화 서비스 개통 시 정확한 정보를 확인하는 것이 중요합니다.