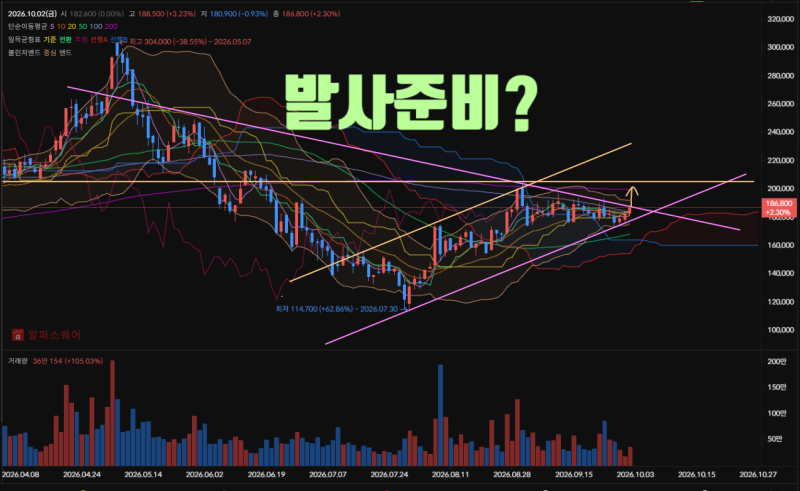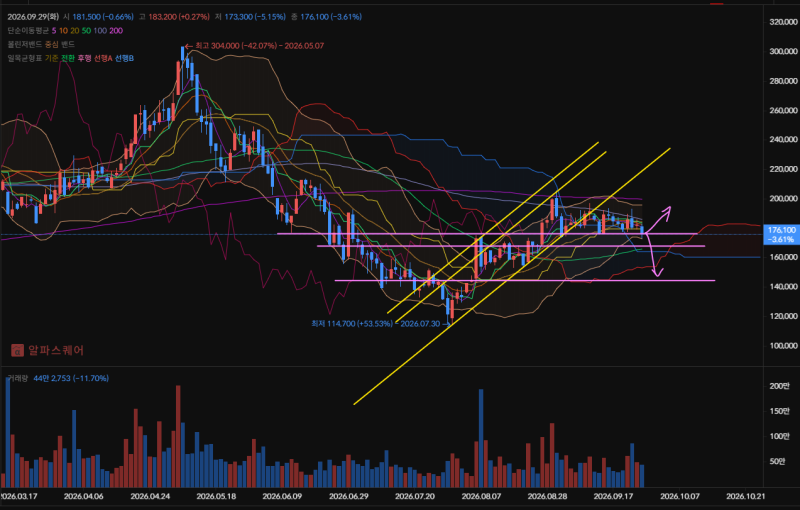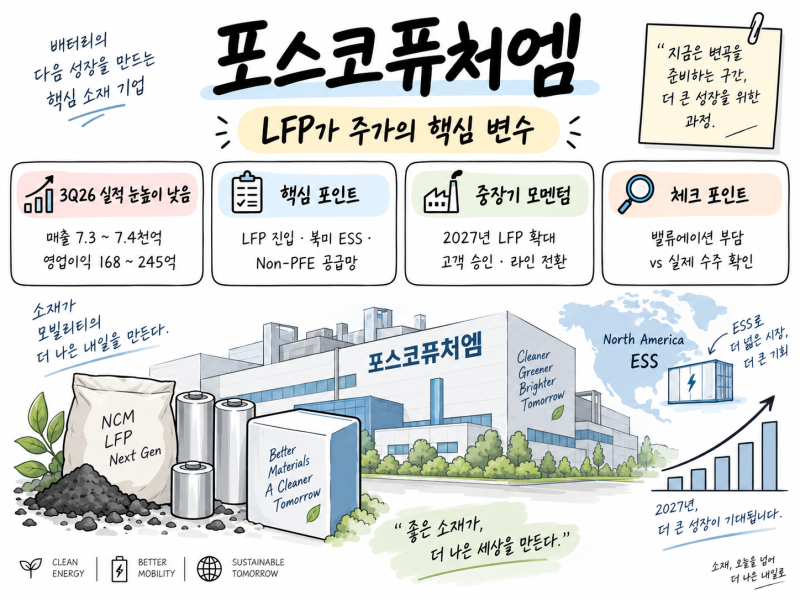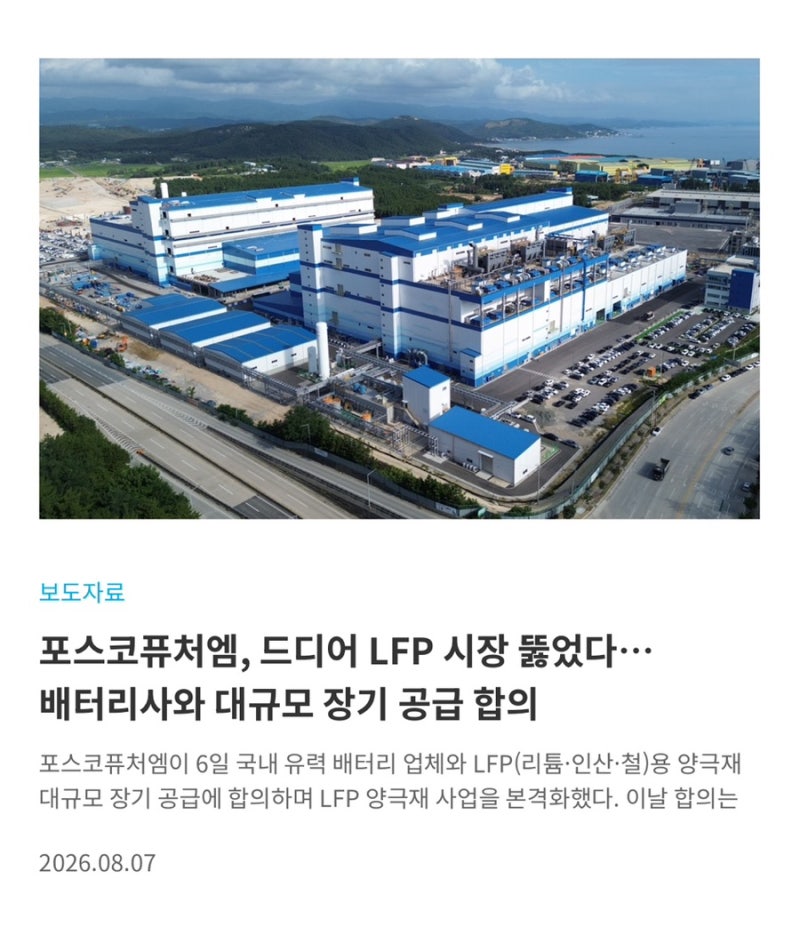
포스코퓨처엠은 최근 1조 원 규모의 LFP 양극재 수주 계약을 SK온과 체결했음에도 불구하고 주가가 오히려 하락하는 모습을 보였습니다. 이는 전형적인 '셀 온' 현상으로 분석되며, 시장에서는 이번 계약보다 향후 추가적인 대규모 계약에 더 큰 기대를 걸고 있습니다. 특히 국내 배터리 3사(LG에너지솔루션, 삼성SDI, SK온)를 모두 고객사로 확보한 점은 긍정적이지만, 생산 능력 확충 없이 기존 삼원계 라인 전환만으로 LFP 수요에 대응할 수 있을지 여부가 중요한 관건으로 떠오르고 있습니다.
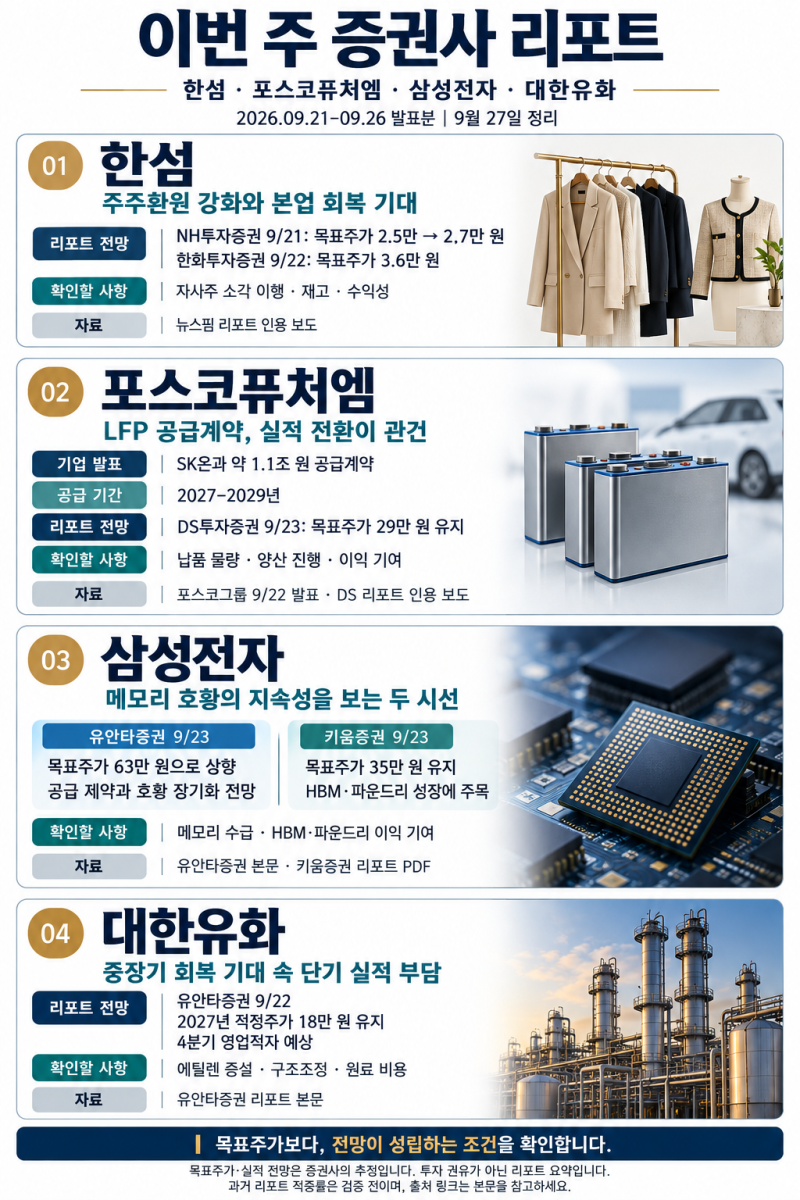
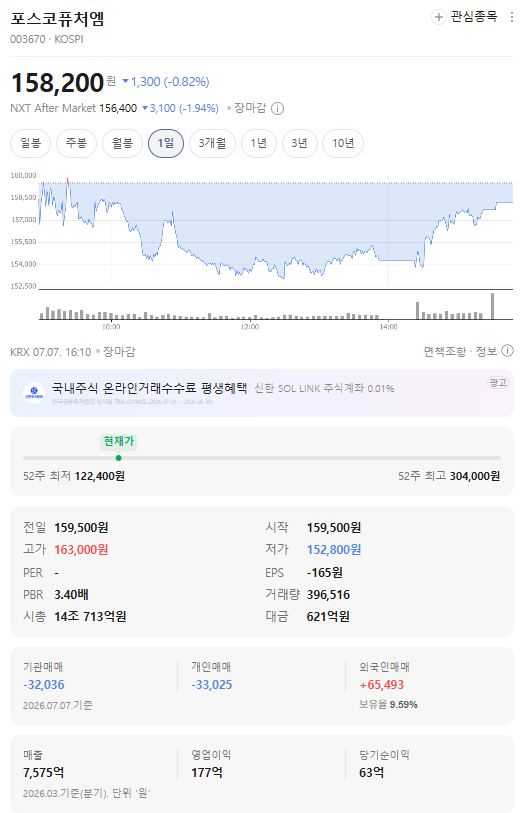
일부 증권사는 포스코퓨처엠의 목표주가를 29만 원으로 제시하며 매수 의견을 유지하고 있지만, 다른 증권사는 오버행 이슈와 전기차 시장 둔화 등을 이유로 목표주가를 14만 원까지 하향 조정하는 등 상반된 시각을 보이고 있습니다. 이는 포스코퓨처엠의 주가 향방에 대한 투자자들의 고민을 깊게 만들고 있으며, 52주 최고가 대비 크게 하락한 현재 주가 수준이 저점 매수 기회인지에 대한 판단도 엇갈리고 있습니다.
포스코퓨처엠의 주가 반등은 LFP 양극재의 추가 대형 수주 계약 여부와 삼성SDI 등 신규 고객사 확보, 그리고 SK온의 미국 ESS 수주 실적에 따른 실제 출하량 증가에 달려 있습니다. 또한, 생산 능력 증설 없이 LFP 수요에 효과적으로 대응할 수 있는지가 핵심적인 요소로 작용할 전망입니다. 투자자들은 단기적인 실적보다는 장기적인 관점에서 LFP 사업의 성장성과 시장의 변화를 면밀히 주시해야 합니다.