
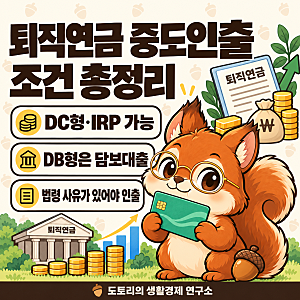
퇴직연금 DC형 중도인출은 법령이 정한 특정 사유에 한해 가능하며, DB형은 중도인출이 불가하고 담보대출만 허용됩니다. 주요 중도인출 사유로는 무주택자의 주택 구입 및 전세금 마련, 6개월 이상 요양이 필요한 의료비 지출, 파산·개인회생, 재난 피해 등이 있습니다. 특히 DC형과 개인형 IRP는 중도인출이 가능하지만, DB형은 적립금의 50% 한도 내에서 담보대출을 이용할 수 있습니다.
DC형 퇴직연금 중도인출 시 세금은 인출하는 재원의 종류에 따라 달라집니다. 회사 부담금으로 쌓인 퇴직급여는 퇴직소득세가 부과되며, 이는 근속기간과 퇴직급여 규모에 따라 세율이 상이합니다. 반면, 세액공제를 받은 개인 납입액과 운용수익을 연금 외 수령할 경우 기타소득세 16.5%가 적용될 수 있습니다. 따라서 중도인출 전 금융회사에 예상 실수령액을 확인하는 것이 중요합니다.
퇴직연금 중도인출 사유와 세법상 부득이한 인출 사유는 완전히 일치하지 않아 주의가 필요합니다. 예를 들어, 주택 구입은 DC형 중도인출 사유에 해당하지만, 세법상 부득이한 인출 요건에는 포함되지 않아 세금 감면 혜택을 받지 못할 수 있습니다. 중도인출 시에는 세액공제를 받지 않은 금액, 퇴직급여 재원, 세액공제 받은 납입액 및 운용수익 순서로 인출되는 점을 고려하여 신중하게 결정해야 합니다.