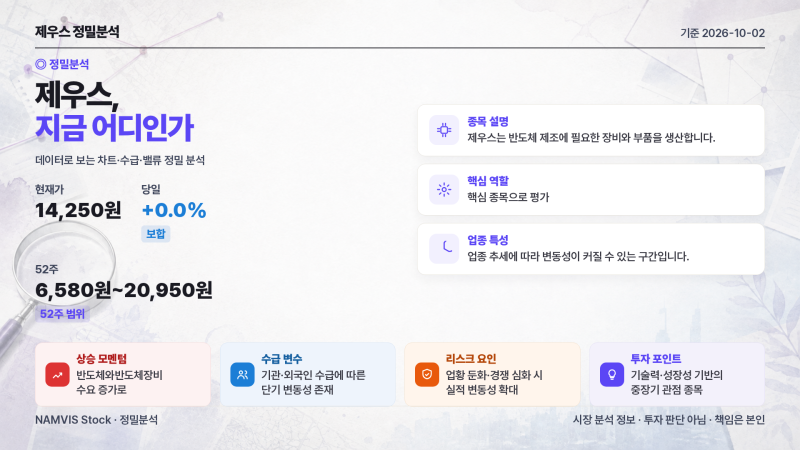
제우스는 1970년에 설립되어 2006년 코스닥에 상장한 반도체 장비 전문 기업으로, 특히 웨이퍼 습식 세정장비 제조를 주력으로 합니다. 최근 AI 데이터센터용 메모리 수요 증가와 HBM(고대역폭 메모리) 투자 확대 기대감에 힘입어 주가가 급등하는 양상을 보였습니다. 그러나 현재 재무제표상으로는 대규모 영업적자가 지속되고 있어, 시장의 기대와 실제 실적 간의 괴리가 중요한 투자 판단 요소로 작용하고 있습니다.
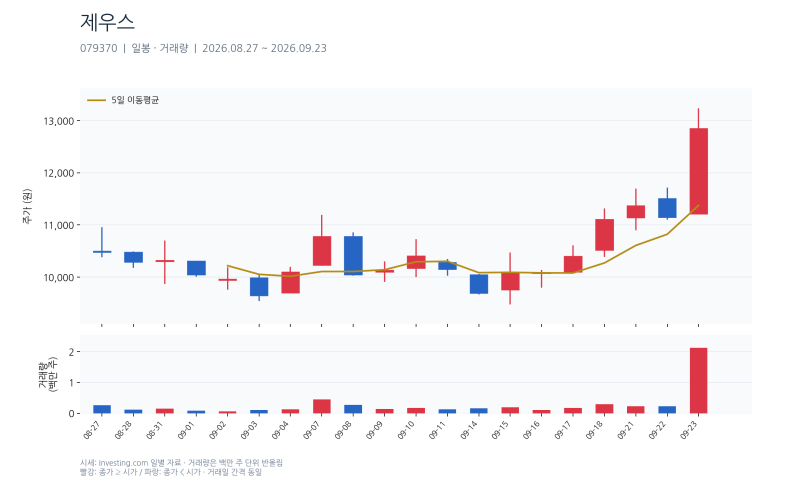
일부 블로그에서는 제우스의 주가 상승이 HBM 관련주로서의 연결고리보다는 반도체 업황 전반의 기대감을 선반영한 결과로 분석합니다. 실제로 제우스는 2026년 10월 1일 하루 만에 13% 이상 급등하는 등 단기적인 강세를 보였으나, 이는 신규 대형 공급계약 발표보다는 AI 서버 증가에 따른 HBM 수요 확대 기대에 따른 것으로 풀이됩니다. 반면, 2024년 492억 원의 영업이익을 기록했던 제우스가 2025년 적자 전환 후 2026년 상반기에도 268억 원의 영업손실을 기록하는 등 실적 부진이 이어지고 있습니다.
제우스 주가에 대한 투자자들의 관심은 HBM 및 첨단 패키징 장비가 현재의 적자를 실제 이익으로 전환할 시점에 집중되고 있습니다. 단기적인 주가 변동은 반도체 업황 기대감에 따라 나타날 수 있지만, 장기적인 관점에서는 HBM 관련 장비 수주가 실질적인 매출과 이익으로 이어지는 시점을 면밀히 분석하는 것이 중요합니다. 따라서 투자 결정 시에는 차트상의 단기 매수세뿐만 아니라 기업의 수주 현황과 손익 변화를 종합적으로 고려해야 합니다.