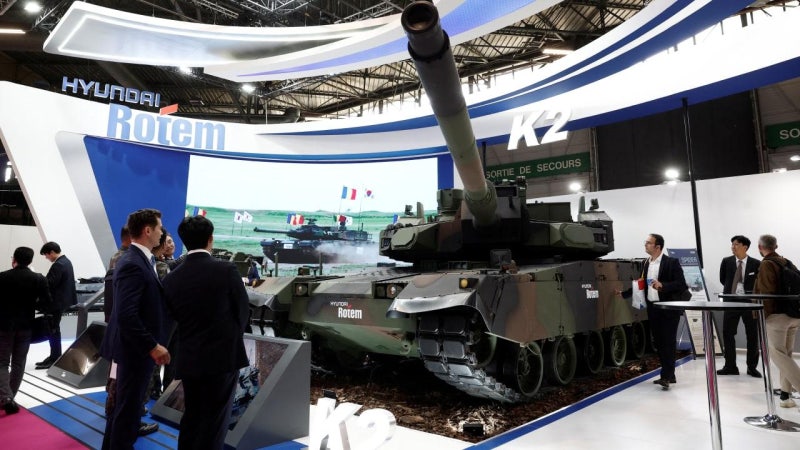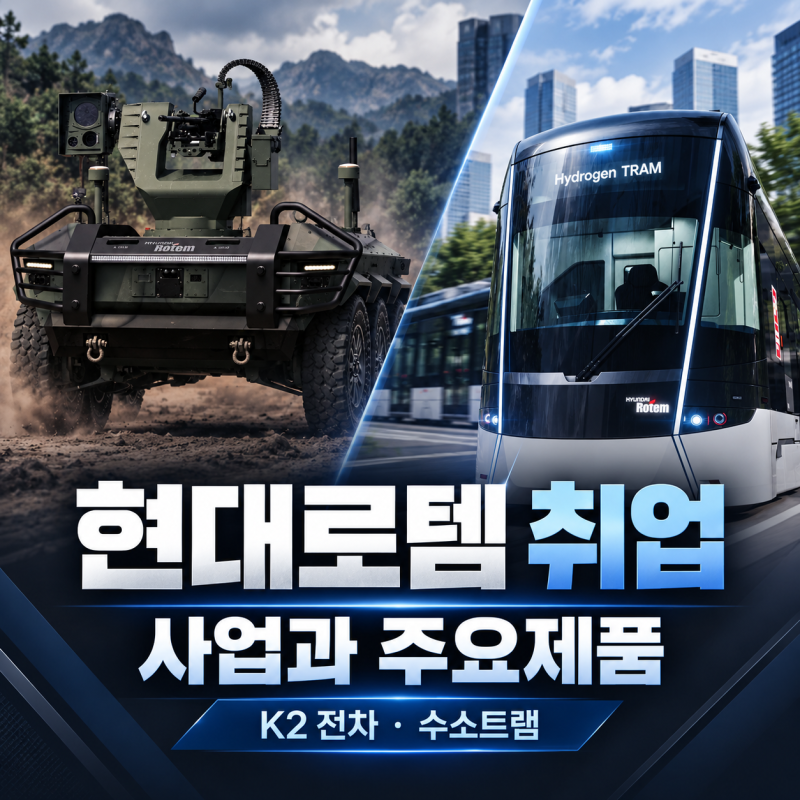
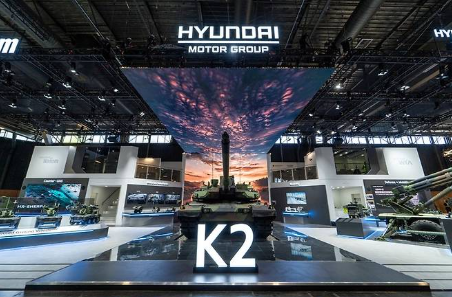
현대로템은 국내 대표적인 방위산업 및 철도 차량 제조 기업으로, 최근 현대위아의 방산사업 인수를 결정하며 사업 구조에 중요한 변화를 맞이했습니다. 이 인수는 약 3,584억 원 규모로, K2 전차의 주포와 K9 자주포의 포신 등 핵심 부품 생산 역량을 내재화하여 방산 부문의 경쟁력을 강화하는 데 중점을 둡니다. 이는 단순한 사업 확장을 넘어, 완성 무기체계와 핵심 부품 생산을 아우르는 수직계열화를 통해 안정적인 공급망을 구축하려는 전략적 움직임으로 평가됩니다.
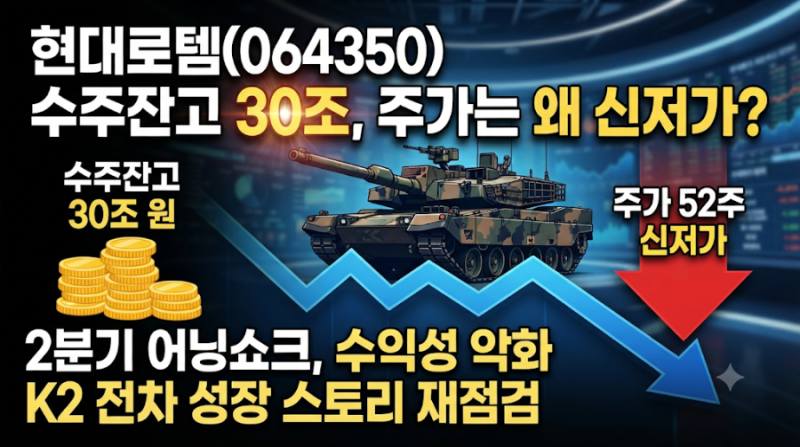
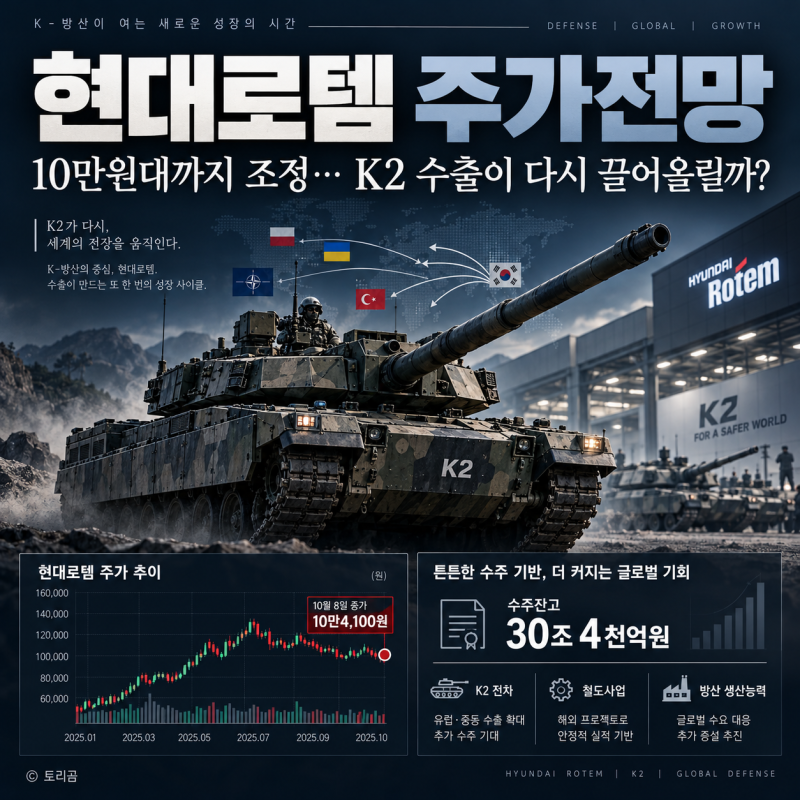
현대로템의 이번 인수는 방산 부문의 성장성을 높이는 동시에, 기존의 대규모 수주 잔고와는 별개로 실제 매출 인식 속도와 영업이익률에 긍정적인 영향을 미칠 것으로 기대됩니다. 특히, K2 전차 등 한국산 무기체계에 대한 해외 관심이 지속되는 상황에서 핵심 부품의 자체 생산 능력 확보는 수출 경쟁력을 한층 더 강화할 수 있습니다. 반면, 일부 증권사에서는 2027년 이익 추정치를 하향 조정하며 신규 수출 계약 지연 가능성을 제기하기도 했으나, 3분기 실적은 폴란드 물량 조기 인도 등으로 견조한 수준을 유지할 것으로 예상됩니다.
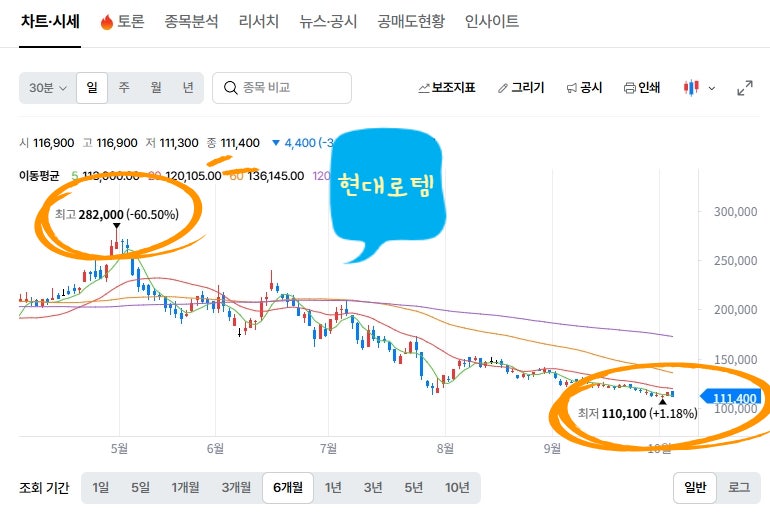
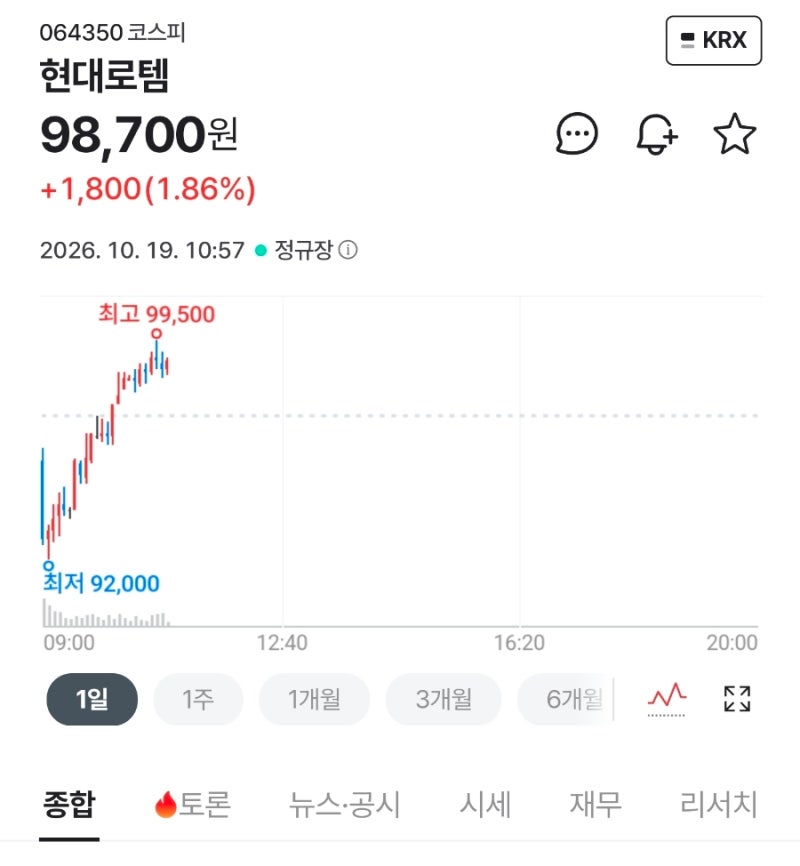
현대로템의 주가 흐름은 방산과 철도 사업의 대형 계약 확보 여부와 이익률에 크게 좌우됩니다. 방산 사업은 대규모 수출 계약이 장기적인 매출 기반을 제공하지만, 생산 능력 확대 비용이나 부품 조달, 계약별 조건에 따라 수익성이 달라질 수 있습니다. 철도 사업 역시 국내외 인프라 투자와 차량 교체 수요에 영향을 받으며, 프로젝트별 설계 및 납품 일정에 따라 수익성이 변동됩니다. 따라서 투자자들은 신규 수주와 수주 잔고뿐만 아니라 실제 매출 인식 속도와 영업이익률을 종합적으로 고려하여 현대로템의 성장 가능성을 판단해야 합니다.