퇴직연금 포트폴리오는 은퇴 후 삶의 든든한 기반을 마련하는 중요한 재정 관리 수단으로 주목받고 있습니다. 특히 IRP(개인형 퇴직연금) 계좌는 직장 생활의 퇴직금과 추가 납입금이 합쳐져 은퇴 후의 안정적인 생활을 지탱하는 최후의 보루로 인식되고 있습니다. 이에 따라 많은 블로거들이 퇴직연금의 효율적인 운용 전략과 포트폴리오 구성에 대한 심도 있는 정보를 공유하고 있습니다.
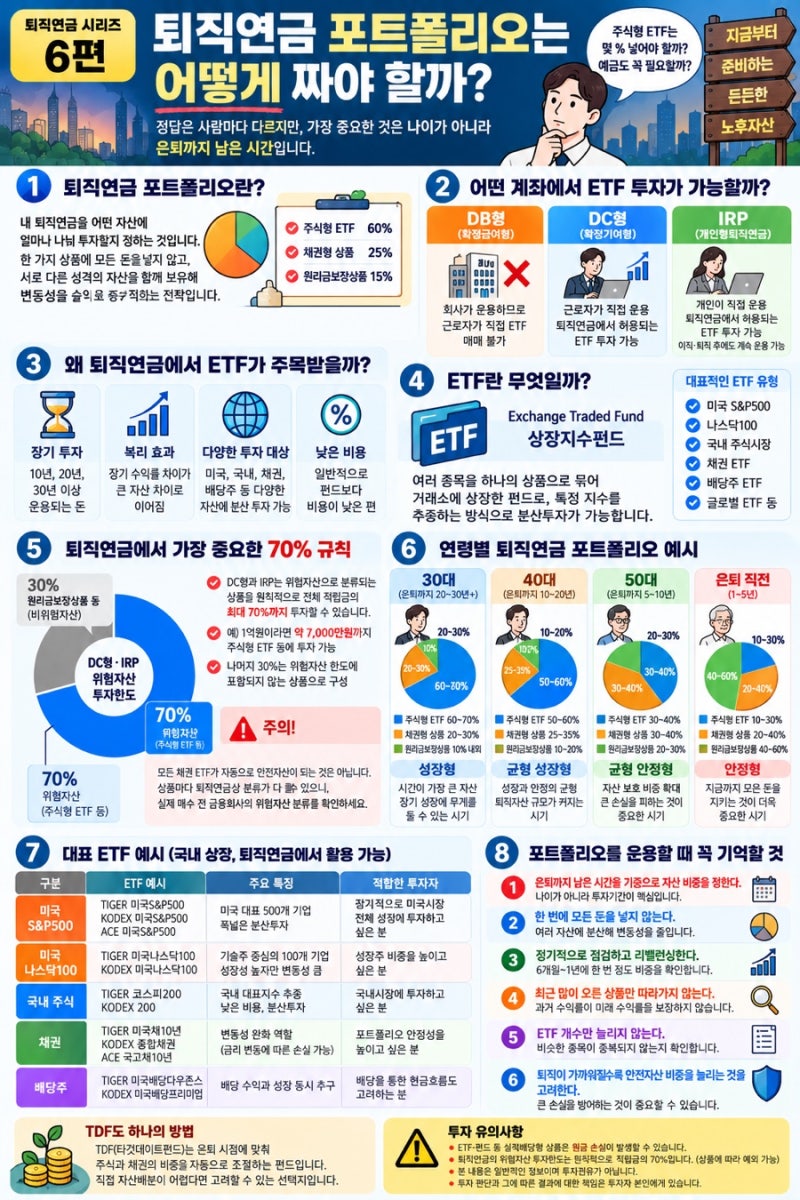
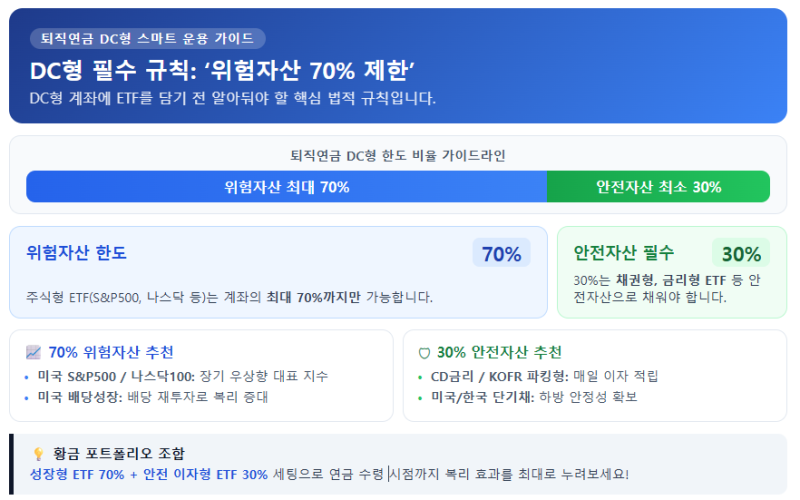
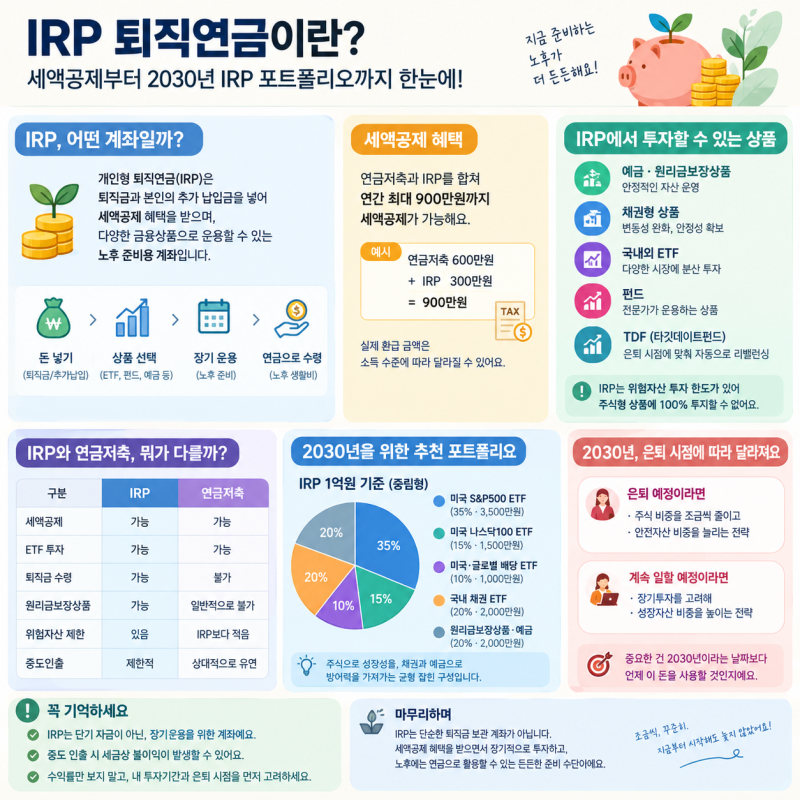
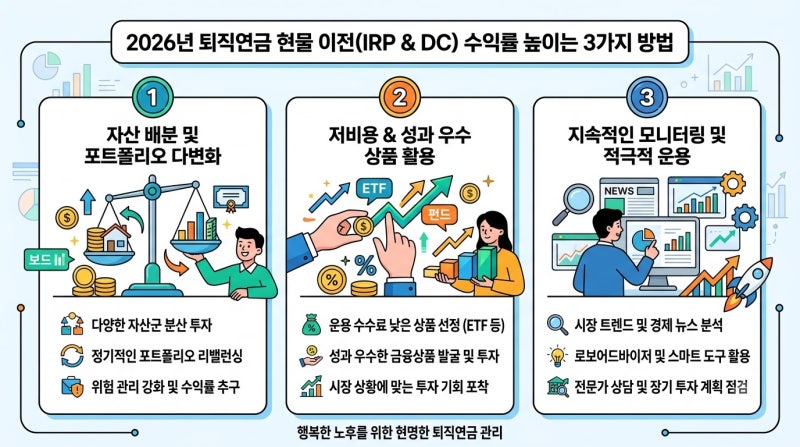
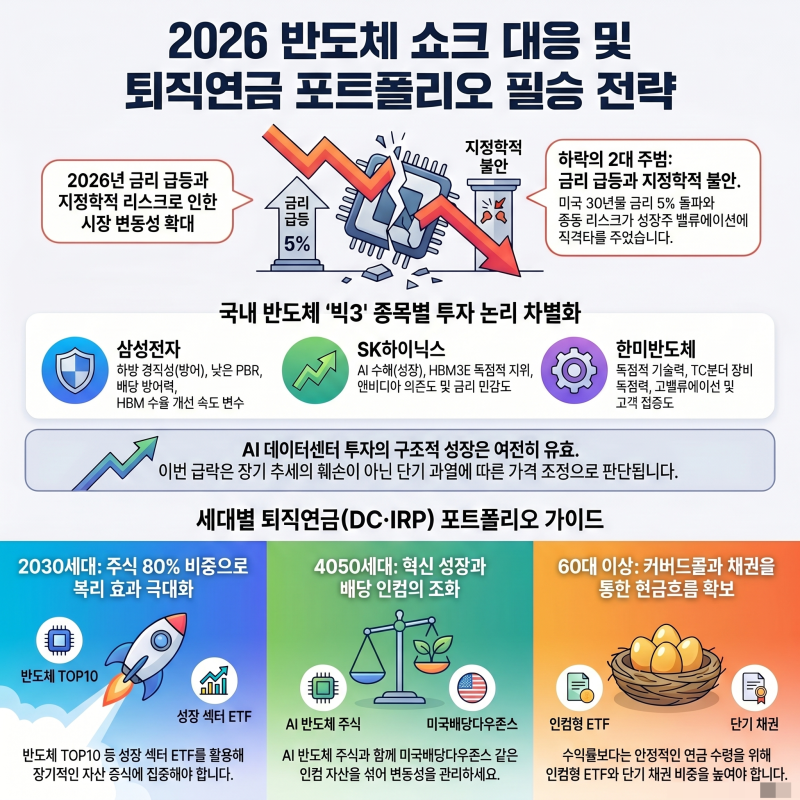
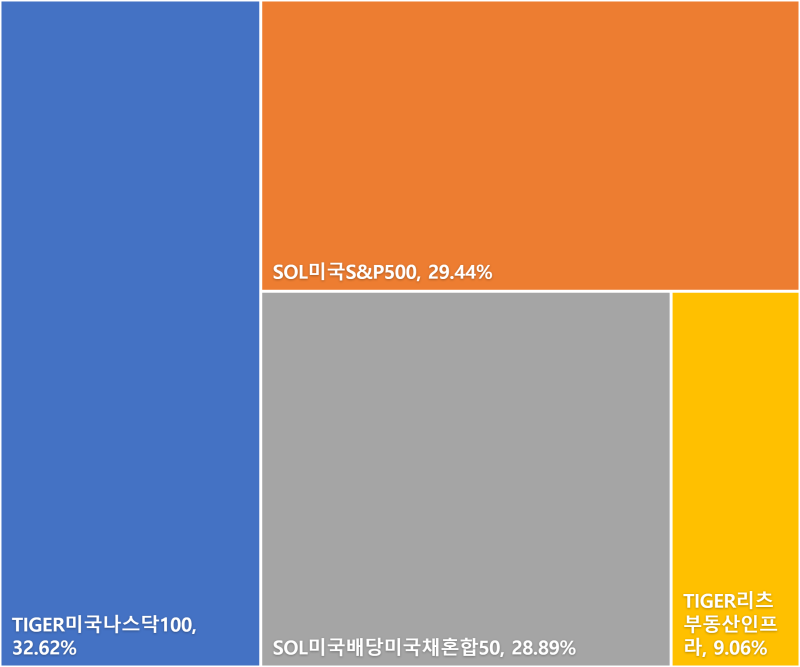
블로거들은 퇴직연금 포트폴리오 구성 시 투자자의 은퇴 시계와 위험 감내도를 가장 중요한 요소로 꼽고 있습니다. 은퇴까지 5년 이상 남은 50대 초반에게는 공격형 모델을, 은퇴가 가까워질수록 주식 비중을 줄이고 채권 등 안정적인 자산을 늘리는 방어형 모델을 추천하는 등 생애 주기에 따른 맞춤형 전략을 강조합니다. 또한, 위험자산 70% 제한 규정을 준수하면서도 성장성과 방어력을 극대화하는 다양한 자산 배분 방식을 제시하고 있습니다.
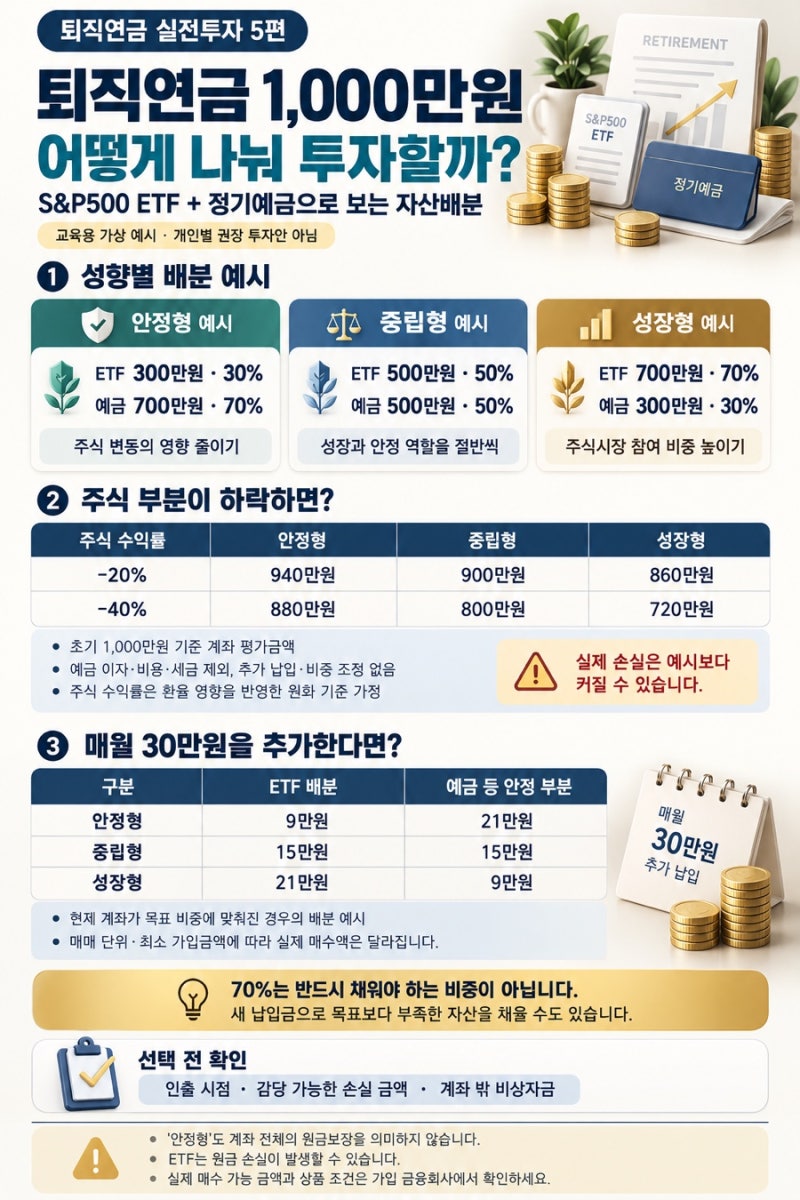
실전 포트폴리오 구성 시에는 주식과 채권의 비중을 미리 정하고 꾸준히 관리하는 리밸런싱이 핵심입니다. 특히 DC형이나 IRP 계좌의 경우 위험자산 투자 한도 70%를 고려하여 포트폴리오를 설계해야 하며, 모든 채권 ETF가 안전자산으로 분류되는 것은 아니므로 실제 매수 전 금융회사의 위험자산 분류를 반드시 확인해야 합니다. 이러한 구체적인 체크포인트는 독자들이 자신에게 맞는 퇴직연금 포트폴리오를 구성하는 데 실질적인 도움을 줍니다.