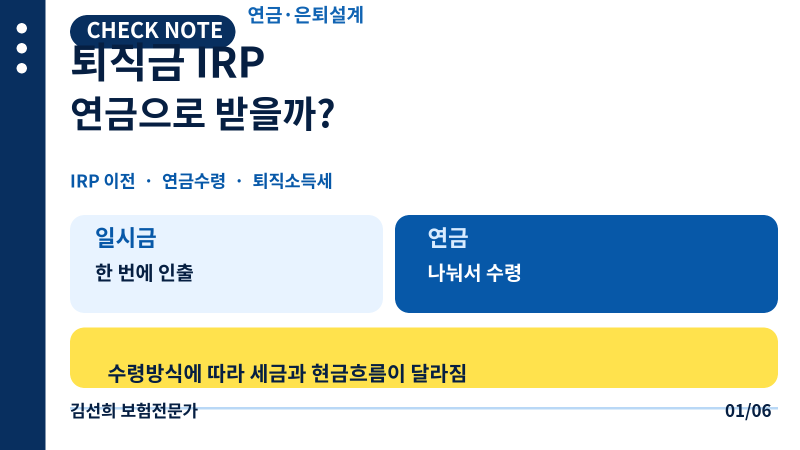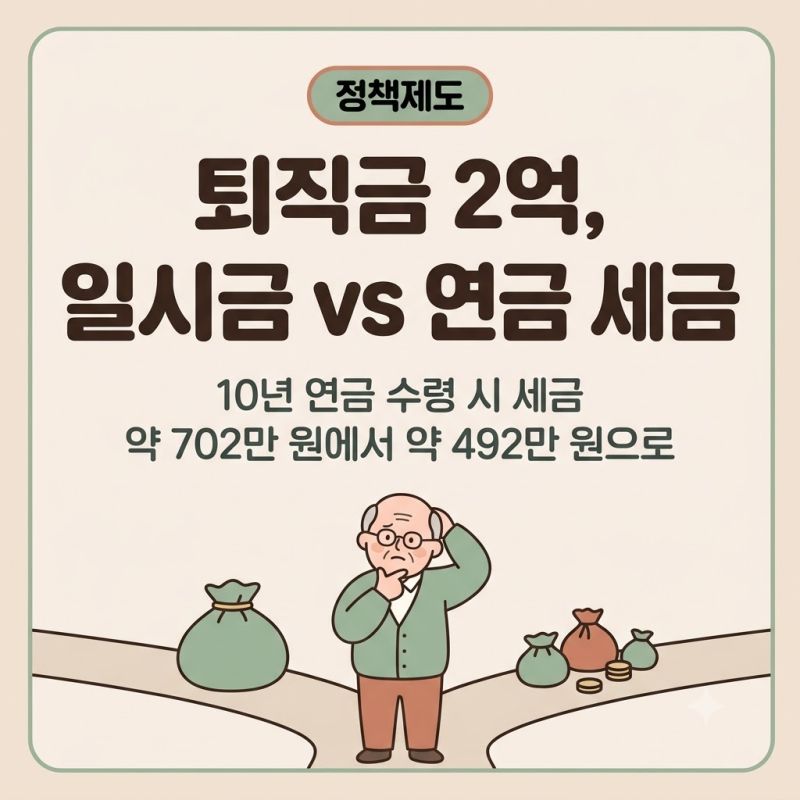
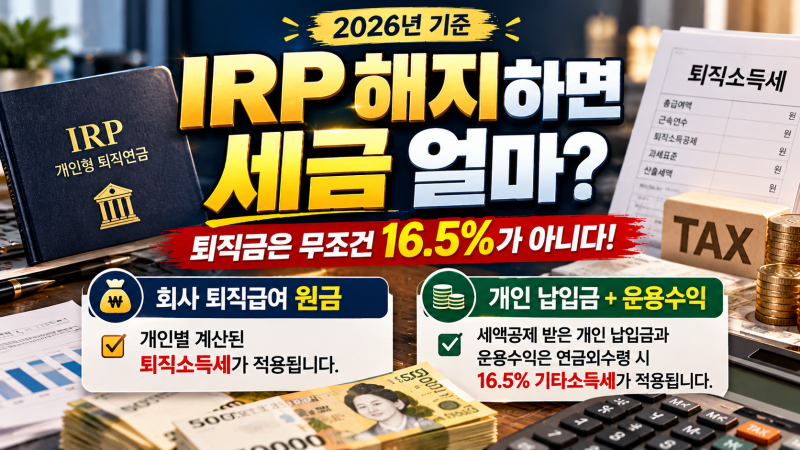

퇴직금은 은퇴 후 노후 생활의 중요한 자산이지만, 수령 방식에 따라 세금 부담이 크게 달라질 수 있습니다. 특히 , 퇴직금을 일시금으로 받을 경우 예상보다 높은 퇴직소득세가 부과될 수 있어 주의가 필요합니다. 많은 블로거들이 퇴직금 2억 원을 기준으로 일시금과 연금 수령 시의 세금 차이를 구체적인 숫자로 제시하며, 합리적인 은퇴 자금 설계를 위한 정보들을 공유하고 있습니다.
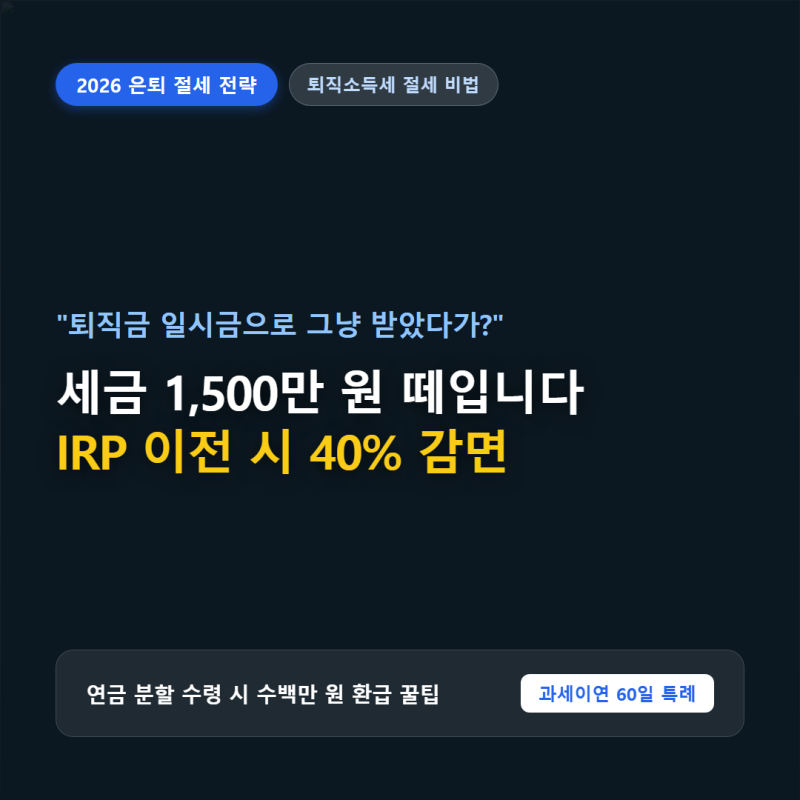
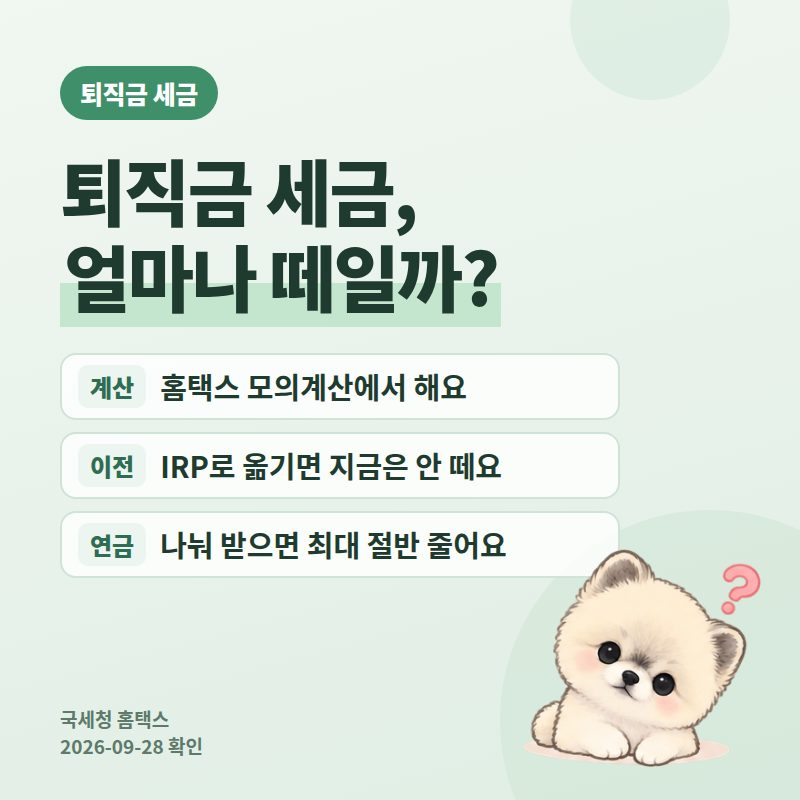
블로거들은 퇴직금을 IRP(개인형 퇴직연금) 계좌로 이전하여 연금 형태로 수령할 경우, 퇴직소득세의 30%에서 최대 40%까지 감면받을 수 있다고 강조합니다. 반면, 일시금으로 수령하면 원천징수되어 세금이 즉시 차감되며, 고액 퇴직금일수록 높은 세율이 적용될 수 있다는 점을 지적했습니다. 일부 블로거는 퇴직금 2억 원에 대한 세금이 3.5% 정도로 생각보다 높지 않다고 언급하기도 했으나, 이는 근속연수 공제 등 복잡한 계산 과정을 거치므로 개개인의 상황에 따라 세금 부담이 크게 달라질 수 있음을 시사합니다.
퇴직금을 이미 일시금으로 받아 세금을 납부했더라도, 60일 이내에 IRP 계좌로 옮기면 세금을 환급받을 수 있는 특례가 존재합니다. 또한, 연금 수령 시 운용수익에 대한 세금과 연금수령한도 등 세금 외적인 요소들도 함께 고려해야 합니다. 이러한 실질적인 정보들을 통해 독자들은 자신의 상황에 맞는 최적의 퇴직금 수령 전략을 세울 수 있습니다.