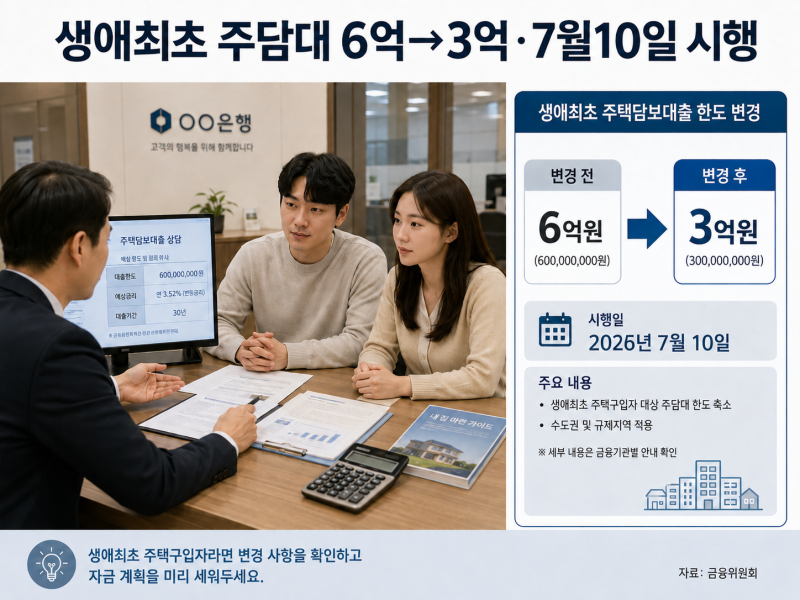
KB국민은행의 주택담보대출 한도 축소는 최근 부동산 시장에서 큰 이슈로 부상했습니다. 2026년 7월 10일부터 주택구입 목적 주담대의 최대한도가 기존 6억 원에서 3억 원으로 변경되면서, 특히 생애최초 주택 구입자들의 관심이 집중되고 있습니다. 이는 은행의 가계대출 관리 차원에서 시행된 조치로, 수도권과 규제지역뿐만 아니라 지방 비규제지역에도 동일하게 적용됩니다.
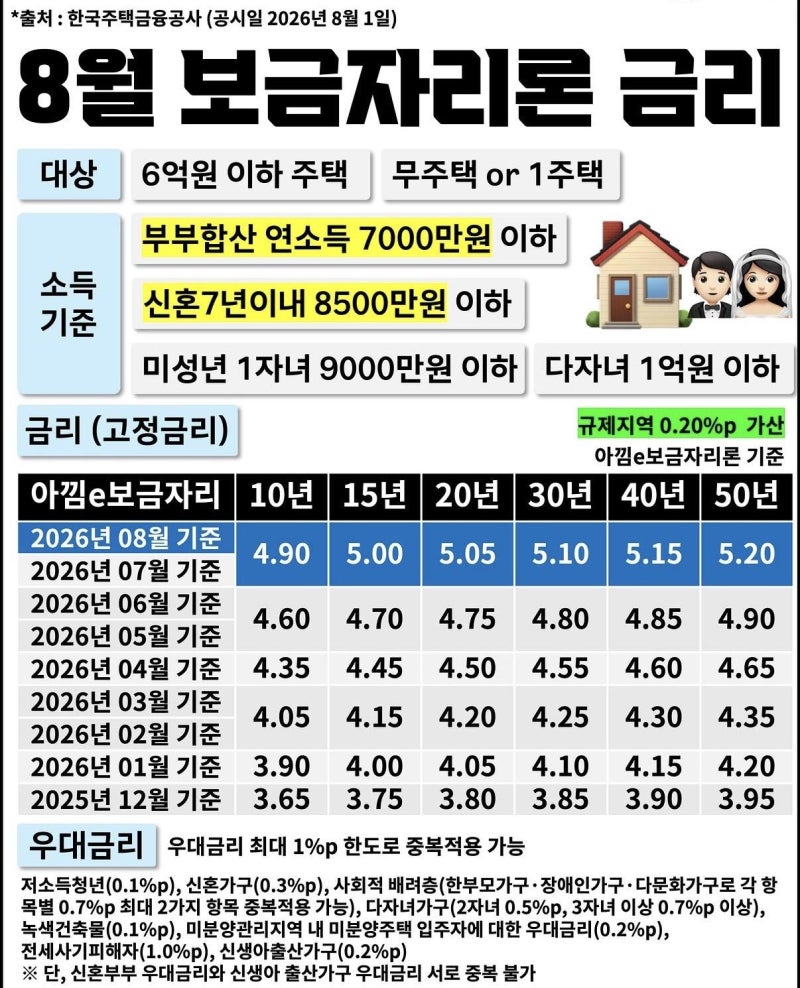
블로거들은 이번 조치로 인해 6억~8억 원대 아파트 매수자, 특히 생애최초 및 신혼부부 등 실수요자들의 부담이 매우 커졌다고 분석합니다. 기존에는 2억 원의 자기자본으로 8억 원 아파트 매수가 가능했지만, 이제는 5억 원의 현금이 필요해 내 집 마련 시기가 연기되거나 더 저렴한 주택으로 눈을 돌릴 가능성이 커졌습니다. 반면, 정책대출인 디딤돌대출과 보금자리론은 이번 한도 축소에서 제외되지만, 별도의 소득 및 주택가격 조건이 있어 모든 생애최초 주택 구입자에게 대안이 되기는 어렵다고 지적합니다.
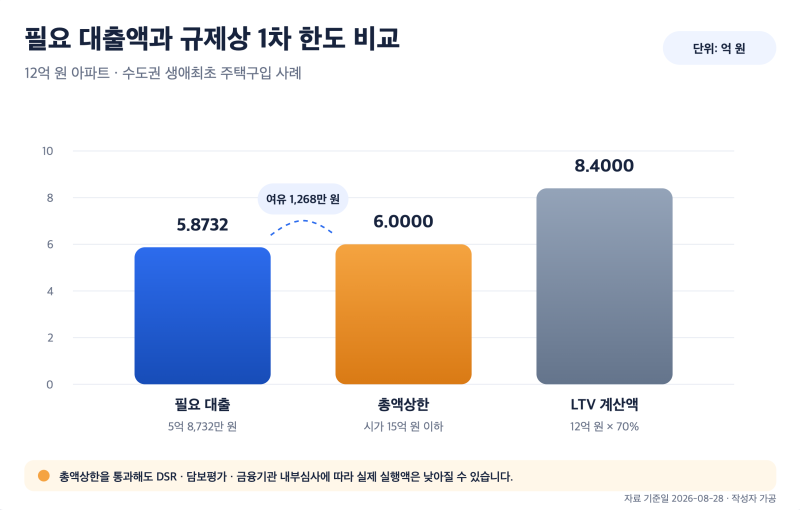
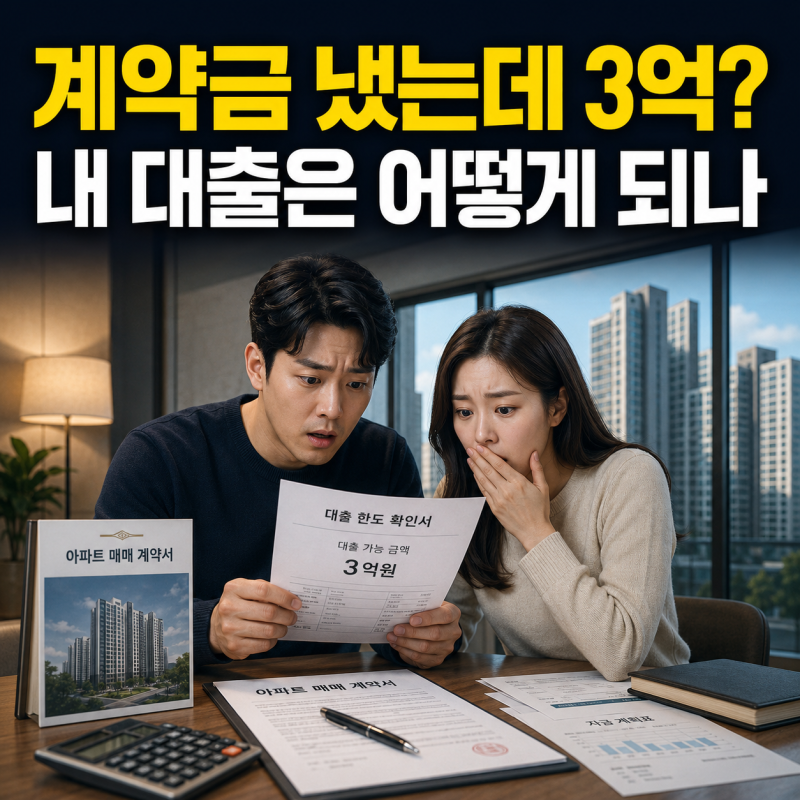
실제 대출 금액은 정부 최대한도, LTV, DSR, 그리고 은행 자체 한도 중 가장 작은 금액으로 결정됩니다. 따라서 KB국민은행에서 주택담보대출을 고려하는 생애최초 주택 구입자는 정부의 최대 한도 6억 원만 믿을 것이 아니라, 은행 자체 한도 3억 원을 포함한 모든 조건을 꼼꼼히 확인해야 합니다. 계약 후 대출 부족 상황을 피하기 위해 사전에 충분한 상담과 계산이 필요합니다.