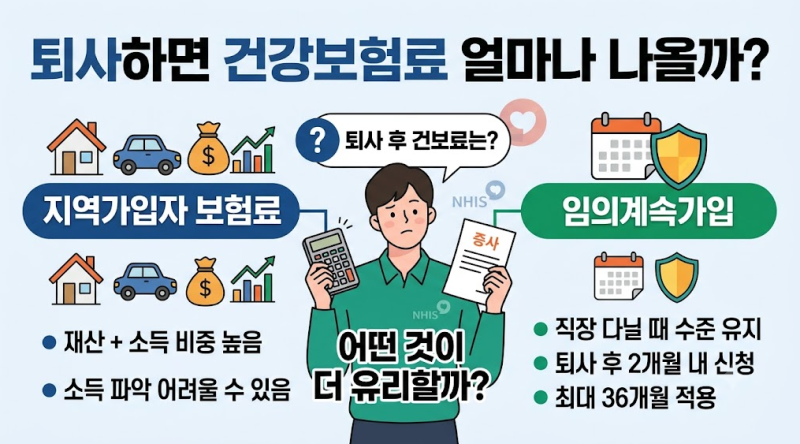

퇴사 후 직장가입자 자격을 상실하면 건강보험료가 급증하는 경우가 많습니다. 이는 직장가입자와 지역가입자의 건강보험료 부과 체계가 다르기 때문입니다. 직장가입자는 보수월액에 대해서만 보험료가 부과되고 회사에서 절반을 지원하지만, 지역가입자는 소득, 재산, 자동차까지 합산하여 보험료가 산정됩니다. 이러한 변화로 인해 퇴직 후 첫 건강보험료 고지서에 당황하는 경우가 빈번하게 발생합니다.
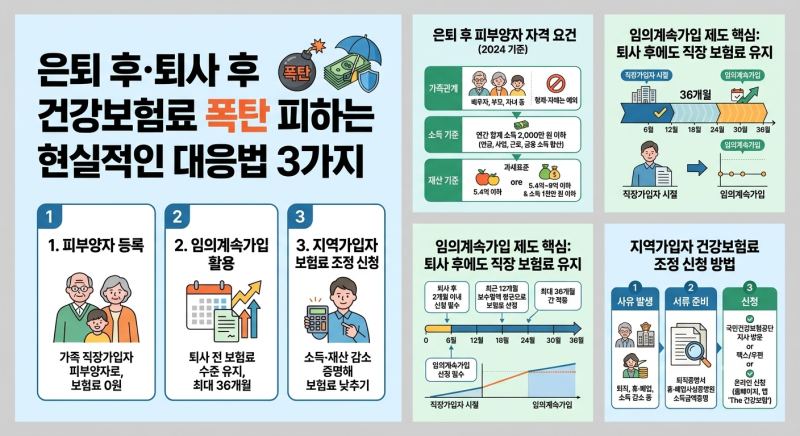
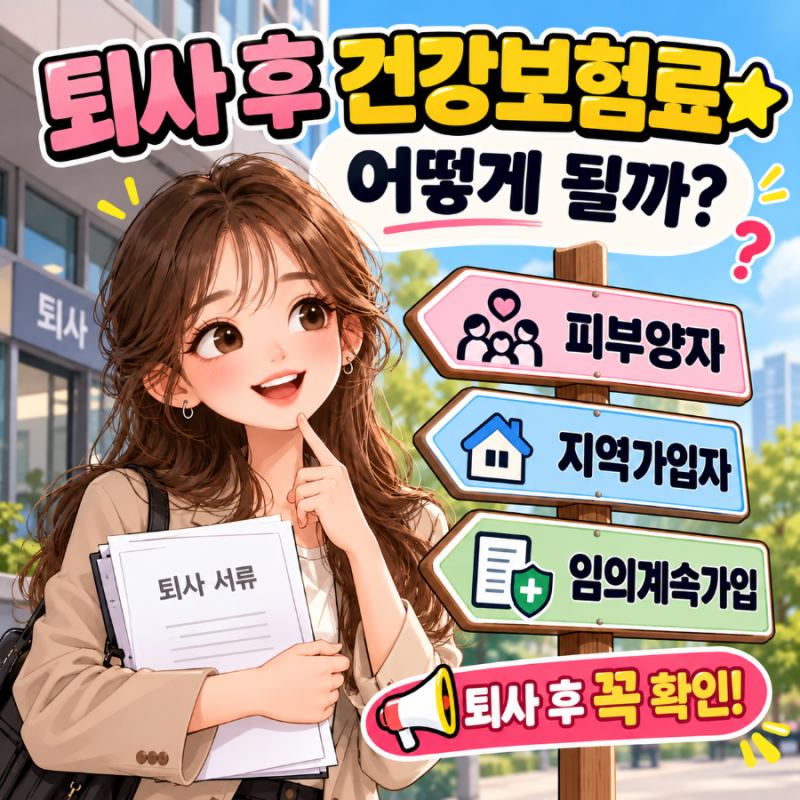
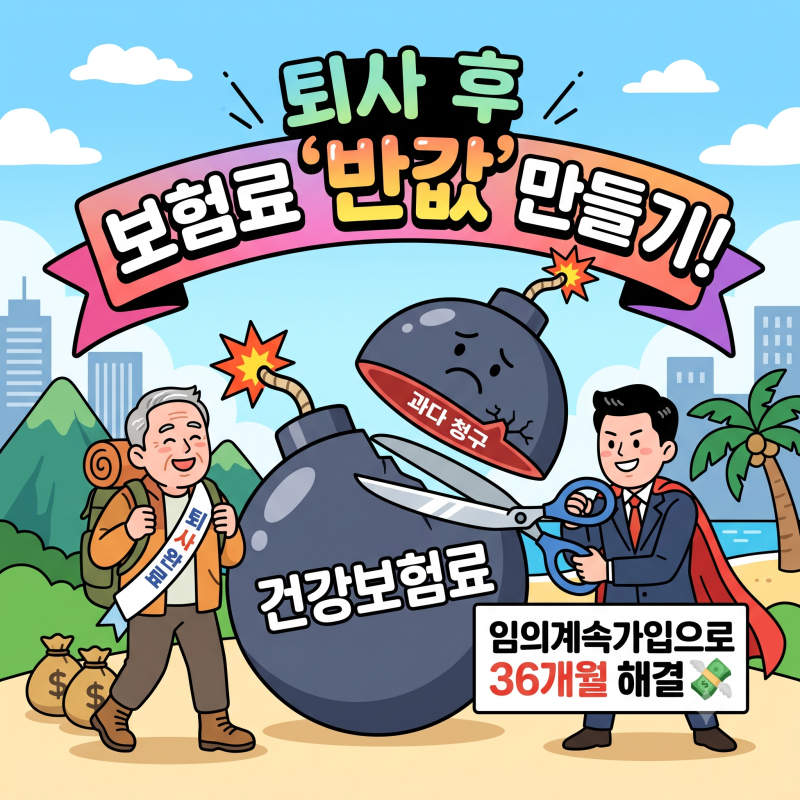
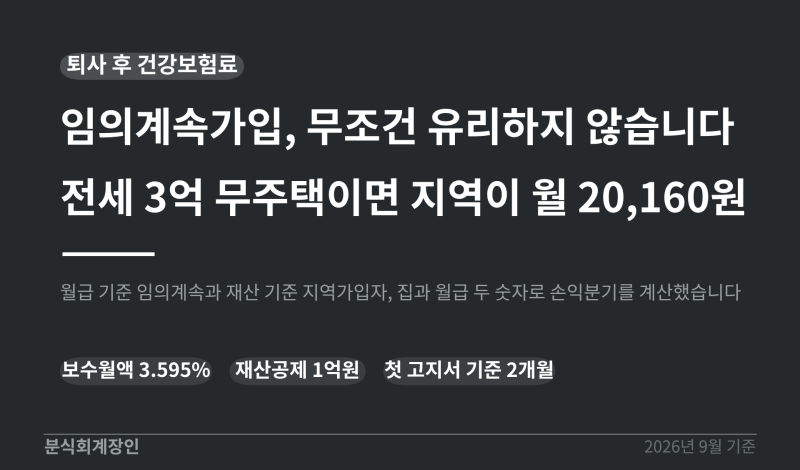
퇴사 후 건강보험료 부담을 줄이기 위한 방법으로는 가족의 피부양자로 등록하거나, 지역가입자로 전환하거나, 임의계속가입을 신청하는 세 가지가 있습니다. 특히 임의계속가입은 퇴직 전 18개월 동안 직장가입자 유지 기간이 통산 1년 이상인 경우, 최대 36개월 동안 퇴직 전 직장가입자 수준의 보험료를 납부할 수 있는 제도입니다. 그러나 임의계속가입 신청은 첫 지역보험료 고지서의 납부기한으로부터 2개월 이내에 해야 하며, 단 하루라도 지나면 신청이 불가능하다는 점을 유의해야 합니다.
따라서 퇴사 전에는 지역보험료와 임의계속보험료를 각각 계산하여 본인에게 더 유리한 방식을 선택하는 것이 중요합니다. 피부양자 자격 요건을 충족하는지 먼저 확인하고, 그렇지 않다면 지역보험료와 임의계속보험료를 비교하여 신중하게 결정해야 합니다. 건강보험료율과 재산점수당 금액, 장기요양보험료율 등을 고려하여 최적의 선택을 하는 것이 현명한 퇴사 후 건강보험 관리 방법입니다.