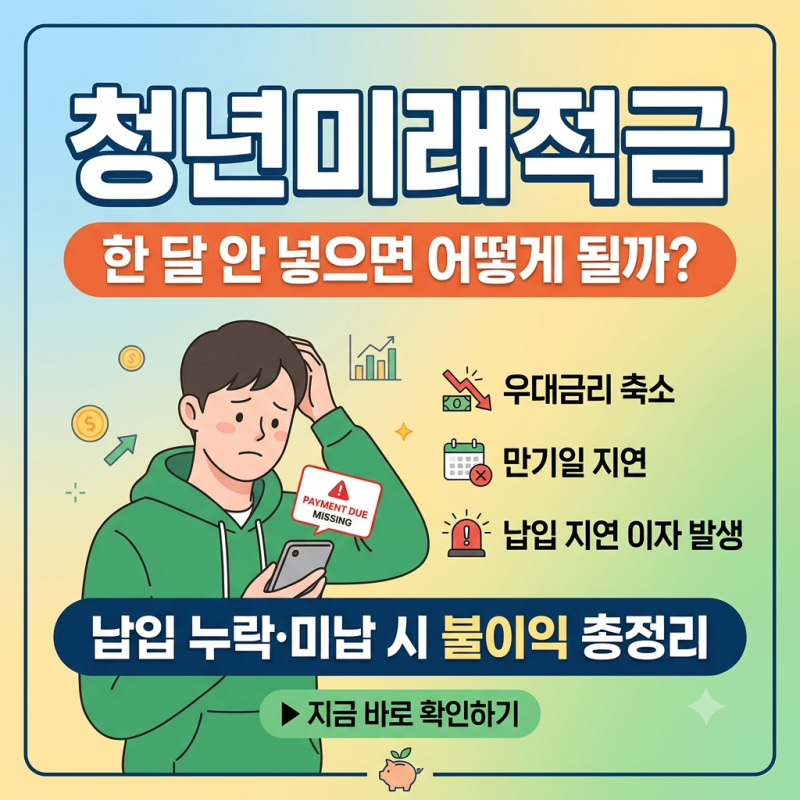
청년도약계좌나 청년미래적금 등 주요 청년 정책 적금 상품은 미납하더라도 계좌가 해지되거나 연체료, 벌금이 부과되는 페널티가 없습니다. 이는 의무 납입이 아닌 자유적립식 구조로 운용되기 때문입니다. 따라서 급한 목돈 지출로 납입이 어려워져도 기존 적립금은 만기 시까지 안전하게 유지됩니다. 미납 시에는 해당 회차의 본인 저축 원금과 정부기여금, 약정 이자만 만기 수령액에서 제외됩니다.
실제 블로그 후기들을 살펴보면, 미납 회차가 발생해도 실제 납입한 원금과 매칭된 정부기여금, 예치 기간 발생 이자는 정상적으로 지급된다는 점이 강조됩니다. 다만, 미납한 본인 저축 원금과 해당 회차의 미지급 정부기여금, 그리고 이에 따른 이자는 받을 수 없게 되어 만기 수령액이 줄어들게 됩니다. 특히 군적금의 경우 월 55만 원 전체 미납 시 원금과 매칭지원금만으로도 110만 원의 차이가 발생할 수 있습니다.
블로거들은 미납 시 과거 미납분을 소급하여 납입할 수 없으므로 다음 달부터 월 한도 내에서 정상 납입을 재개해야 한다고 조언합니다. 또한, 통장을 완전히 비우기보다 단 1,000원이라도 입금하여 해당 회차의 정부기여금 매칭 혜택을 챙기는 것이 유리하다고 합니다. 자금난으로 중도 해지할 경우 정부기여금 환수 및 비과세 혜택 박탈 등 큰 손실이 발생하므로, 적금담보대출을 활용하여 만기까지 유지하는 것이 현명한 방법입니다.