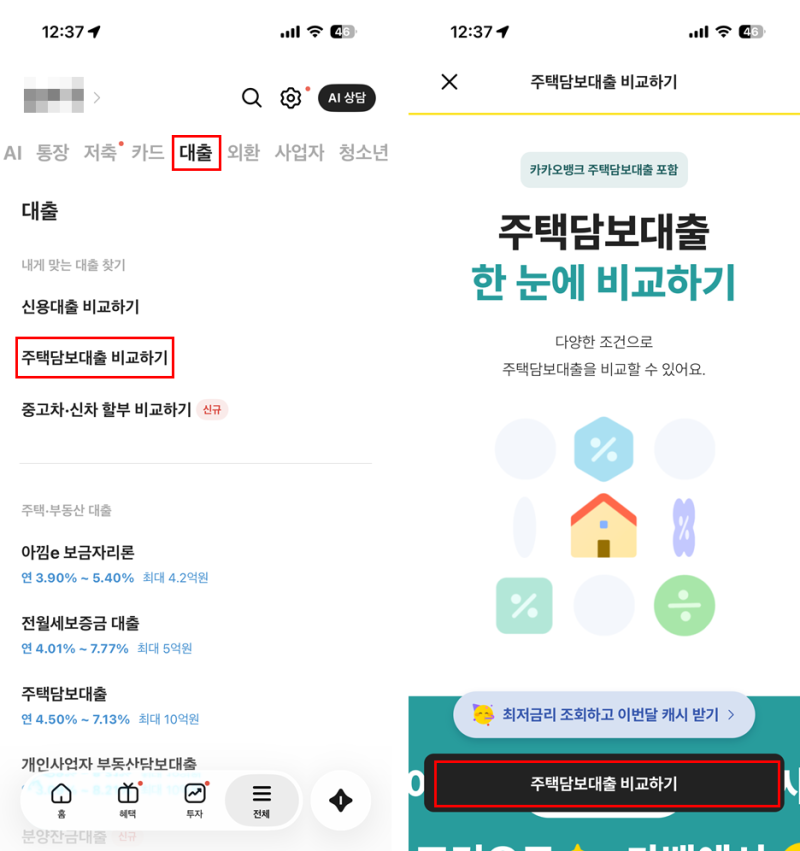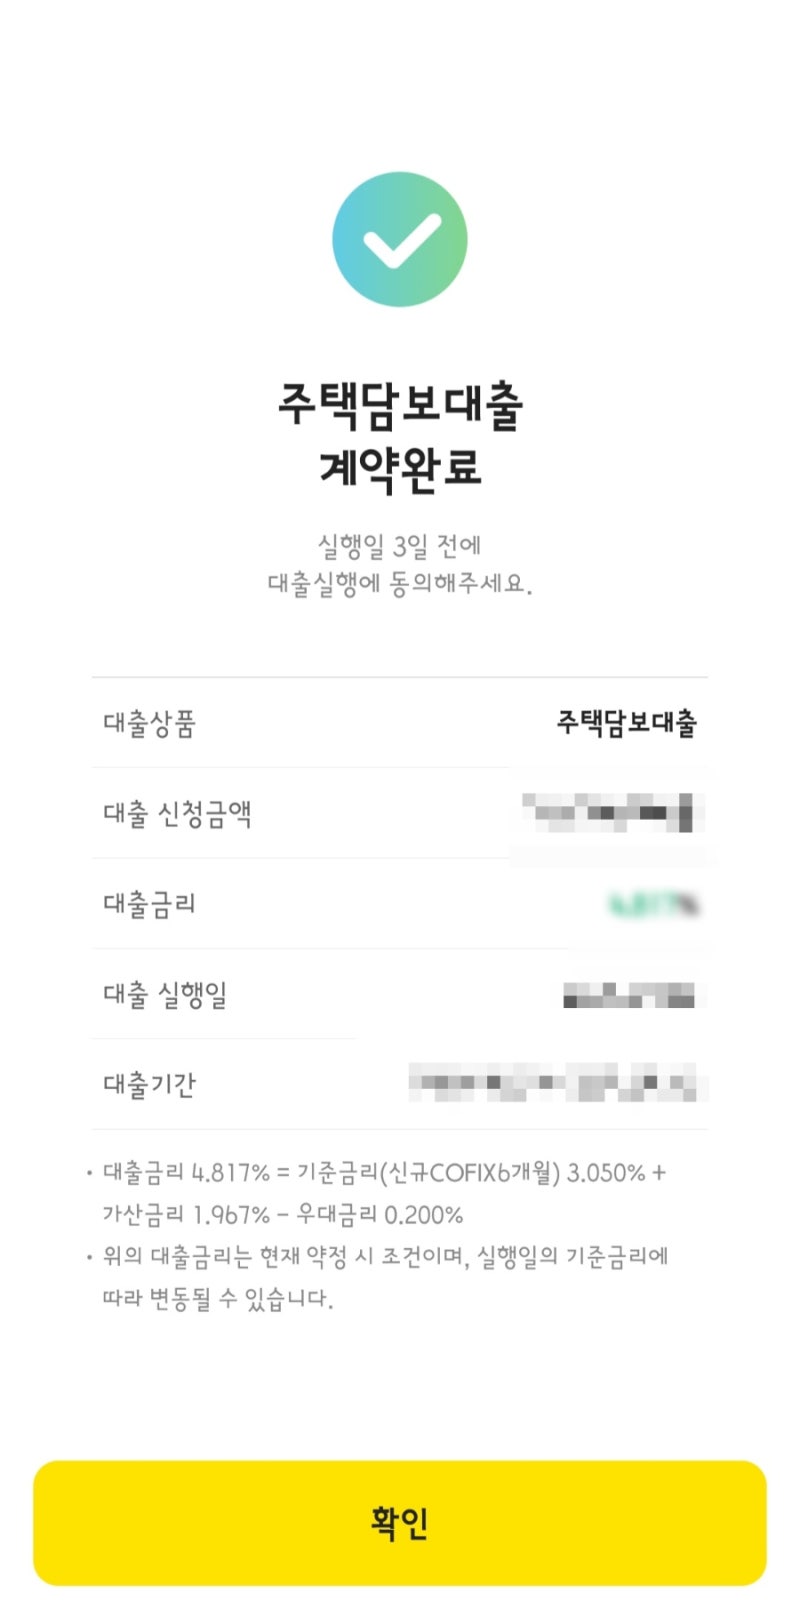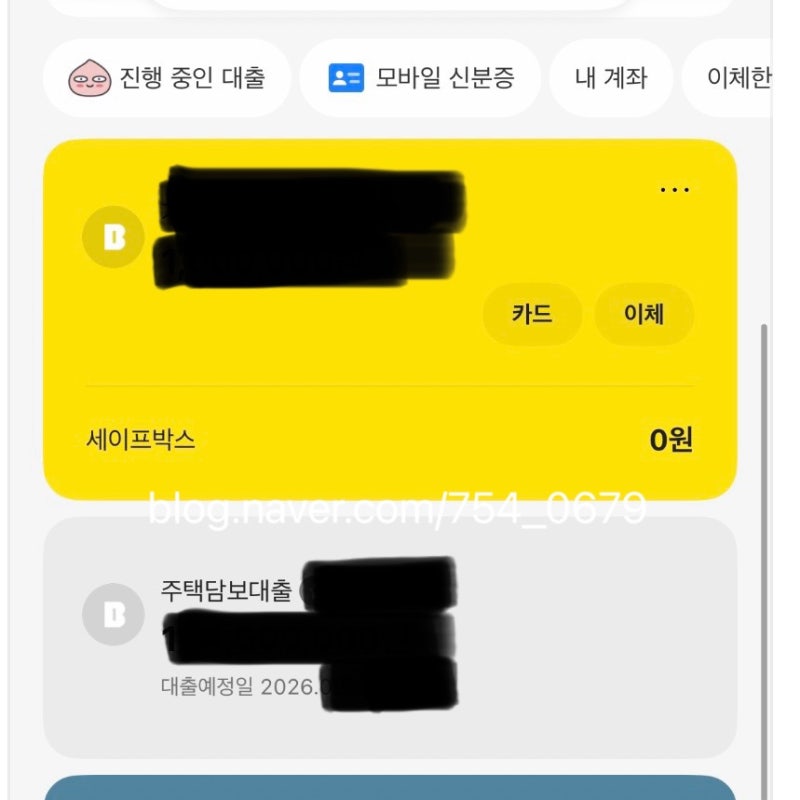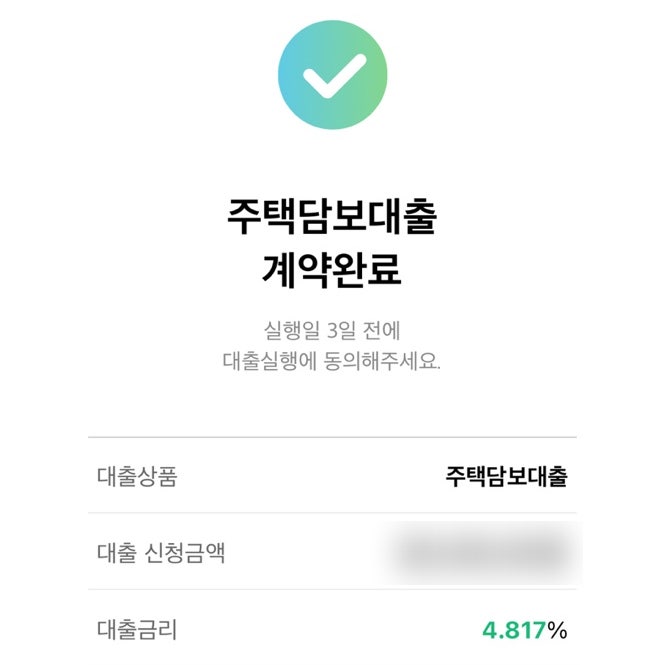
카카오뱅크 주택담보대출(주담대)은 소액임차보증금 리스크를 은행 자체 부담으로 보험 처리하는 경우가 많아, 방공제 없이 LTV 한도 그대로 대출이 가능한 것으로 널리 알려져 있습니다. 이는 시중은행의 대출 규제로 인해 카카오뱅크로 수요가 몰리는 풍선효과를 일으키는 주요 원인 중 하나로 분석됩니다. 특히 2026년 8월 보도 기준, 수도권·규제지역 주택구입자금 최대 한도가 시중은행 대비 높은 6억 원으로 유지되고 있어 많은 관심을 받고 있습니다.
그러나 모든 경우에 카카오뱅크 방공제가 적용되지 않는 것은 아니라는 점에 주목해야 합니다. 일부 블로거들은 고가주택의 경우 MCI(모기지신용보험) 가입이 어려워 방공제가 적용될 수 있으며, 신생아특례 등 정책자금 연계 대환 시에도 주택 가격에 따라 방공제가 붙을 수 있다고 언급합니다. 또한, 2026년 6~7월과 같이 가계대출 총량 관리 시기에는 인터넷은행도 MCI·MCG 취급을 일시 제한할 수 있어, 대출 신청 시점에 따라 방공제 적용 여부가 달라질 수 있습니다.
따라서 카카오뱅크 주담대 상담 시에는 해당 주택 가격 및 조건에서 MCI 보험 가입이 가능한지, 보험료 부담 주체는 누구인지, 방공제 적용 전후 예상 한도는 어떻게 되는지 등을 구체적으로 확인하는 것이 중요합니다. 특히 최근 가계대출 총량 관리로 취급이 제한된 상태는 아닌지 문의하여, 예상치 못한 한도 차감에 대비하는 것이 현명한 대출 전략이 될 것입니다.