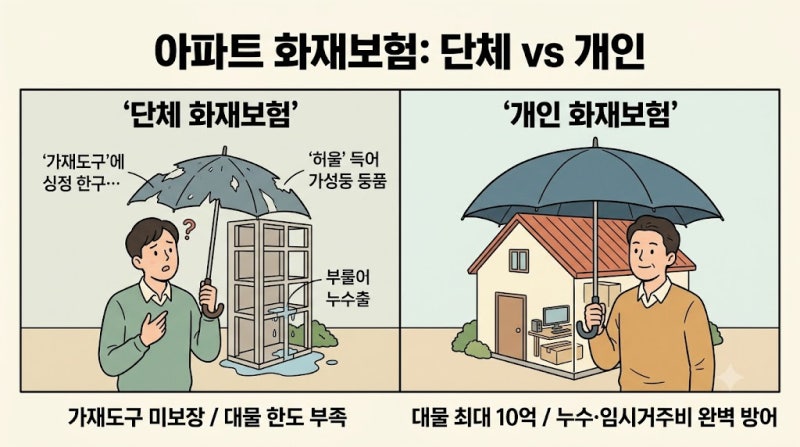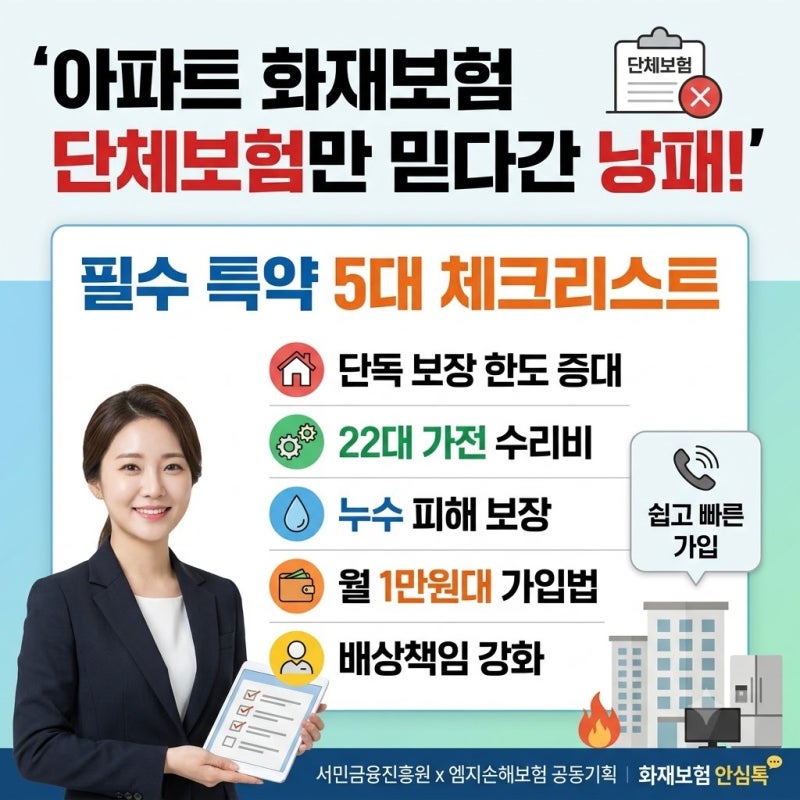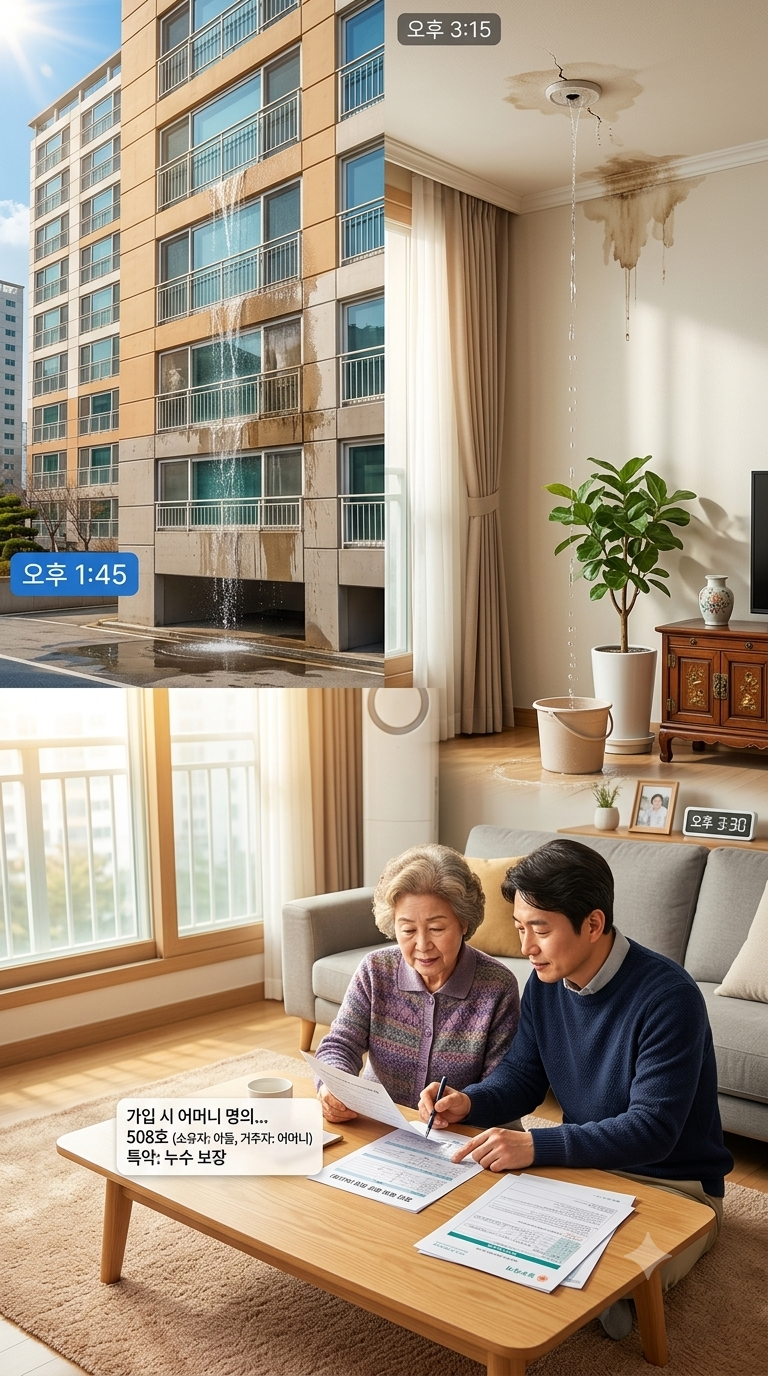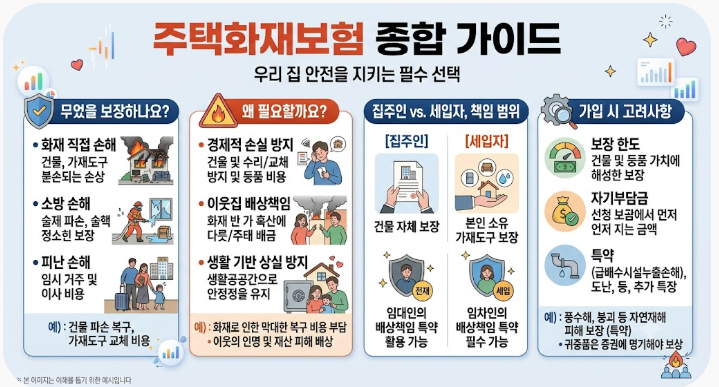


주택화재보험은 예기치 못한 화재, 누수 사고로부터 소중한 자산을 보호하고 이웃집 피해까지 배상하는 필수 안전장치로 주목받고 있습니다. 많은 분들이 아파트 단체 화재보험만으로 충분하다고 오해하지만, 이는 보장 한도가 낮아 실제 피해 발생 시 충분한 보상이 어렵습니다. 특히 실화책임에 관한 법률에 따라 과실로 이웃집에 피해를 준 경우 막대한 손해배상 책임이 발생하므로, 월 1만 원 내외의 비용으로 대비하는 것이 중요합니다.
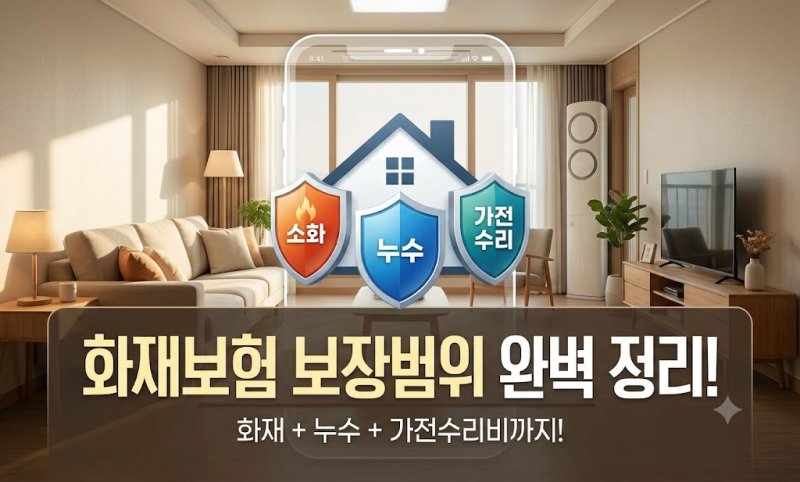
실제 사용자들은 주택화재보험이 단순히 화재 피해뿐만 아니라 급배수 시설 누출 손해, 12대 가전제품 고장 수리비 등 생활 밀착형 보상까지 가능하다는 점을 장점으로 꼽습니다. 하지만 건물 연식이 20~30년 이상 된 노후 주택은 누수 특약 가입이 거절되거나 제한될 수 있으므로, 가입 전 반드시 확인해야 합니다. 또한, 일상생활배상책임보험(일배책)이 타인에게 입힌 손해를 보장하는 반면, 우리 집 재산 손해는 별도의 특약으로 보장된다는 점을 명확히 인지해야 합니다.
블로거들은 주택화재보험 가입 시 건물 및 가재도구 손해, 화재배상 책임, 화재 벌금 특약, 급배수시설 누출 손해 특약을 필수로 고려할 것을 조언합니다. 특히 일배책만으로는 우리 집 누수 피해를 보장받을 수 없으므로, 급배수시설누출손해 특약 가입 여부를 꼼꼼히 확인해야 합니다. 월 1만 원대 안팎의 특약 구성만 제대로 세팅해도 예상치 못한 수백만 원의 금전적 피해를 효과적으로 막을 수 있습니다.