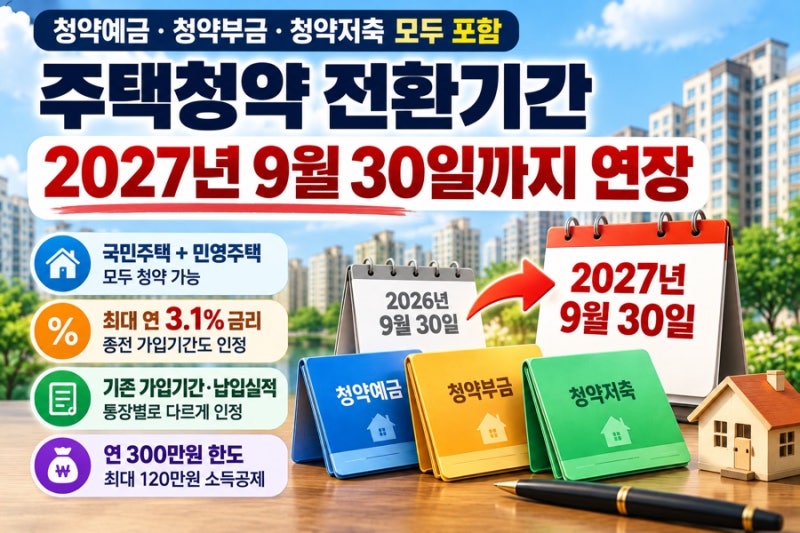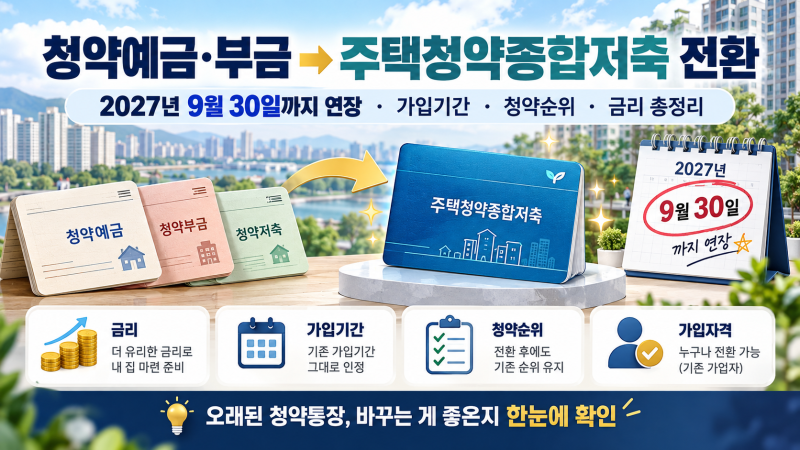
오래된 청약예금, 청약부금, 청약저축 통장을 주택청약종합저축으로 전환할 수 있는 기간이 2027년 9월 30일까지로 1년 연장되었습니다. 이는 국토교통부의 발표에 따른 것으로, 기존 통장 가입자들은 국민주택과 민영주택 모두 청약할 수 있는 기회를 얻게 되었습니다. 또한, 종전 청약통장의 가입기간을 금리 산정에도 반영하도록 제도가 개선될 예정이어서, 기존 통장 보유자들에게 유리한 변화가 예상됩니다.
블로거들은 주택청약종합저축으로 전환 시 기존 가입기간 및 납입실적 인정 여부에 대해 다양한 관점을 제시하고 있습니다. 단순히 '모두 인정된다'고 생각하기보다는, 전환 전에도 청약 가능했던 주택 유형과 전환 후 새롭게 가능해진 주택 유형에 따라 인정 기준이 달라진다는 점을 강조합니다. 예를 들어, 청약예금 가입자가 민영주택 청약 시에는 기존 실적이 인정되지만, 국민주택 청약 시에는 전환 이후부터 실적이 쌓이는 방식입니다. 따라서 자신의 통장 종류와 목표하는 주택 유형을 고려하여 신중하게 전환 여부를 결정해야 합니다.
주택청약종합저축으로 전환을 고려하는 경우, 현재 자신의 통장 종류, 목표하는 주택 유형, 그리고 가까운 청약 예정 단지 유무를 먼저 확인하는 것이 중요합니다. 특히, 입주자모집공고일 전일까지 전환을 완료해야 청약 자격이 주어지므로, 실제 청약 전 전환 일정을 미리 확인해야 합니다. 금리 산정 시 종전 가입기간이 반영되더라도, 모든 전환자가 무조건 최고 금리를 적용받는 것은 아니므로, 구체적인 금리 적용 기준도 함께 살펴보는 것이 현명합니다.