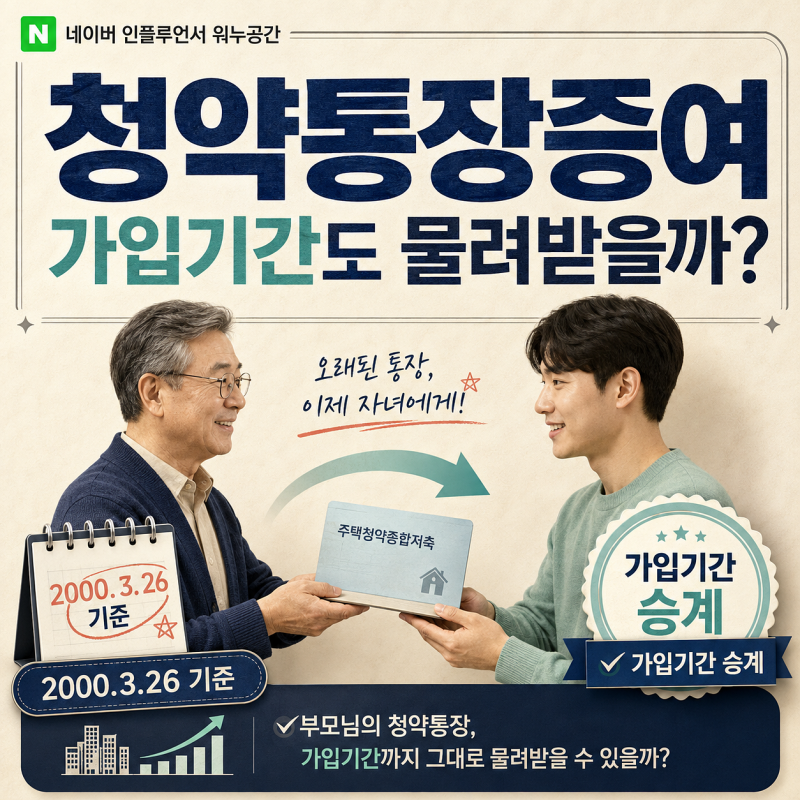
주택청약예금 증여는 자녀의 내 집 마련에 강력한 무기가 될 수 있으나, 모든 청약통장이 자유롭게 가족에게 증여되는 것은 아닙니다. 특히 2000년 3월 26일 이전에 가입된 계좌만 배우자나 직계존비속에게 생전 증여가 가능하며, 이후 가입 계좌는 가입자 사망 시에만 상속 형태로 명의 이전이 허용됩니다. 따라서 증여를 계획한다면 통장의 최초 가입일자를 확인하는 것이 가장 중요합니다.
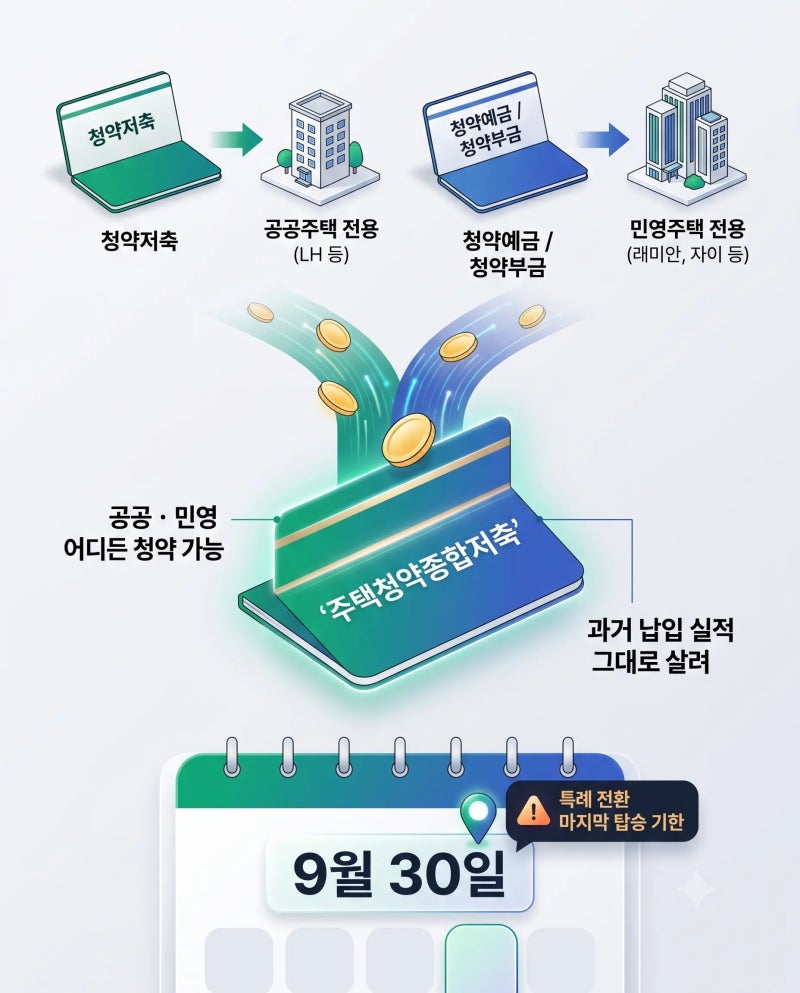
블로거들은 청약예금 증여 시 기존 명의자와 받는 가족이 동일 세대여야 하며, 받는 사람이 세대주로 변경되어야 한다는 점을 강조합니다. 또한, 오래된 청약예금을 주택청약종합저축으로 전환할 경우 생전 증여가 원천적으로 차단되어 자녀에게 물려줄 수 있는 막강한 권리를 잃을 수 있다고 경고합니다. 반면, 본인의 실거주 청약이 목적이라면 종합저축으로의 전환이 공공분양 및 국민주택 청약 기회를 확장하여 유리할 수 있다고 분석합니다.
증여를 위한 청약예금 명의변경 시에는 통장 실물, 변경된 등본, 상세 가족관계증명서 등 필요 서류를 준비하여 해당 은행 영업점을 방문해야 합니다. 예치금도 증여에 해당하므로 증여세 면제 한도와 사전 증여 재산을 함께 고려해야 하며, 자녀의 청약 가점 극대화를 위해 적절한 시점에 증여하는 것이 중요하다고 조언합니다.