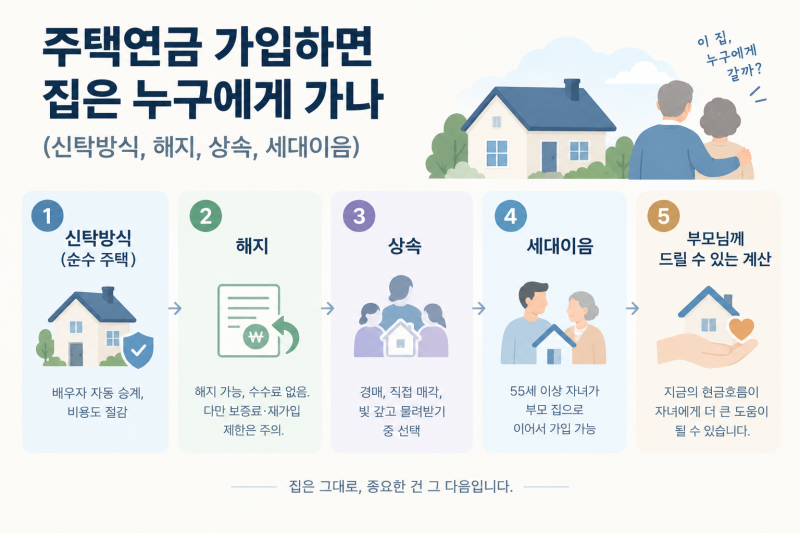
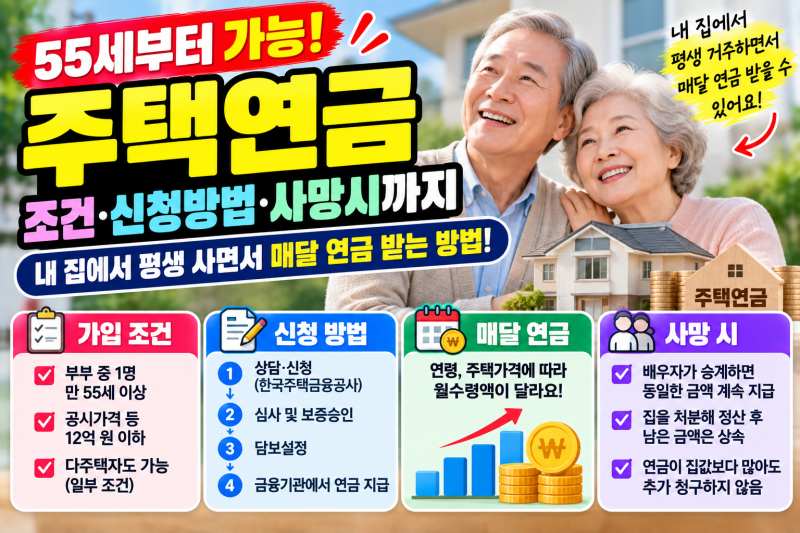
주택연금 신탁방식은 주택을 담보로 연금을 받는 방식 중 하나로, 한국주택금융공사에 주택 소유권을 신탁하고 공사 명의로 등기하는 형태를 말합니다. 이 방식은 단순히 등기 명의 변경을 넘어 배우자 승계 절차, 보증금 있는 임대 가능 여부, 잔여 재산 귀속 등 여러 면에서 저당권방식과 큰 차이를 보입니다. 특히, 가입자는 신탁계약에 따라 주택에 계속 거주하며 관리할 수 있어 '집을 공사에 넘기는 것 아니냐'는 오해와는 다릅니다.
블로거들은 신탁방식의 가장 큰 장점으로 배우자 자동 승계를 꼽습니다. 저당권방식의 경우 공동상속인의 동의와 배우자의 소유권 100% 확보가 필요하지만, 신탁방식은 사후수익자를 지정해 자녀 동의 없이도 배우자가 연금을 이어받을 수 있기 때문입니다. 또한, 보증금 있는 임대가 조건부로 가능하다는 점도 신탁방식의 이점으로 언급되나, 상가가 있는 다가구 주택 등 일부 주택 유형은 신탁방식 가입이 제한될 수 있습니다.
신탁방식은 명의가 공사로 이전된다는 심리적 거부감이 있을 수 있지만, 배우자 승계의 편의성과 임대 활용 가능성을 중요하게 생각한다면 고려해볼 만합니다. 연금 종료 후 남은 재산은 신탁계약에 따라 지정된 귀속권리자에게 돌아가므로, 가입 전 귀속권리자를 명확히 지정하는 것이 중요합니다. 주택연금 가입 시 담보 방식과 함께 지급 방식, 지급 유형을 종합적으로 검토해야 합니다.