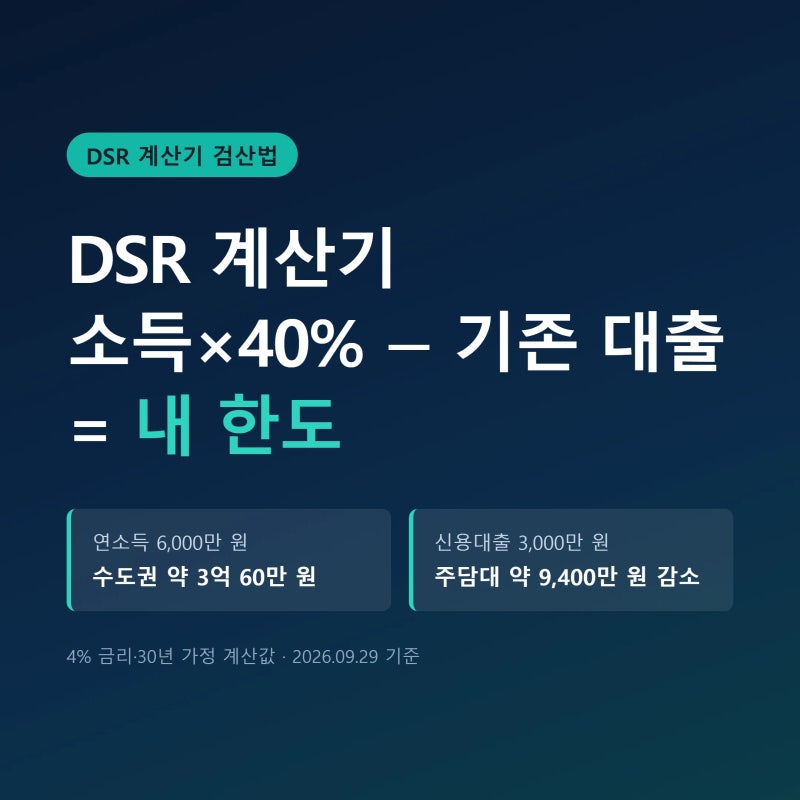
주택담보대출(주담대)을 받은 후 신용대출을 추가로 받는 것에 대한 관심이 높아지고 있습니다. 이는 주택 구매 시 자금 계획을 세우는 과정에서 신용대출의 활용 여부가 전체 대출 한도와 상환 계획에 큰 영향을 미치기 때문입니다. 특히 DSR(총부채원리금상환비율) 규제 하에서 신용대출의 유무가 주담대 가능 금액을 좌우하는 핵심 변수로 작용하고 있습니다.
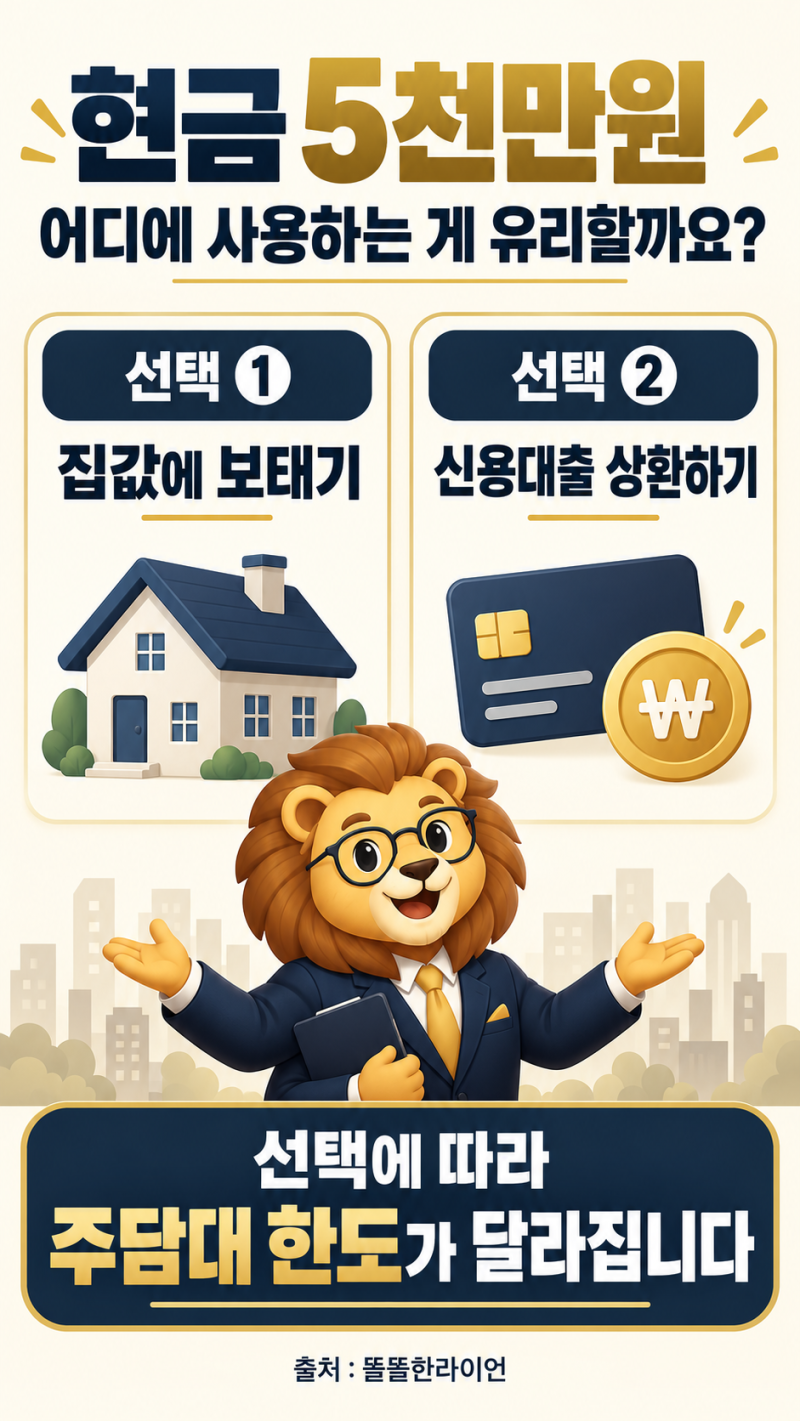
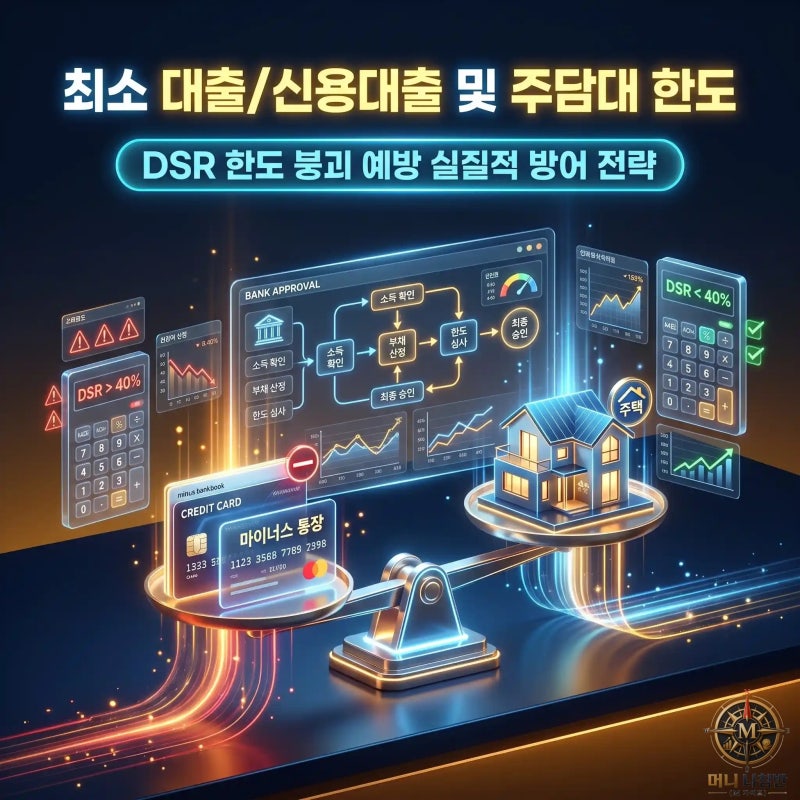
일부 블로거들은 신용대출을 먼저 상환하면 주담대 한도가 크게 늘어난다고 강조하는 반면, 다른 블로거들은 신용점수 하락이나 DSR 반영 방식에 대한 오해를 지적하며 신중한 접근을 권합니다. 예를 들어, 신용대출 5천만원을 상환하면 주담대 한도가 1억 6천만원 이상 늘어날 수 있다는 구체적인 계산 사례가 제시되기도 합니다. 반대로 마이너스 통장의 미사용 한도 역시 DSR에 반영되어 주담대 한도에 영향을 줄 수 있다는 점도 중요한 고려 사항입니다.
따라서 주담대 후 신용대출을 계획한다면, 기존 신용대출의 상환 방식과 잔여 기간, 그리고 금융사별 심사 기준을 면밀히 확인해야 합니다. 특히 DSR 산정 시 신용대출의 연간 원리금 반영액이 주담대 가능 금액을 직접적으로 차감하므로, 본인의 연소득과 기존 부채 현황을 바탕으로 전문가와 상담하여 최적의 대출 전략을 수립하는 것이 중요합니다.