
농협손해보험은 최근 블로그에서 농협은행 보험과의 관계에 대한 명확한 구분이 강조되며 주목받고 있습니다. 많은 소비자들이 '농협'이라는 이름 때문에 농협손해보험과 농협은행에서 판매하는 보험을 동일하게 인식하는 경향이 있습니다. 그러나 이는 계약의 주체와 판매 창구의 역할을 혼동하는 것으로, 실제 보험 계약의 책임 주체는 보험증권에 명시된 보험회사라는 점이 중요하게 다루어지고 있습니다.
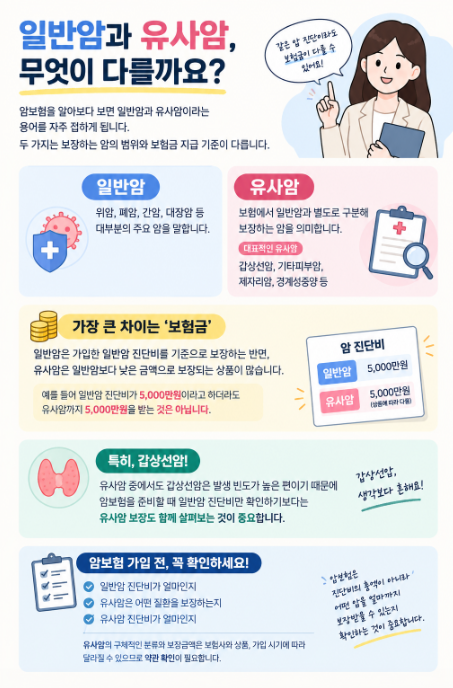
블로거들은 농협은행이나 지역 농·축협 창구에서 보험을 가입했더라도, 보험증권에 다른 보험회사가 적혀 있다면 해당 회사와 계약을 맺은 것이라고 설명합니다. 익숙한 창구를 통한 가입의 편리함은 인정하지만, 보험의 본질적인 보장 내용은 가입 장소보다 약관의 담보명과 보상하지 않는 손해에 따라 결정된다는 점을 강조합니다. 특히 유사암 중 발병률이 높은 갑상선암의 경우, 일반암과 달리 보장 금액이 적을 수 있어 약관 확인의 중요성도 부각되고 있습니다.
따라서 보험 가입 시에는 통장에서 보험료가 빠져나가는 계좌의 은행명이나 창구 위치만으로 계약 상대를 확정하기보다, 가입설계서와 보험증권, 보험료 납입 안내에서 보험회사 명칭과 고객센터를 함께 확인하는 것이 정확합니다. 또한, 일반암과 유사암의 차이 및 보장 금액을 꼼꼼히 살펴보고, 익숙함보다는 보장 내용을 중심으로 신중하게 선택하는 것이 현명한 보험 가입의 핵심입니다.